सोलर बैटरी का पेबैक पीरियड क्या होता है?
पेबैक पीरियड वह समय है जिसमें होम बैटरी से होने वाली बचत उसकी खरीद-लागत के बराबर हो जाती है। बैटरी अतिरिक्त सोलर बिजली या सस्ती ऑफ-पीक बिजली को स्टोर करती है और जब ग्रिड की दरें ऊँची होती हैं तब उसका इस्तेमाल करती है, जिससे आपका बिजली बिल घटता है। यह कैलकुलेटर आपकी इंस्टॉलेशन लागत, सब्सिडी और अनुमानित सालाना बचत को सीधे सालों की संख्या में बदल देता है।
कैलकुलेटर का इस्तेमाल कैसे करें
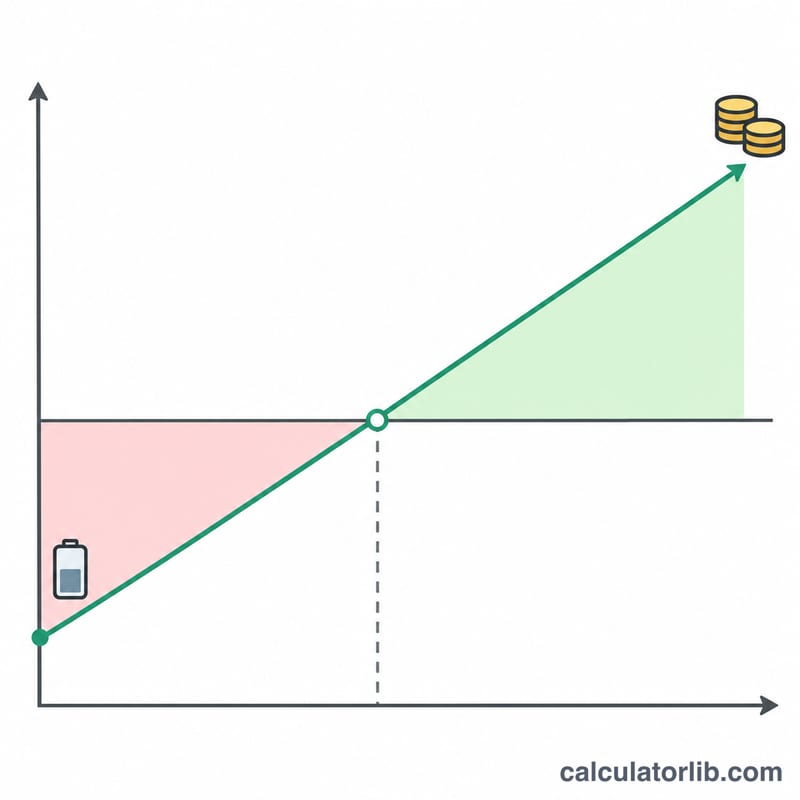
सबसे पहले बैटरी की पूरी इंस्टॉल की हुई लागत डालें, फिर टैक्स क्रेडिट या रिबेट/सब्सिडी को लागत के प्रतिशत के रूप में भरें। इसके बाद सालाना बिजली बचत (पीक दरों से बचाव, ज़्यादा सेल्फ-कंजम्पशन या बैकअप के मूल्य से) और सालाना रखरखाव खर्च जोड़ें। अगर आप मानते हैं कि बिजली के दाम बढ़ने से बचत भी बढ़ेगी, तो सालाना बदलाव में धनात्मक मान डालें; बैटरी की घटती क्षमता (डिग्रेडेशन) को दिखाने के लिए ऋणात्मक मान डालें। अंत में बैटरी की उम्र भरें ताकि पूरे जीवनकाल का मुनाफ़ा दिख सके।
फ़ॉर्मूला समझिए
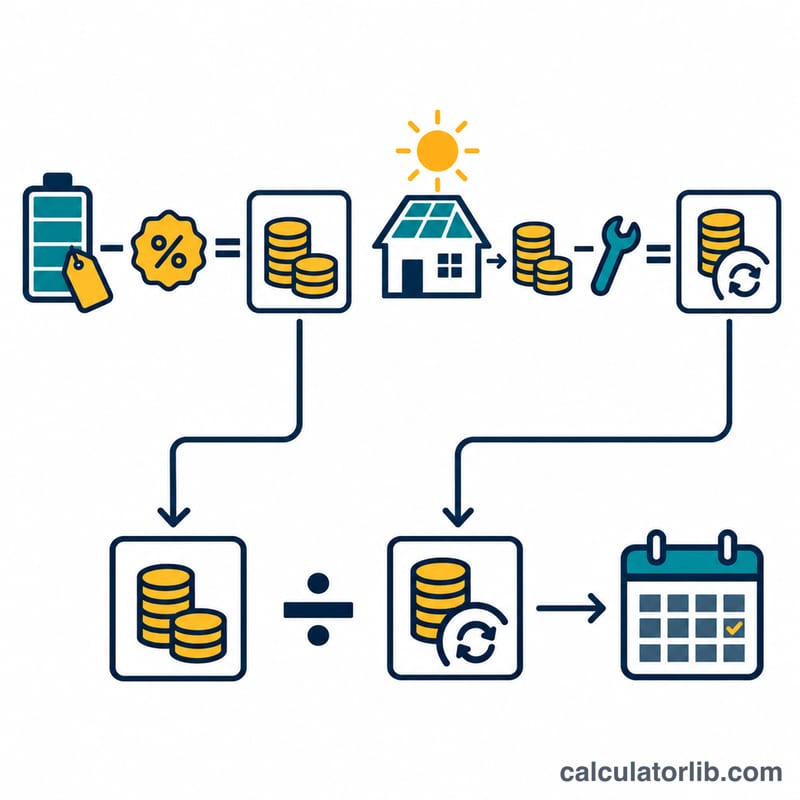
सबसे पहले शुद्ध लागत \(C(1-i)\) होती है, जहाँ \(C\) इंस्टॉल की हुई लागत है और \(i\) सब्सिडी/इंसेंटिव का हिस्सा है। शुद्ध सालाना बचत \(S-M\) होती है, जहाँ \(S\) सालाना बचत और \(M\) रखरखाव खर्च है। सरल पेबैक इस प्रकार है:
$$T = \frac{C(1-i)}{S-M}$$जब बचत हर साल दर \(g\) से बदलती है, तो कैलकुलेटर साल-दर-साल की शुद्ध बचत \(S(1+g)^{k-1}-M\) को जोड़ता जाता है जब तक कुल राशि शुद्ध लागत तक न पहुँच जाए, और आख़िरी साल के भीतर इंटरपोलेशन करके दशमलव में सटीक उत्तर देता है।
हल किया हुआ उदाहरण
मान लीजिए एक बैटरी की कीमत 10,000 है, उस पर 30% इंसेंटिव मिलता है, वह सालाना 1,200 की बचत कराती है और रखरखाव पर साल में 100 खर्च होते हैं। तब शुद्ध लागत और पेबैक इस तरह निकलेंगे:
$$C(1-i) = 10{,}000 \times 0.70 = 7{,}000$$$$T = \frac{7{,}000}{1{,}200 - 100} = \frac{7{,}000}{1{,}100} \approx 6.36\,\text{वर्ष}$$15 साल की उम्र में शुद्ध मुनाफ़ा \(15 \times 1{,}100 - 7{,}000 = 9{,}500\) होगा।
विभिन्न परिदृश्यों में भुगतान अवधि
सभी परिदृश्यों में एक ही बैटरी ली गई है, जिसकी स्थापना लागत 10,000 (कोई भी मुद्रा), वार्षिक रखरखाव 50 और जीवनकाल 15 वर्ष माना गया है। शुद्ध लागत \(C_n = 10{,}000\,(1 - \text{छूट}/100)\) है। शुद्ध वार्षिक बचत \(S - M\) है। जहाँ वार्षिक बदलाव \(g = 0\) है, वहाँ सरल भुगतान अवधि \(C_n/(S-M)\) और जीवनकाल लाभ \(15\,(S-M) - C_n\) है। \(g \neq 0\) होने पर जीवनकाल लाभ \(\sum_{y=1}^{15} S(1+g)^{y-1} - 15M - C_n\) से निकाला जाता है, और भुगतान अवधि वह वर्ष है जिसमें संचित शुद्ध बचत \(C_n\) तक पहुँचती है, जिसे उसी वर्ष के भीतर रैखिक अंतर्वेशन (इंटरपोलेशन) से निकाला जाता है।
| परिदृश्य | शुद्ध लागत | शुद्ध वार्षिक बचत (पहला वर्ष) | भुगतान अवधि (वर्ष) | 15 वर्षों का जीवनकाल लाभ |
|---|---|---|---|---|
| कोई प्रोत्साहन नहीं, S = 1,200, g = 0% | 10,000 | 1,150 | 10,000 / 1,150 = 8.70 | 15 × 1,150 − 10,000 = 7,250 |
| 30% प्रोत्साहन, S = 800, g = 0% | 7,000 | 750 | 7,000 / 750 = 9.33 | 15 × 750 − 7,000 = 4,250 |
| 30% प्रोत्साहन, S = 1,200, g = 0% | 7,000 | 1,150 | 7,000 / 1,150 = 6.09 | 15 × 1,150 − 7,000 = 10,250 |
| 30% प्रोत्साहन, S = 1,600, g = 0% | 7,000 | 1,550 | 7,000 / 1,550 = 4.52 | 15 × 1,550 − 7,000 = 16,250 |
| 30% प्रोत्साहन, S = 1,200, g = +3%/वर्ष | 7,000 | 1,150 | ≈ 5.66 (सपाट सरल: 6.09) | 1,200 × (1.0315 − 1)/0.03 − 750 − 7,000 = 22,318.69 − 750 − 7,000 = 14,568.69 |
| 30% प्रोत्साहन, S = 1,200, g = −2%/वर्ष | 7,000 | 1,150 | ≈ 6.44 (सपाट सरल: 6.09) | 1,200 × (1 − 0.9815)/0.02 − 750 − 7,000 = 15,685.85 − 750 − 7,000 = 7,935.85 |
मुख्य बातें: 30% प्रोत्साहन 800 बचत वाले मामले की भुगतान अवधि को 13.33 वर्ष (10,000 / 750, ऊपर दिखाया नहीं गया) से घटाकर 9.33 वर्ष कर देता है। अधिक बचत का असर और भी ज़्यादा होता है। बचत में हर वर्ष 3% की वृद्धि भुगतान अवधि को घटाती है और जीवनकाल लाभ बढ़ाती है, जबकि हर वर्ष 2% की गिरावट भुगतान अवधि बढ़ाती है और सपाट मामले की तुलना में जीवनकाल लाभ लगभग 2,300 घटा देती है। 15 वर्षों के लाभ के आंकड़े मानते हैं कि बैटरी पूरे 15 वर्ष चलेगी।
सोलर बैटरी की विशिष्ट लागत, जीवनकाल और वारंटी
नीचे दी गई सीमाएँ सामान्य बाज़ार विवरण हैं, कोई कोटेशन नहीं। ये देश, बैटरी तकनीक, इंस्टॉलर, सिस्टम के आकार और स्थानीय प्रोत्साहनों के अनुसार काफ़ी बदलती हैं। वर्तमान आंकड़ों के लिए निर्माता के डेटाशीट और वारंटी दस्तावेज़, राष्ट्रीय या क्षेत्रीय ऊर्जा एजेंसियाँ, और कई स्थानीय इंस्टॉलरों के कोटेशन देखें।
- स्थापना लागत: घरेलू बैटरियों की कीमत अक्सर उपयोगी क्षमता के प्रति kWh या पूरे सिस्टम की कीमत के रूप में बताई जाती है। स्थापना कीमतें आम तौर पर प्रति kWh कुछ सौ से एक हज़ार से अधिक मुद्रा इकाइयों तक होती हैं। पूरा आवासीय सिस्टम अक्सर कुछ हज़ार से दस हज़ार से काफ़ी अधिक तक लागत का होता है। इंस्टॉलेशन, इन्वर्टर या हाइब्रिड-इन्वर्टर अपग्रेड और अनुमति प्रक्रिया कुल लागत को काफ़ी बदल सकती हैं।
- वारंटी: निर्माता की वारंटी आम तौर पर लगभग 10 वर्ष की होती है। कई वारंटियाँ कुल ऊर्जा प्रवाह (उदाहरण के लिए, एक निश्चित संख्या में MWh) या चक्रों की संख्या पर भी सीमा लगाती हैं। वे आम तौर पर अवधि के अंत में न्यूनतम बची क्षमता की गारंटी देती हैं। सटीक शर्तें ज़रूर पढ़ें, क्योंकि जो सीमा पहले पूरी होगी, उसी पर कवरेज समाप्त हो जाएगा।
- अपेक्षित जीवनकाल: योजना के लिए एक सामान्य अनुमान लगभग 10 से 15 वर्ष का है, जो तकनीक, डिस्चार्ज की गहराई, तापमान और चक्रों की आवृत्ति पर निर्भर करता है। वारंटी से लंबी जीवनकाल मानने पर आपका भुगतान अवधि का अनुमान अधिक आशावादी हो जाता है।
- क्षमता में गिरावट: उपयोगी क्षमता धीरे-धीरे घटती है, आम तौर पर हर वर्ष कुछ प्रतिशत या उससे कम, और भारी चक्रों या उच्च तापमान में नुकसान अधिक तेज़ होता है। कम प्रभावी क्षमता का मतलब है कम वार्षिक बचत, जिसे आप वार्षिक ऋणात्मक बदलाव के साथ मॉडल कर सकते हैं।
- रखरखाव: आधुनिक लिथियम-आधारित घरेलू बैटरियों को बहुत कम नियमित रखरखाव की ज़रूरत होती है। वार्षिक लागत आम तौर पर कम होती है, अक्सर निरीक्षण या निगरानी के लिए लगभग शून्य से थोड़ी सी राशि तक, हालांकि वारंटी अवधि के बाद की मरम्मत या इन्वर्टर बदलने से लागत बढ़ सकती है।
यह सामान्य जानकारी है, पेशेवर वित्तीय या स्थापना सलाह नहीं। कोटेशन की तुलना करें और जाँचें कि आपके क्षेत्र में कौन से प्रोत्साहन लागू होते हैं।
अक्सर पूछे जाने वाले प्रश्न
सोलर बैटरी के लिए अच्छा पेबैक पीरियड कितना माना जाता है?
कई घर-मालिक 6 से 10 साल को उचित मानते हैं, खासकर तब जब यह अवधि वारंटी के भीतर आराम से आ जाए, जो आमतौर पर 10 साल या उससे अधिक होती है।
क्या बैकअप पावर का मूल्य भी जोड़ना चाहिए?
तभी जोड़ें जब आप उसकी कोई यथार्थवादी रकम बता सकें, जैसे बिजली कटौती से होने वाले नुकसान की बचत। वरना सावधानी भरे नतीजे के लिए बचत में केवल बिल की कमी ही रखें।
कभी-कभी पेबैक सरल अनुमान से ज़्यादा क्यों आता है?
अगर आप डिग्रेडेशन दिखाने के लिए सालाना बदलाव ऋणात्मक रखते हैं, तो समय के साथ बचत घटती जाती है, इसलिए लागत वसूलने में स्थिर बचत वाले अनुमान से ज़्यादा समय लगता है। अगर लागत कभी वसूल नहीं होती, तो परिणाम में यही बताया जाता है।