यह कैलकुलेटर क्या करता है
सोलर सिस्टम एक बार का बड़ा खर्च है, जो बिजली के बिल में होने वाली बचत से धीरे-धीरे अपनी लागत वसूल कर लेता है। यह कैलकुलेटर आपकी लागत वसूली अवधि (पेबैक पीरियड) का अनुमान लगाता है — यानी कितने साल में बिल की कुल बचत उस रकम के बराबर हो जाएगी जो आपने वास्तव में खर्च की थी। इसके साथ यह सिस्टम की पूरी उम्र के दौरान कुल बचत, शुद्ध लाभ और निवेश पर रिटर्न भी बताता है। यह किसी एक मुद्रा तक सीमित नहीं है — गणित उसी मुद्रा में चलता है जो आप चुनते हैं, चाहे रुपये हों या कोई और करेंसी।
इसे कैसे इस्तेमाल करें
इंस्टॉलेशन सहित सिस्टम की कुल लागत भरें, कोई सब्सिडी या छूट मिली हो तो वह डालें, और अपना मौजूदा मासिक बिजली बिल दर्ज करें। फिर तय करें कि सोलर से बिल का कितना हिस्सा बचेगा (पूरी खपत के हिसाब से लगाए गए सिस्टम के लिए 100%, और अगर सिर्फ कुछ हिस्सा कवर हो रहा है तो उससे कम), बिजली की दरें हर साल कितने प्रतिशत बढ़ने की उम्मीद है, और विश्लेषण की अवधि (25 साल आमतौर पर पैनल की वारंटी अवधि के बराबर होती है)।
फॉर्मूला
मान लीजिए \(C\) = सिस्टम की लागत, \(R\) = सब्सिडी/छूट, \(B\) = मासिक बिल, \(p\) = बिल का कितना प्रतिशत हिस्सा सोलर से बचेगा और \(g\) = सालाना दर वृद्धि (दशमलव में)। शुद्ध लागत \(C_{net} = C - R\) है और पहले साल की बचत \(S_1 = B \times 12 \times \frac{p}{100}\) होगी। पेबैक वर्ष इस समीकरण से निकलता है:
$$n = \frac{\ln\left(1 + \frac{ g \times C_{net}}{S_1}\right)}{\ln(1+g)} \quad\text{and, if } g = 0,\quad n = \frac{C_{net}}{S_1}$$\(N\) वर्षों में कुल बचत \(S_1 \times \frac{(1+g)^N - 1}{g}\) होती है, और शुद्ध लाभ इस कुल बचत में से \(C_{net}\) घटाकर मिलता है।
हल किया हुआ उदाहरण
20,000 का सिस्टम, 5,000 की सब्सिडी, 200 का मासिक बिल जो पूरी तरह सोलर से कवर हो रहा है, बिजली दरों में कोई बढ़ोतरी नहीं, और 25 साल की अवधि:
$$C_{net} = 20000 - 5000 = 15000 \qquad S_1 = 200 \times 12 \times 1 = 2400$$$$n = \frac{15000}{2400} = 6.25\ \text{years}$$कुल बचत हुई \(2400 \times 25 = 60000\), शुद्ध लाभ \(60000 - 15000 = 45000\) और ROI \(\frac{45000}{15000} \times 100 = 300\%\)।
आपकी पेबैक अवधि और ROI की व्याख्या
कैलकुलेटर छह इनपुट को चार नाममात्र नकद आंकड़ों में बदलता है। प्रत्येक एक संकीर्ण प्रश्न का उत्तर देता है, और सटीक रूप से जानना कि कौन सा प्रश्न है, आपको आउटपुट को अत्यधिक पढ़ने से बचाता है।
प्रत्येक आउटपुट का अर्थ क्या है
- पेबैक अवधि — वर्षों की संख्या जब तक संचयी बिल बचत, साल दर साल जोड़ी गई, पहली बार रिबेट के बाद शुद्ध लागत के बराबर हो। आंतरिक रूप से उपकरण पहले पूर्ण वर्ष \(k\) को खोजता है जिसमें चलने वाली कुल शुद्ध लागत तक पहुंचती है, फिर उस वर्ष के अंदर रैखिक प्रक्षेप करता है: \(P_{\text{back}} = (k-1) + \dfrac{C - \sum_{n=1}^{k-1} S\,(1+g)^{\,n-1}}{S\,(1+g)^{\,k-1}}\)। बचत को उस वर्ष में अंकित मूल्य पर गिना जाता है जिसमें वह होती है — उन्हें आज तक वापस छूट नहीं दी जाती है। 5.81 वर्षों की पेबैक इसलिए मतलब है "नाममात्र बचत साल 6 के माध्यम से आधे रास्ते पर शुद्ध लागत के बराबर है", आंतरिक दर वापसी (IRR) नहीं और शुद्ध वर्तमान मूल्य (NPV) नहीं।
- जीवनकाल (कुल) बचत — योग \(T = \sum_{n=1}^{Y} S\,(1+g)^{\,n-1}\) पूरी विश्लेषण अवधि पर। यह आंकड़ा मानता है कि आपके द्वारा दर्ज की गई वृद्धि दर क्षितिज के प्रत्येक एक वर्ष में मानी जाती है। 25 वर्षों में वह धारणा परिणाम पर हावी हो जाती है: अंतिम वर्ष की बचत पहले वर्ष की \((1+g)^{24}\) गुना है, इसलिए 3% प्रविष्टि साल 25 को साल 1 का लगभग दोगुना बनाती है, और 6% प्रविष्टि इसे लगभग चार गुना बना देती है।
- शुद्ध लाभ — बस \(T - C\), पूरी अवधि में शुद्ध लागत पर गिनी गई बचत की अधिकता। नकारात्मक का मतलब है कि सरणी आपके द्वारा तैयार किए गए क्षितिज के अंदर खुद के लिए भुगतान नहीं की।
- ROI — शुद्ध लाभ को शुद्ध लागत से विभाजित, एक सादे प्रतिशत के रूप में व्यक्त: \(\text{ROI} = \dfrac{T - C}{C} \times 100\)। यह पूरी विश्लेषण अवधि के लिए एक संचयी आंकड़ा है, प्रति वर्ष नहीं। नीचे दिए गए बेसलाइन उदाहरण में (शुद्ध लागत $15,000, $200 मासिक बिल पूरी तरह से ऑफसेट, 3% वृद्धि, 25 वर्ष) ROI 483.3% — यह 25 वर्षों में कुल 483.3% है, प्रति वर्ष नहीं, और यह एक वित्तीय उत्पाद पर उद्धृत वार्षिक रिटर्न से सीधे तुलनीय नहीं है।
क्षितिज के विरुद्ध पेबैक पढ़ना
यदि पेबैक अवधि आपके द्वारा दर्ज की गई विश्लेषण अवधि से छोटी है, तो सरणी सिस्टम के तैयार जीवन के अंदर शुद्ध लाभ उत्पन्न करती है, और पेबैक के बाद के वर्ष वे हैं जो अधिकता उत्पन्न करते हैं। यदि पेबैक क्षितिज से परे आता है (या उपकरण \(Y\) वर्षों के भीतर शुद्ध लागत तक नहीं पहुंच सकता है), तो मॉडल आपके द्वारा निर्दिष्ट जीवन के भीतर कोई शुद्ध लाभ नहीं दिखाता है — शुद्ध लाभ नकारात्मक होगा और ROI शून्य से नीचे होगा।
मॉडल जानबूझकर क्या छोड़ता है
ये एक एकल स्थिर-वृद्धि धारणा के तहत नाममात्र नकद आंकड़े हैं। गणना में शामिल नहीं है:
- वित्त लागत — ऋण ब्याज, शुल्क या पट्टा भुगतान। एक वित्त प्रणाली की नकद कीमत दर्ज करना वास्तविक व्यय को कम बताता है।
- मुद्रास्फीति समायोजन / छूट — भविष्य की बचत को भविष्य की मुद्रा में गिना जाता है, इसलिए क्रय शक्ति स्थिर नहीं रहती है, और कोई छूट दर लागू नहीं होती है।
- पैनल क्षरण — क्रिस्टलीय-सिलिकॉन मॉड्यूल आमतौर पर समय के साथ धीरे-धीरे आउटपुट खो देते हैं; निर्माता प्रदर्शन वारंटियां आमतौर पर लगभग 0.25–0.7% प्रति वर्ष का संकेत देती हैं (लगभग 0.5%/वर्ष व्यापक रूप से उपयोग की जाने वाली योजना आंकड़ा है)। मॉडल वार्षिक बचत को वास्तविक शब्दों में स्थिर रखता है।
- इन्वर्टर प्रतिस्थापन — स्ट्रिंग इन्वर्टर अक्सर मॉड्यूल की तुलना में कम सेवा जीवन होते हैं, इसलिए 25-वर्षीय क्षितिज में एक प्रतिस्थापन लागत हो सकती है।
- रखरखाव, सफाई, निगरानी और बीमा, और किसी भी टैरिफ-संरचना परिवर्तन (समय-उपयोग दरें, निश्चित दैनिक शुल्क, निर्यात/फीड-इन टैरिफ कट) जो प्रभावी बचत को बदलते हैं।
यह भी ध्यान दें कि रिबेट योजनाएं, निर्यात टैरिफ और विशिष्ट बिजली-मूल्य वृद्धि देश और उपयोगिता द्वारा भिन्न होती हैं — उपकरण इनमें से कोई भी बिल्ट-इन डिफ़ॉल्ट नहीं रखता है, इसलिए परिणाम की यथार्थवाद पूरी तरह से आपके द्वारा दर्ज किए गए स्थानीय आंकड़ों पर निर्भर करता है। मुद्रा वह है जो आप टाइप करते हैं; इस लेख में उपयोग किए गए $ चिन्ह केवल पठनीयता के लिए हैं।
यह खंड समझाता है कि संख्याएं कैसे उत्पन्न होती हैं; यह सामान्य जानकारी है, वित्तीय सलाह नहीं है, और यह यह अनुशंसा नहीं करता है कि सिस्टम खरीदें, वित्त करें या पट्टे पर लें। उधार लेने या कर उपचार से संबंधित निर्णय के लिए, एक योग्य पेशेवर से बात करें।
पेबैक विभिन्न परिदृश्यों में कैसे बदलता है
नीचे दिया गया बेसलाइन $20,000 स्थापित सिस्टम है जिसमें $5,000 रिबेट (शुद्ध लागत $15,000), $200 मासिक विद्युत बिल पूरी तरह से ऑफसेट, 3% वार्षिक दर वृद्धि और 25-वर्षीय विश्लेषण अवधि है। पहले वर्ष की बचत \(S = 12 \times B \times p\) है; अन्य प्रत्येक स्तंभ लेख के अपने फॉर्मूले का अनुसरण करता है, इसलिए पंक्तियां एक दूसरे से समेटी जाती हैं। प्रत्येक पंक्ति केवल एक ड्राइवर को बदलती है।
| परिदृश्य | शुद्ध लागत | पहले वर्ष की बचत | वृद्धि g | पेबैक (वर्ष) | 25-वर्षीय कुल बचत | शुद्ध लाभ | ROI |
|---|---|---|---|---|---|---|---|
| वृद्धि 0% (स्थिर कीमतें) | $15,000 | $2,400 | 0% | 6.25 | $60,000 | $45,000 | 300.0% |
| बेसलाइन — वृद्धि 3%, 100% ऑफसेट | $15,000 | $2,400 | 3% | 5.81 | $87,502 | $72,502 | 483.3% |
| वृद्धि 6% | $15,000 | $2,400 | 6% | 5.46 | $131,675 | $116,675 | 777.8% |
| बिल का 70% ऑफसेट करें | $15,000 | $1,680 | 3% | 8.03 | $61,252 | $46,252 | 308.3% |
| बिल का 50% ऑफसेट करें | $15,000 | $1,200 | 3% | 10.77 | $43,751 | $28,751 | 191.7% |
| कोई रिबेट नहीं ($20,000 का पूर्ण भुगतान) | $20,000 | $2,400 | 3% | 7.55 | $87,502 | $67,502 | 337.5% |
बेसलाइन अंकगणित, चरण दर चरण
पहले वर्ष की बचत:
$$S = 12 \times \$200 \times \frac{100}{100} = \$2{,}400 \qquad g = \frac{3}{100} = 0.03 \qquad C = \$20{,}000 - \$5{,}000 = \$15{,}000$$5 पूर्ण वर्षों के बाद संचयी बचत (एक ज्यामितीय श्रृंखला):
$$\sum_{n=1}^{5} 2400\,(1.03)^{\,n-1} = 2400 \times \frac{(1.03)^{5} - 1}{0.03} = 2400 \times 5.30914 = \$12{,}741.93$$यह अभी भी $15,000 से कम है, इसलिए क्रॉसिंग साल 6 में होती है (\(k = 6\)), जहां बचत है \(2400 \times (1.03)^{5} = \$2{,}782.26\):
$$P_{\text{back}} = 5 + \frac{15{,}000 - 12{,}741.93}{2{,}782.26} = 5 + 0.81 = 5.81\ \text{वर्ष}$$25-वर्षीय क्षितिज पर कुल बचत, फिर शुद्ध लाभ और ROI:
$$T = 2400 \times \frac{(1.03)^{25} - 1}{0.03} = 2400 \times 36.4593 = \$87{,}502$$$$T - C = 87{,}502 - 15{,}000 = \$72{,}502 \qquad \text{ROI} = \frac{72{,}502}{15{,}000} \times 100 = 483.3\%$$पंक्तियां क्या दिखाती हैं
- वृद्धि जीवनकाल कुल पर सबसे बड़ी लीवर है, न कि पेबैक पर। g को 0% से 6% तक ले जाने से पेबैक केवल लगभग 0.8 वर्षों तक कम हो जाता है (6.25 → 5.46) क्योंकि प्रारंभिक-वर्ष की बचत अभी तक मुश्किल से बढ़ी है — लेकिन यह 25-वर्षीय बचत को दोगुने से अधिक कर देता है ($60,000 → $131,675), क्योंकि यौगिकिकरण पूरी तरह से क्षितिज के पीछे की ओर आता है।
- ऑफसेट लगभग आनुपातिक रूप से पेबैक चलाता है। बिल का सौर प्रतिस्थापन (100% → 50%) का हिस्सा आधा करने से वार्षिक बचत आधी हो जाती है और पेबैक लगभग दोगुना हो जाता है (5.81 → 10.77 वर्ष)। यह इनपुट है जो अक्सर बहुत आशावादी रूप से सेट किया जाता है: एक सिस्टम केवल उस खपत को ऑफसेट करता है जिसे वह वास्तव में परोसता है, और अप्रयुक्त दोपहर की पीढ़ी केवल जो कुछ भी आपकी निर्यात व्यवस्था भुगतान करती है उसके लायक है।
- एक रिबेट पेबैक और ROI में सुधार करता है लेकिन जीवनकाल बचत में नहीं। $5,000 प्रोत्साहन को हटाने से कुल बचत $87,502 पर अपरिवर्तित रहती है जबकि पेबैक को 5.81 से 7.55 वर्षों तक धकेलती है और ROI को 483.3% से 337.5% तक काटती है — प्रोत्साहन योजनाएं लागत पक्ष पर शुद्ध रूप से कार्य करती हैं, और वे देश, राज्य और उपयोगिता द्वारा व्यापक रूप से भिन्न होती हैं।
सभी पंक्तियां कोई छूट न किए गए नाममात्र नकद हैं और ऊपर वर्णित वित्त लागत, क्षरण, इन्वर्टर प्रतिस्थापन और रखरखाव को बाहर करती हैं।
मुख्य शब्दों की व्याख्या
| शब्द | प्रतीक | परिभाषा |
|---|---|---|
| सिस्टम लागत | \(C\) | सरणी की कुल स्थापित कीमत — मॉड्यूल, इन्वर्टर, माउंटिंग, वायरिंग, श्रम, परमिट और कोई भी लागू बिक्री कर — जैसा कि प्रोत्साहन से पहले उद्धृत है। सिस्टम लागत के रूप में दर्ज किया गया। |
| रिबेट / प्रोत्साहन | \(R\) | कोई भी अग्रिम कमी जो आप वास्तव में प्राप्त करते हैं: एक अनुदान, उपयोगिता रिबेट, प्रमाणपत्र मूल्य या कर क्रेडिट। इसे एक ही मुद्रा इकाइयों में दर्ज करें और केवल एक बार (इसे सिस्टम लागत से भी घटाएं नहीं)। |
| शुद्ध लागत | \(C_{\text{net}}\) | वह राशि जिसे बचत को चुकानी होगी: \(C_{\text{net}} = C - R\)। कैलकुलेटर के सूत्र बॉक्स इस शुद्ध आंकड़े को बस \(C\) के रूप में लिखते हैं। |
| मासिक बिल | \(B\) | सोलर से पहले आपका वर्तमान औसत मासिक विद्युत बिल। एक महीने की बजाय 12-महीने का औसत उपयोग करें, क्योंकि हीटिंग और कूलिंग सीजन किसी एक बिल को विकृत करते हैं। |
| प्रतिशत ऑफसेट | \(p\) | वह बिल का हिस्सा जिसे सरणी वास्तव में प्रतिस्थापित करती है, एक प्रतिशत के रूप में। साल 1 में वार्षिक बचत है \(S = 12 \times B \times p/100\)। 100% से नीचे के मान रात-दिन और सर्दियों की खपत को प्रतिबिंबित करते हैं अभी भी ग्रिड से खरीदे गए, और निश्चित आपूर्ति शुल्क जो आप जो भी उत्पन्न करते हैं उसके लिए भुगतान योग्य रहते हैं। |
| वार्षिक दर वृद्धि | \(g\) | विद्युत कीमतों में अपेक्षित वार्षिक वृद्धि, एक प्रतिशत के रूप में दर्ज की गई और दशमलव \(g = \text{दर वृद्धि}/100\) के रूप में उपयोग की गई। साल \(n\) की बचत है \(S\,(1+g)^{\,n-1}\)। ऐतिहासिक वृद्धि देशों और उपयोगिताओं के बीच तेजी से भिन्न होती है, इसलिए यह आपके अपने स्थानीय टैरिफ इतिहास से आना चाहिए, वैश्विक आंकड़े से नहीं। |
| विश्लेषण अवधि | \(N\) (क्षेत्र: वर्ष, \(Y\)) | वह क्षितिज जिसपर बचत जमा की जाती है। 25 वर्ष एक सामान्य विकल्प है क्योंकि कई मॉड्यूल निर्माता लगभग 25–30 वर्षों के प्रदर्शन वारंटियां जारी करते हैं; यह एक मॉडलिंग सम्मेलन है, गारंटीकृत सेवा जीवन नहीं। |
| पेबैक अवधि | \(P_{\text{back}}\) | वर्ष जब तक संचयी बचत पहली बार \(C_{\text{net}}\) के बराबर हो, क्रॉसिंग वर्ष के भीतर रैखिक प्रक्षेप के साथ। यह सरल (कोई छूट न किए गए) पेबैक है — भविष्य की बचत को अंकित मूल्य पर गिना जाता है, कोई छूट दर नहीं, कोई मुद्रास्फीति समायोजन नहीं और कोई वित्त लागत नहीं, इसलिए यह एक IRR नहीं है और न ही एक छूट किए गए पेबैक है। |
| जीवनकाल (कुल) बचत | \(T\) | \(T = \sum_{n=1}^{N} S\,(1+g)^{\,n-1}\) — विश्लेषण अवधि में नाममात्र मुद्रा में सभी बढ़ी हुई वार्षिक बचत जोड़ी गई। |
| शुद्ध लाभ | \(T - C_{\text{net}}\) | कुल बचत कम शुद्ध लागत। सकारात्मक का मतलब है कि सरणी ने क्षितिज के अंदर खुद को चुकाया; नकारात्मक का मतलब है कि इसने नहीं किया। |
| ROI | \(\dfrac{T - C_{\text{net}}}{C_{\text{net}}} \times 100\) | पूरी विश्लेषण अवधि पर एक संचयी सरल रिटर्न, एक प्रतिशत के रूप में व्यक्त — एक वार्षिकीकृत या यौगिक दर नहीं, और नकद प्रवाह के समय के लिए समायोजित नहीं। |
केवल सामान्य जानकारी; स्थानीय टैरिफ, प्रोत्साहन नियम और कर उपचार न्यायक्षेत्र द्वारा भिन्न होते हैं, इसलिए आपके द्वारा दर्ज किए गए आंकड़ों को अपने स्वयं के उपयोगिता विवरण और राष्ट्रीय योजना दस्तावेज़ के विरुद्ध जांचें।
अक्सर पूछे जाने वाले सवाल
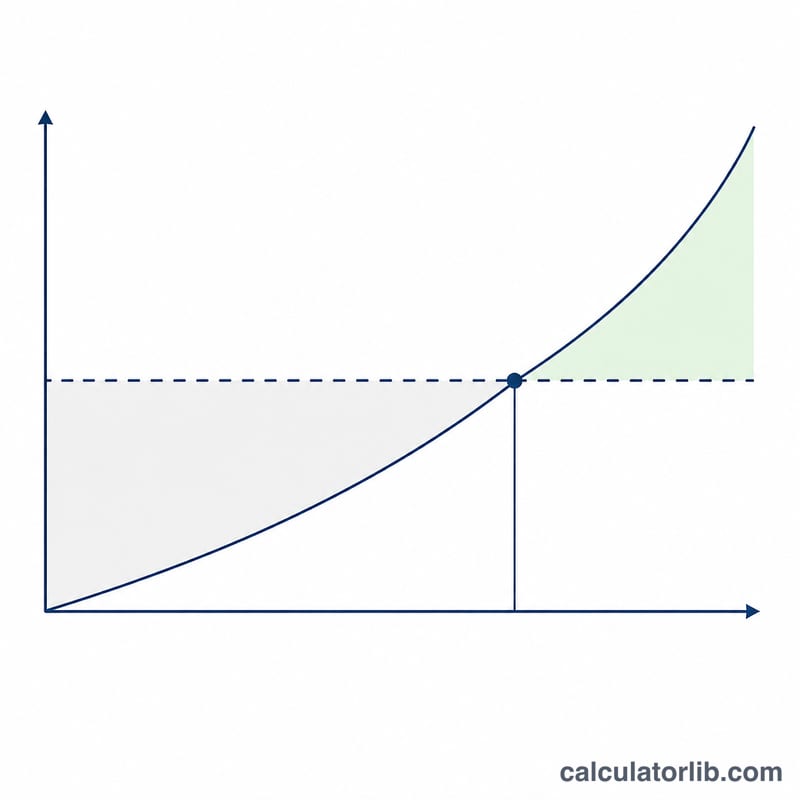
बिजली दरों में ज़्यादा बढ़ोतरी मानने पर पेबैक जल्दी क्यों हो जाता है? जो यूनिट आप ग्रिड से नहीं खरीद रहे, उसकी कीमत हर साल बढ़ती जाती है। इसलिए सालाना बचत भी बढ़ती जाती है और जमा होती बचत की रेखा शुद्ध लागत को पहले ही पार कर लेती है।
क्या इसमें लोन का ब्याज शामिल है? नहीं। यह सिर्फ यह मापता है कि सिस्टम नकद बचत से अपनी शुद्ध लागत कितनी जल्दी वसूल करता है। अगर आपने लोन लिया है, तो पेबैक अवधि की तुलना अपने लोन की अवधि से करें — अगर पेबैक लोन की अवधि से कम है, तो समझिए पैनल खुद ही EMI निकाल रहे हैं।
इसमें क्या शामिल नहीं है? पैनल की क्षमता में गिरावट (लगभग 0.5% सालाना), इन्वर्टर बदलने का खर्च, रखरखाव और नेट मीटरिंग/फीड-इन टैरिफ से मिलने वाला एक्सपोर्ट क्रेडिट। नतीजे को योजना बनाने का अनुमान मानें, पक्का कोटेशन नहीं। ध्यान रहे कि सब्सिडी, नेट मीटरिंग और बिजली की दरें हर देश और हर राज्य में अलग-अलग होती हैं — अपने स्थानीय डिस्कॉम के नियम ज़रूर जाँच लें।