O que é o valor patrimonial por ação?
O Valor Patrimonial por Ação (VPA, ou BVPS, do inglês Book Value Per Share) mede o valor do patrimônio líquido dos acionistas ordinários que corresponde a cada ação em circulação de uma empresa. Ele representa o valor por ação da empresa com base em seu balanço patrimonial — ou seja, o que os acionistas ordinários receberiam, teoricamente, por ação se todos os ativos fossem liquidados pelo valor contábil registrado e todos os passivos e direitos dos preferencialistas fossem quitados.
Como usar esta calculadora
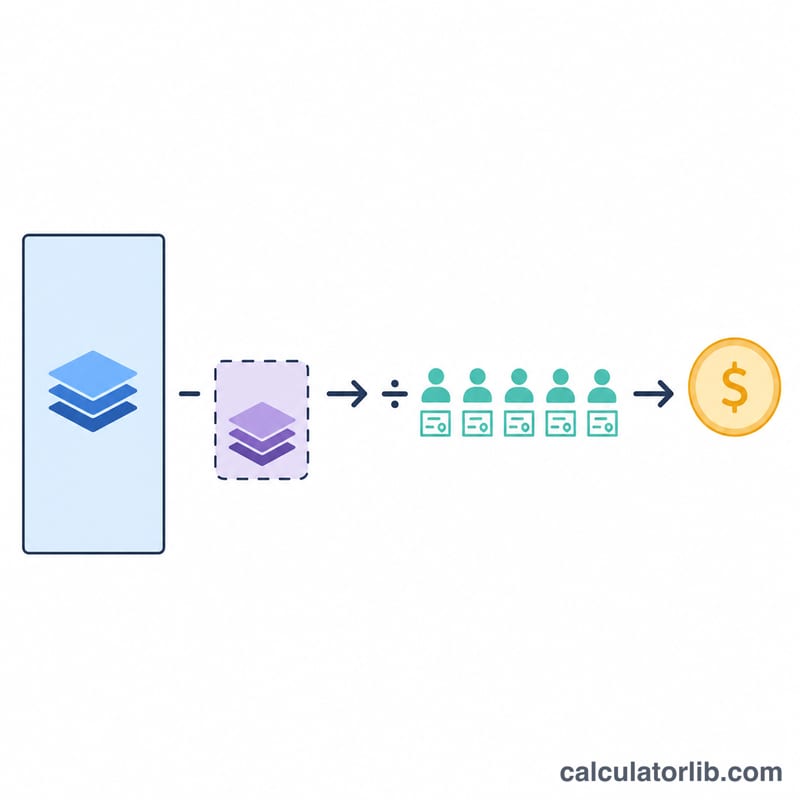
Informe três valores do balanço patrimonial da empresa: o patrimônio líquido total, o patrimônio preferencial, se houver (o direito que tem prioridade sobre as ações ordinárias — informe 0 se não houver) e o número de ações ordinárias em circulação. A calculadora subtrai o patrimônio preferencial do patrimônio líquido total para obter o patrimônio disponível aos acionistas ordinários e, em seguida, divide pelo número de ações para chegar ao VPA.
A fórmula explicada
A fórmula é VPA = (Patrimônio Líquido Total − Patrimônio Preferencial) / Ações em Circulação. O patrimônio preferencial é removido porque os acionistas preferenciais têm prioridade sobre os ativos líquidos da empresa. Ao dividir o "patrimônio ordinário" restante pelas ações em circulação, obtém-se o valor patrimonial atribuível a cada ação ordinária.
Exemplo prático
Suponha que uma empresa tenha patrimônio líquido total de $5.000.000, patrimônio preferencial de $500.000 e 900.000 ações ordinárias em circulação. Patrimônio ordinário = $5.000.000 − $500.000 = $4.500.000. VPA = $4.500.000 / 900.000 = $5,00 por ação. Se a ação é negociada acima de $5, os investidores estão pagando um prêmio sobre o valor patrimonial; abaixo de $5, um desconto.
Como interpretar o resultado do VPA
O Valor Patrimonial por Ação (VPA) representa o valor por ação do patrimônio ordinário de uma empresa de acordo com seu balanço patrimonial. Isoladamente, o número é mais útil quando comparado ao preço de mercado por ação da empresa, comparação formalizada no índice preço/valor patrimonial (P/VP):
$$\text{P/B} = \frac{\text{Preço de Mercado por Ação}}{\text{BVPS}}$$Quando o preço de mercado está abaixo do VPA, o índice P/VP é menor que 1, o que significa que o mercado avalia a empresa em menos do que o valor contábil de seus ativos líquidos. Quando o preço está acima do VPA, o índice P/VP é maior que 1, o que significa que o mercado atribui valor além do patrimônio registrado — muitas vezes refletindo lucros futuros esperados, força da marca ou perspectivas de crescimento. Por exemplo, uma ação negociada a $30 com VPA de $20 tem um índice P/VP de 1,5.
O setor importa muito. Setores com uso intensivo de ativos, como bancos, seguros, indústria, imóveis e serviços públicos, tendem a ter ativos tangíveis no balanço que se refletem de forma razoável no patrimônio líquido, por isso o VPA e o P/VP são muito acompanhados nesses setores. Negócios com poucos ativos, como software, consultoria e marcas de consumo, obtêm a maior parte de seu valor de ativos intangíveis — propriedade intelectual, relacionamento com clientes e marca — que não são totalmente captados no patrimônio contábil; por isso, costumam ser negociados com múltiplos P/VP elevados que dizem pouco sobre sobrevalorização ou subvalorização.
Limitações. O VPA se baseia na contabilidade a custo histórico: muitos ativos são registrados pelo preço original de compra menos a depreciação, e não pelo valor atual de mercado, de modo que o patrimônio contábil pode subestimar (ou, ocasionalmente, superestimar) o valor econômico real dos ativos da empresa. Intangíveis gerados internamente, como uma marca desenvolvida ou tecnologia proprietária, geralmente não são registrados como ativos, enquanto o ágio (goodwill) adquirido pode inflar o patrimônio. Recompras de ações, baixas contábeis e escolhas contábeis também afetam o valor.
Um VPA negativo ocorre quando os passivos (mais eventuais direitos dos preferencialistas) superam o ativo total, normalmente em decorrência de prejuízos acumulados — perdas contínuas que reduziram os lucros retidos a menos de zero. Também pode ocorrer após grandes recompras financiadas por dívida ou dividendos extraordinários. Um resultado negativo torna o índice P/VP sem significado e indica que, em base contábil, os acionistas ordinários não têm patrimônio residual.
Esta seção contém apenas informações factuais e não constitui recomendação de investimento.
VPA em diferentes cenários
A tabela abaixo mostra como o VPA responde a mudanças no patrimônio líquido total, nos direitos preferenciais e no número de ações. O VPA é calculado como (Patrimônio Líquido Total − Patrimônio Preferencial) ÷ Ações Ordinárias em Circulação.
| Cenário | Patrimônio líquido total | Patrimônio preferencial | Ações ordinárias | VPA |
|---|---|---|---|---|
| Sem ações preferenciais | $50.000.000 | $0 | 5.000.000 | $10,00 |
| Grande direito preferencial | $50.000.000 | $20.000.000 | 5.000.000 | $6,00 |
| Grande quantidade de ações | $50.000.000 | $0 | 25.000.000 | $2,00 |
| Recompra reduz as ações (o patrimônio também cai pelo caixa utilizado) | $45.000.000 | $0 | 4.000.000 | $11,25 |
| Prejuízo acumulado (patrimônio líquido negativo) | -$8.000.000 | $0 | 5.000.000 | -$1,60 |
Observe que duas empresas com o mesmo patrimônio líquido total de $50M podem informar VPAs muito diferentes, dependendo dos direitos preferenciais e do número de ações. A linha da recompra ilustra um efeito comum: recomprar ações consome caixa (reduzindo o patrimônio líquido total), mas diminui o denominador de forma mais acentuada, de modo que o VPA pode subir mesmo com a queda do patrimônio.
Principais termos e definições
- Patrimônio líquido total
- A participação residual nos ativos de uma empresa após a dedução de todos os passivos, igual aos ativos menos os passivos. No balanço, inclui o capital integralizado, os lucros retidos e qualquer patrimônio preferencial, menos as ações em tesouraria.
- Patrimônio preferencial
- A parcela do patrimônio atribuível aos acionistas preferenciais, que têm direito sobre os ativos e dividendos antes dos acionistas ordinários. É subtraído na fórmula do VPA para que o resultado reflita apenas o que pertence aos acionistas ordinários.
- Patrimônio ordinário
- O patrimônio líquido total menos o patrimônio preferencial — o valor contábil pertencente aos acionistas ordinários. É o numerador do cálculo do VPA.
- Ações em circulação
- O número de ações ordinárias atualmente detidas por todos os acionistas, incluindo investidores institucionais e pessoas ligadas à empresa, mas excluindo as ações em tesouraria que a empresa recomprou. É o denominador do VPA.
- Valor contábil (valor patrimonial)
- O valor de um ativo, de um passivo ou do patrimônio líquido de toda a empresa, conforme registrado no balanço segundo as normas contábeis, geralmente com base no custo histórico menos a depreciação ou amortização, e não no valor atual de mercado.
- Valor de mercado por ação
- O preço atual de negociação de uma ação ordinária no mercado de ações, determinado pela oferta e pela demanda. Compará-lo com o VPA produz o índice preço/valor patrimonial.
- Índice Preço/Valor Patrimonial (P/VP)
- O preço de mercado por ação dividido pelo VPA. Um índice abaixo de 1 significa que a ação é negociada abaixo do valor patrimonial; acima de 1, que os investidores pagam um prêmio sobre o patrimônio registrado.
Perguntas frequentes
Um VPA maior é sempre melhor? Não necessariamente. O VPA é mais útil quando comparado ao preço de mercado (índice preço/valor patrimonial) e a empresas do mesmo setor.
Qual a diferença entre o VPA e o valor de mercado por ação? O VPA vem dos registros contábeis (custo histórico), enquanto o valor de mercado reflete o que os investidores estão dispostos a pagar hoje, incluindo expectativas de crescimento futuro.
Devo incluir ações preferenciais nas ações em circulação? Não. Use apenas as ações ordinárias em circulação, pois o patrimônio preferencial já é subtraído no numerador.