O que é a depreciação linear?
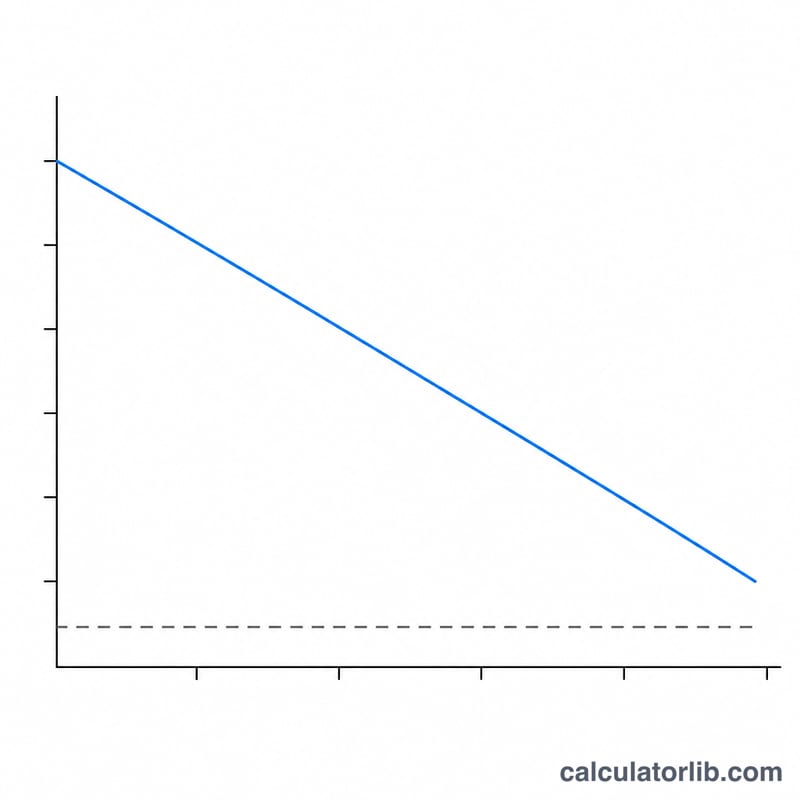
A depreciação linear é o método mais simples e mais utilizado para distribuir o custo de um ativo imobilizado ao longo de sua vida útil. Em vez de lançar toda a compra como despesa no ano em que ela foi feita, você distribui um valor igual por cada ano em que o ativo está em uso. Isso gera uma despesa constante e previsível, fácil de orçar e que aparece de forma consistente na demonstração de resultados e no balanço patrimonial.
Como usar esta calculadora
Informe três valores: o custo do ativo (o preço de compra total mais quaisquer custos para deixá-lo pronto para uso), o valor residual (o valor estimado de revenda ou sucata no fim da vida útil) e a vida útil em anos. A calculadora retorna instantaneamente a despesa anual de depreciação, o valor mensal equivalente, a base depreciável total e a taxa anual de depreciação como porcentagem do custo.
A fórmula explicada
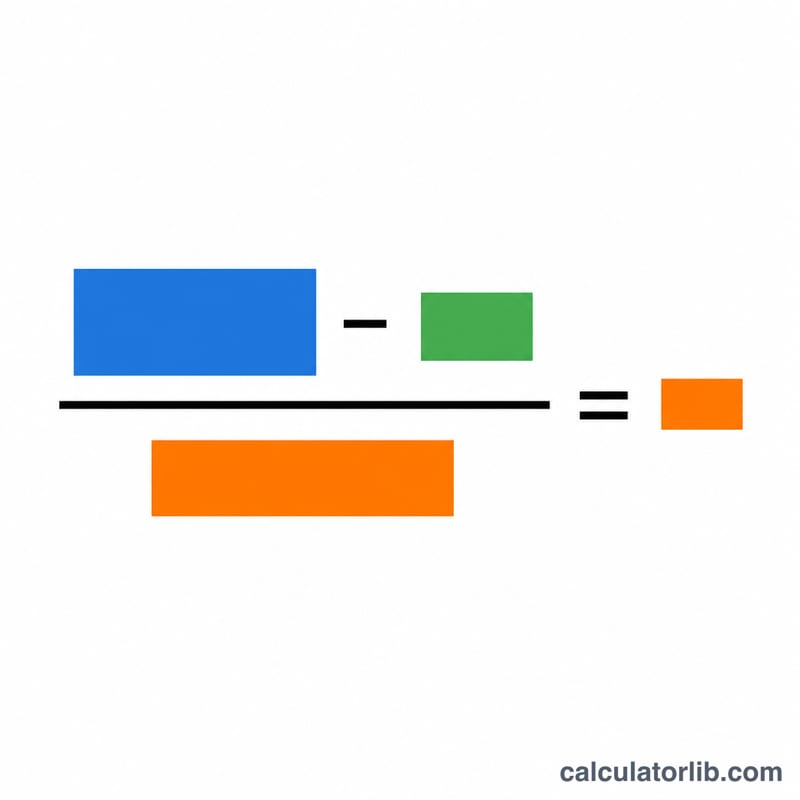
A equação principal é $$\text{Depreciação Anual} = \frac{\text{Custo} - \text{Valor Residual}}{\text{Vida Útil}}$$. O numerador, Custo − Valor residual, é chamado de base depreciável: é a parte do valor do ativo que será efetivamente consumida. Dividir essa base pelo número de anos resulta no encargo anual constante. Como o valor nunca muda de um ano para o outro, o método é chamado de "linear".
Exemplo prático
Suponha que uma empresa compre uma máquina por $10.000 e espere vendê-la por $1.000 após 5 anos. A base depreciável é $$\$10\,000 - \$1\,000 = \$9\,000.$$ Dividindo por 5 anos, obtém-se $$\frac{\$9\,000}{5} = \$1\,800$$ de depreciação por ano, ou \(\$150\) por mês. A taxa anual é $$\frac{\$1\,800}{\$10\,000} = 18\%$$ do custo original por ano.
Perguntas frequentes
O valor residual pode ser zero? Sim. Se você espera que o ativo não tenha valor no fim da vida útil, informe 0 e o custo total passa a ser a base depreciável.
O que é vida útil? É o número estimado de anos em que o ativo continuará produtivo. Autoridades fiscais e normas contábeis costumam publicar vidas úteis recomendadas para diferentes classes de ativos.
Qual é a diferença entre o método linear e o de saldos decrescentes? O método linear lança o mesmo valor todos os anos, enquanto os métodos de saldos decrescentes concentram despesas maiores nos primeiros anos. O método linear é preferido quando o ativo gera valor de maneira uniforme ao longo do tempo.