Что такое линейный способ амортизации?
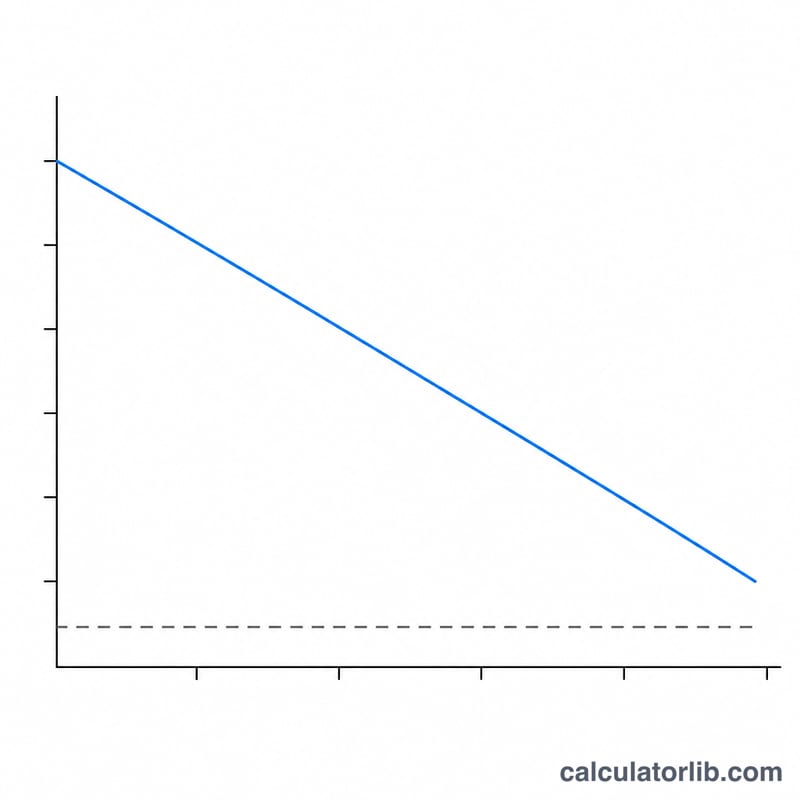
Линейная амортизация — самый простой и распространённый способ списания стоимости основного средства в течение срока его полезного использования. Вместо того чтобы относить на расходы всю покупку в год приобретения, вы распределяете одинаковую сумму на каждый год эксплуатации актива. В результате получается ровный и предсказуемый расход, который легко закладывать в бюджет и который из года в год одинаково отражается в отчёте о финансовых результатах и в балансе.
Как пользоваться калькулятором
Введите три значения: стоимость актива (полная цена покупки плюс все затраты на доведение его до состояния, пригодного к использованию), ликвидационную стоимость (предполагаемую цену перепродажи или стоимость лома в конце срока службы) и срок полезного использования в годах. Калькулятор сразу покажет годовую сумму амортизации, эквивалентную ежемесячную величину, общую амортизируемую базу и годовую норму амортизации в процентах от стоимости.
Разбор формулы
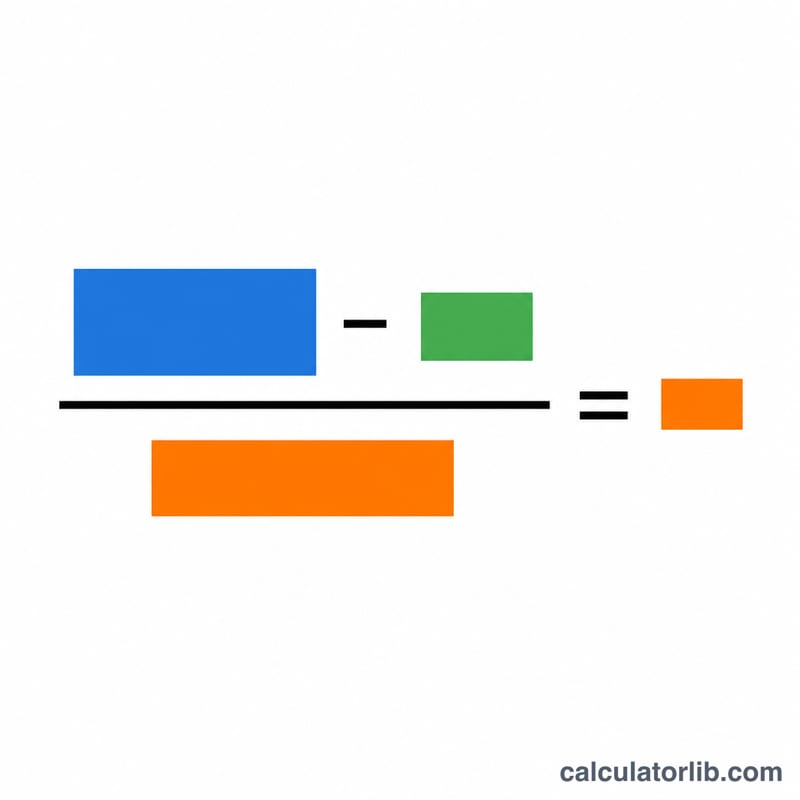
Основное уравнение выглядит так: $$\text{Годовая амортизация} = \frac{\text{Стоимость} - \text{Ликвидационная стоимость}}{\text{Срок полезного использования}}$$ Числитель «Стоимость − Ликвидационная стоимость» называют амортизируемой базой — это та часть стоимости актива, которая действительно будет «израсходована». Разделив базу на количество лет, вы получаете постоянную годовую сумму. Поскольку эта величина не меняется год от года, способ и называют «линейным».
Пример расчёта
Допустим, компания покупает станок за 10 000 $ и рассчитывает продать его за 1 000 $ через 5 лет. Амортизируемая база составит $$10\,000\ \$ - 1\,000\ \$ = 9\,000\ \$$$ Разделив на 5 лет, получаем 1 800 $ амортизации в год, или 150 $ в месяц. Годовая норма равна \(1\,800\ \$ \div 10\,000\ \$ = 18\%\) от первоначальной стоимости в год.
Частые вопросы
Может ли ликвидационная стоимость быть нулевой? Да. Если вы считаете, что в конце срока службы актив не будет иметь ценности, введите 0 — тогда амортизируемой базой станет вся его стоимость.
Что такое срок полезного использования? Это предполагаемое количество лет, в течение которых актив остаётся производительным. Налоговые органы и стандарты бухгалтерского учёта часто публикуют рекомендованные сроки службы для разных групп активов (в России, например, применяются амортизационные группы по Налоговому кодексу и ОКОФ).
Чем линейный способ отличается от способа уменьшаемого остатка? При линейном способе каждый год списывается одинаковая сумма, тогда как методы уменьшаемого остатка переносят бо́льшую часть расходов на первые годы. Линейный способ предпочтителен, когда актив приносит пользу равномерно на протяжении всего срока службы.
Типичные сроки полезного использования по классам активов
В таблице ниже приведены широко используемые диапазоны сроков полезного использования для целей планирования. Это лишь общие ориентиры. Срок, который вы фактически применяете, определяется учетной политикой вашей компании, вашей оценкой того, как долго актив будет служить бизнесу по GAAP или МСФО, либо налоговыми правилами, которые к вам применяются. Цифры для зданий (27,5 и 39 лет) относятся именно к налоговой системе MACRS Соединенных Штатов и не применяются в других странах.
| Тип актива | Типичный срок полезного использования (лет) | Примечания |
|---|---|---|
| Компьютеры и ИТ-оборудование | 3-5 | Короткий срок из-за технологического устаревания; класс MACRS в США: 5 лет |
| Офисная мебель и приспособления | 7-10 | Класс MACRS в США: 7 лет |
| Транспортные средства (легковые автомобили, легкие грузовики) | 5 (часто 4-6) | Класс MACRS в США: 5 лет |
| Станки и производственное оборудование | 7-15 | Сильно зависит от отрасли и интенсивности использования |
| Улучшения земельных участков (покрытия, ограждения) | 15 | Класс MACRS в США: 15 лет |
| Жилые арендные здания | 27,5 | MACRS США, линейный метод |
| Нежилые здания | 39 | MACRS США, линейный метод |
| Земля | Не амортизируется | Земля, как правило, не амортизируется по GAAP, МСФО или налоговым правилам США |
По налоговым правилам США большинство классов MACRS по умолчанию используют ускоренные методы, поэтому линейный график обычно применяется для финансовой отчетности или по выбору. Всегда уточняйте срок у своего бухгалтера или в соответствующем стандарте.
Как рассчитать линейную амортизацию вручную
- Определите первоначальную стоимость актива. Включите покупную цену и расходы, необходимые для ввода актива в эксплуатацию, такие как доставка, монтаж и настройка. Пример: станок стоит 12 000 $ с учетом доставки и монтажа.
- Оцените ликвидационную стоимость. Это сумма, которую вы ожидаете получить по окончании срока службы актива. Пример: 2 000 $.
- Рассчитайте амортизируемую базу. $$\text{Амортизируемая база} = \text{Стоимость} - \text{Ликвидационная стоимость} = 12{,}000 - 2{,}000 = 10{,}000$$
- Разделите на срок полезного использования для годовых расходов. При сроке 5 лет: $$\text{Годовая амортизация} = \frac{12{,}000 - 2{,}000}{5} = 2{,}000$$ Годовые расходы составляют 2 000 $ в год.
- Разделите на 12 для месячных расходов. \(2{,}000 \div 12 \approx 166.67\) в месяц.
- Рассчитайте накопленную амортизацию и балансовую стоимость. Накопленная амортизация равна годовым расходам, умноженным на количество прошедших лет, а балансовая стоимость равна стоимости за вычетом накопленной амортизации. В конце 2-го года: накопленная амортизация \(= 2 \times 2{,}000 = 4{,}000\), а балансовая стоимость \(= 12{,}000 - 4{,}000 = 8{,}000\). В конце 5-го года балансовая стоимость равна ликвидационной стоимости в 2 000 $.
Пропорциональная амортизация за неполный год. Если актив введен в эксплуатацию в середине года, первый год амортизируется пропорционально количеству месяцев эксплуатации. Например, если станок введен в эксплуатацию 1 апреля, он используется 9 месяцев в первом году, поэтому амортизация за первый год составляет \(2{,}000 \times \frac{9}{12} = 1{,}500\). Оставшиеся 3 месяца расходов приходятся на последний год, поэтому общая амортизация по-прежнему равна амортизируемой базе в 10 000 $. Некоторые политики используют вместо этого соглашение о половине года или о половине месяца, поэтому следуйте своей учетной политике или применимым налоговым правилам.