什么是直线折旧法?
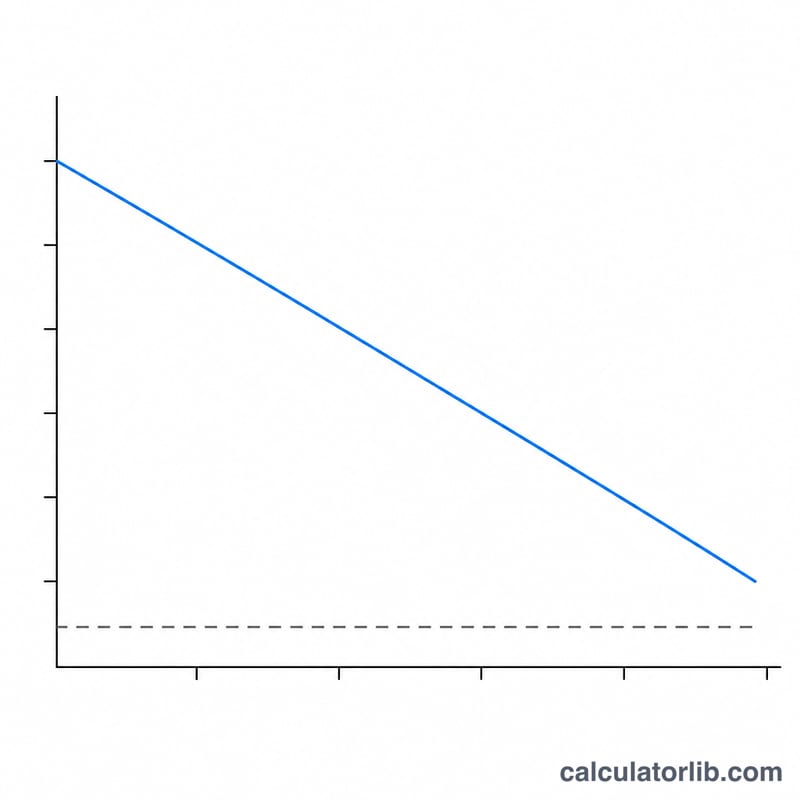
直线折旧法是将固定资产成本在其使用年限内进行分摊的最简单、也是应用最广泛的方法。它不会在购入当年一次性计入全部支出,而是把折旧额平均分摊到资产投入使用的每一年。这样得出的折旧费用稳定、可预测,便于编制预算,并能在利润表和资产负债表上持续、均衡地体现。
如何使用本计算器
只需填写三个数值:资产原值(完整的购置价款,加上让资产达到可使用状态所发生的相关费用)、残值(预计在使用期满时的转售或报废价值)以及以年为单位的使用年限。计算器会即时给出年折旧额、对应的月折旧额、应计折旧总额(折旧基数),以及年折旧率(占原值的百分比)。
计算公式详解
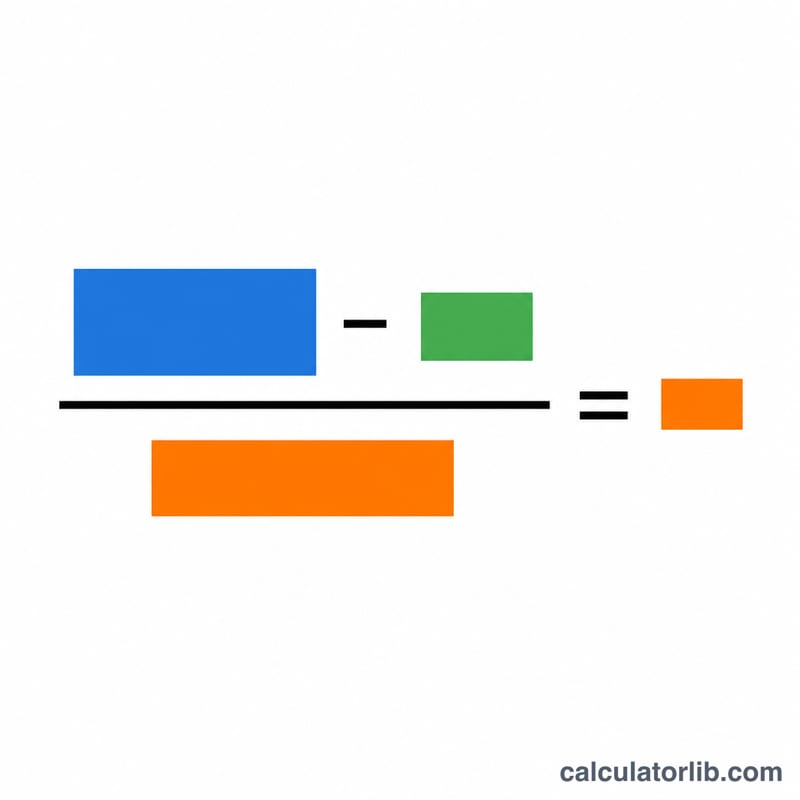
核心公式为:
$$\text{年折旧额} = \frac{\text{原值} - \text{残值}}{\text{使用年限}}$$其中分子“原值 − 残值”称为折旧基数,即资产价值中会被实际消耗的那部分。用折旧基数除以使用年限,便得到每年固定不变的折旧额。正因为该数额逐年保持不变,这种方法才被称为“直线”折旧法。
实例演算
假设某公司以 10,000 美元购入一台机器,预计 5 年后能以 1,000 美元出售。折旧基数为 \(10{,}000 - 1{,}000 = 9{,}000\) 美元。除以 5 年,即每年计提折旧
$$\frac{9{,}000}{5} = 1{,}800 \text{ 美元}$$折合每月 150 美元。年折旧率为 \(1{,}800 \div 10{,}000 = 18\%\),即每年按原值的 18% 计提。
按资产类别划分的典型使用年限
下表列出了用于规划的常用使用年限范围。这些仅为一般参考。您实际采用的年限由贵公司的会计政策、您根据GAAP或IFRS对资产将为企业服务多久的估计,或适用于您的税务规则决定。建筑物的数值(27.5年和39年)专门适用于美国MACRS税务体系,不适用于其他国家。
| 资产类型 | 典型使用年限(年) | 备注 |
|---|---|---|
| 计算机和IT设备 | 3-5 | 因技术过时,使用年限较短;美国MACRS类别为5年 |
| 办公家具和固定装置 | 7-10 | 美国MACRS类别为7年 |
| 车辆(轿车、轻型卡车) | 5(通常为4-6) | 美国MACRS类别为5年 |
| 机械和生产设备 | 7-15 | 因行业和使用强度差异很大 |
| 土地改良(铺装、围栏) | 15 | 美国MACRS类别为15年 |
| 住宅出租建筑 | 27.5 | 美国MACRS,直线法 |
| 非住宅建筑 | 39 | 美国MACRS,直线法 |
| 土地 | 不计提折旧 | 根据GAAP、IFRS或美国税务规则,土地通常不计提折旧 |
根据美国税务规则,大多数MACRS类别默认采用加速折旧法,因此直线法通常用于财务报告,或经选择后使用。请务必与您的会计师或相关准则确认使用年限。
如何手工计算直线法折旧
- 确定资产成本。 包括购买价格,以及使资产达到可用状态所需的费用,例如运输费、安装费和设置费。示例:一台机器连同运送和安装的成本为$12,000。
- 估算残值。 这是您预计在资产使用寿命结束时可收回的金额。示例:$2,000。
- 计算可折旧基数。 $$\text{可折旧基数} = \text{成本} - \text{残值} = 12{,}000 - 2{,}000 = 10{,}000$$
- 除以使用年限得出年度费用。 使用年限为5年时:$$\text{年度折旧} = \frac{12{,}000 - 2{,}000}{5} = 2{,}000$$ 年度费用为每年$2,000。
- 除以12得出月度费用。 \(2{,}000 \div 12 \approx 166.67\) 每月。
- 计算累计折旧和账面价值。 累计折旧等于年度费用乘以已经过的年数,账面价值等于成本减去累计折旧。在第2年末:累计折旧 \(= 2 \times 2{,}000 = 4{,}000\),账面价值 \(= 12{,}000 - 4{,}000 = 8{,}000\)。在第5年末,账面价值等于$2,000的残值。
部分年度按比例分摊。 如果资产在年中投入使用,则按使用月数对第一年进行比例分摊。例如,若机器于4月1日投入使用,则第一年使用9个月,因此第一年折旧为\(2{,}000 \times \frac{9}{12} = 1{,}500\)。剩余3个月的费用计入最后一年,因此折旧总额仍等于$10,000的可折旧基数。某些政策改用半年或半月惯例,因此请遵循您自己的会计政策或适用的税务规则。
常见问题
残值可以为零吗? 可以。如果预计资产在使用期满时已没有价值,填写 0 即可,此时全部原值都将作为折旧基数。
什么是使用年限? 它是指资产预计能够持续发挥效用的年数。各国税务机关和会计准则通常会针对不同类别的资产公布建议的使用年限——在中国,资产折旧年限同样有税法规定,与美国等国家的标准并不相同,请以适用于你所在地区的规定为准。
直线法与余额递减法有何区别? 直线法每年计提相同的折旧额,而余额递减法(加速折旧)会在使用前期计提更多折旧。当资产在整个使用周期内均衡地创造价值时,更适合采用直线法。