什麼是直線法折舊?
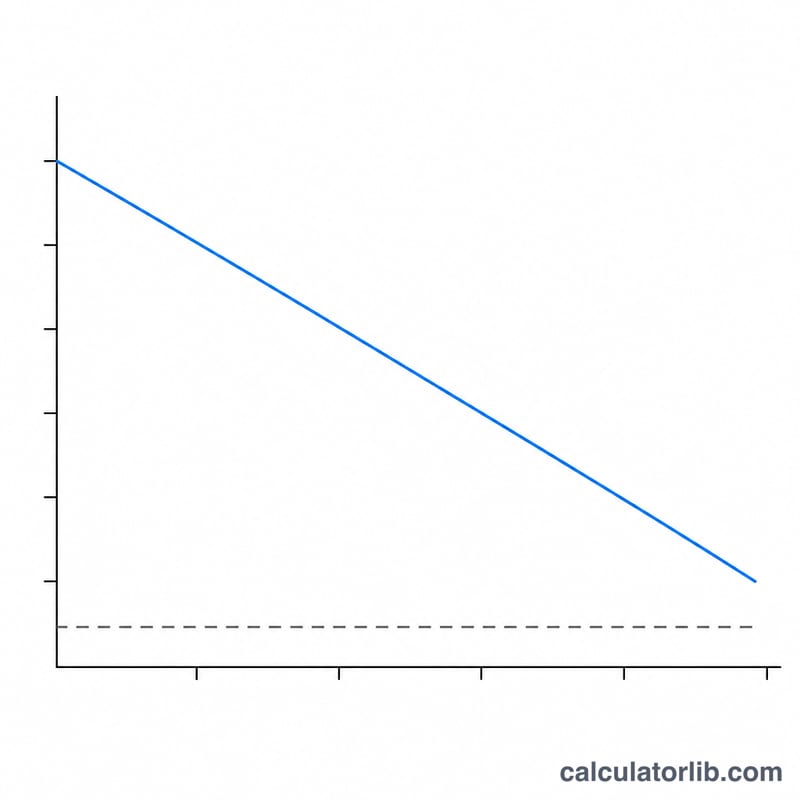
直線法折舊(Straight-Line Depreciation)是把固定資產的成本分攤到整個使用年限中最簡單、也最普遍採用的方法。你不會在購入當年就一次認列全部支出,而是把同樣的金額平均分配到資產服役的每一年。如此一來,每年的折舊費用都維持一致、容易預估,無論在損益表還是資產負債表上的呈現都相當穩定,編列預算也輕鬆許多。
如何使用這個計算器
只要輸入三個數值即可:資產成本(完整的購買價格,再加上讓資產達到可使用狀態所需的相關費用)、殘值(資產在使用年限結束時,預估的轉售或報廢價值),以及以年為單位的使用年限。計算器會立即算出每年折舊費用、相當於每月的折舊金額、可折舊基礎總額,以及以成本為基準的年折舊率(百分比)。
公式說明
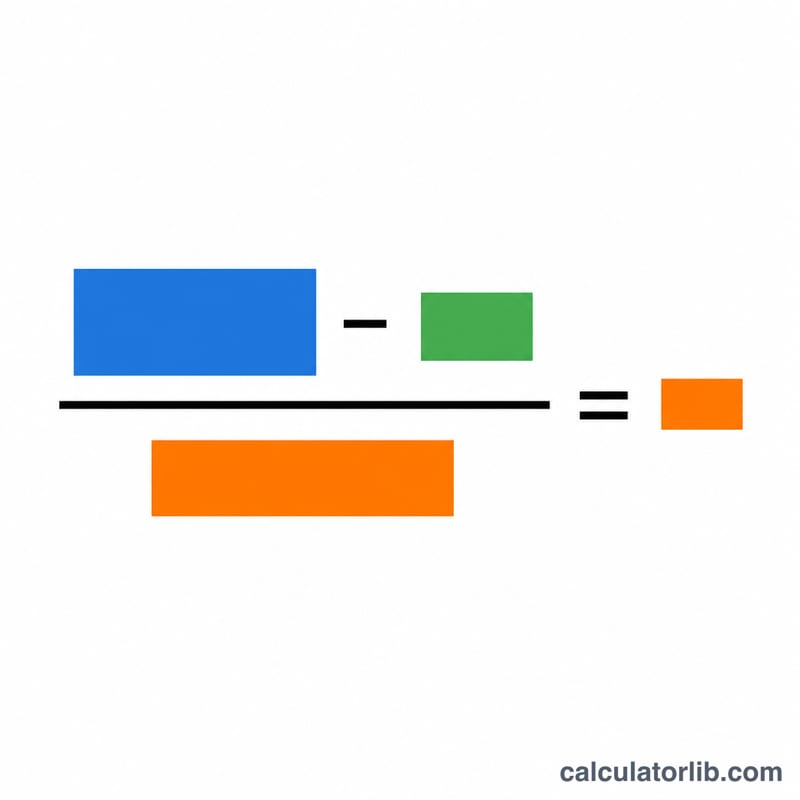
核心算式為 每年折舊 =(成本 − 殘值)÷ 使用年限:
$$\text{Annual Depreciation} = \frac{\text{Asset Cost} - \text{Salvage Value}}{\text{Useful Life (years)}}$$其中的分子「成本 − 殘值」稱為可折舊基礎,也就是資產價值中真正會被消耗掉的部分。將這個基礎除以年數,就得到每年固定的折舊金額。正因為這個數字年復一年都不會改變,所以才被稱為「直線法」。
實際範例
假設一家公司以 $10,000 購入一台機器,預估 5 年後可賣得 $1,000。可折舊基礎為 \(\$10{,}000 - \$1{,}000 = \$9{,}000\)。除以 5 年,每年的折舊費用為 $1,800,相當於每月 $150。換算成年折舊率則為 \(\$1{,}800 \div \$10{,}000\) = 每年提列原始成本的 18%。
各資產類別的典型可用年限
下表列出規劃時常用的可用年限範圍。這些僅為一般參考。您實際採用的年限,取決於貴公司的會計政策、您依 GAAP(美國一般公認會計原則)或 IFRS(國際財務報導準則)對資產將為企業服務年限的估計,或適用於您的稅務規定。建物的數字(27.5 年與 39 年)專屬於美國 MACRS 稅務制度,不適用於其他國家。
| 資產類型 | 典型可用年限(年) | 備註 |
|---|---|---|
| 電腦與資訊科技設備 | 3-5 | 因技術過時,使用年限較短;美國 MACRS 分類為 5 年 |
| 辦公家具與固定裝置 | 7-10 | 美國 MACRS 分類為 7 年 |
| 車輛(轎車、輕型卡車) | 5(通常為 4-6) | 美國 MACRS 分類為 5 年 |
| 機械與生產設備 | 7-15 | 依產業與使用強度差異很大 |
| 土地改良(鋪面、圍籬) | 15 | 美國 MACRS 分類為 15 年 |
| 住宅出租建物 | 27.5 | 美國 MACRS,直線法 |
| 非住宅建物 | 39 | 美國 MACRS,直線法 |
| 土地 | 不提列折舊 | 依 GAAP、IFRS 或美國稅務規定,土地一般不提列折舊 |
依美國稅務規定,大多數 MACRS 類別預設採用加速折舊法,因此財務報導或經選擇時通常會使用直線法。請務必與您的會計師或相關準則確認年限。
如何手算直線法折舊
- 確定資產成本。 包括購買價格,以及使資產可供使用所需的成本,例如運費、安裝費與設定費。範例:一台機器含運送與安裝費用共 $12,000。
- 估計殘值。 這是您預期在資產使用期滿時可收回的金額。範例:$2,000。
- 計算可折舊基數。 $$\text{可折舊基數} = \text{成本} - \text{殘值} = 12{,}000 - 2{,}000 = 10{,}000$$
- 除以可用年限,求得年度費用。 若可用年限為 5 年:$$\text{年度折舊} = \frac{12{,}000 - 2{,}000}{5} = 2{,}000$$ 年度費用為每年 $2,000。
- 除以 12,求得每月費用。 \(2{,}000 \div 12 \approx 166.67\) 每月。
- 計算累計折舊與帳面價值。 累計折舊為年度費用乘以已經過的年數,帳面價值為成本減去累計折舊。於第 2 年底:累計折舊 \(= 2 \times 2{,}000 = 4{,}000\),帳面價值 \(= 12{,}000 - 4{,}000 = 8{,}000\)。於第 5 年底,帳面價值等於 $2,000 的殘值。
部分年度分攤。 若資產於年中投入使用,則依使用月數分攤第一年的折舊。例如,若機器於 4月1日投入使用,第一年使用 9 個月,因此第一年折舊為 \(2{,}000 \times \frac{9}{12} = 1{,}500\)。其餘 3 個月的費用落在最後一年,因此折舊總額仍等於 $10,000 的可折舊基數。部分政策改採半年或半月慣例,因此請遵循您自己的會計政策或適用的稅務規定。
常見問題
殘值可以是零嗎?可以。如果你預估資產在使用年限結束時已毫無價值,只要輸入 0,整筆成本就會成為可折舊基礎。
什麼是使用年限?指的是資產預估能持續發揮效益的年數。各地的稅務機關與會計準則通常會針對不同類別的資產,公布建議的使用年限。
直線法和餘額遞減法有什麼不同?直線法每年提列相同金額,而餘額遞減法(Declining Balance)會把較大的折舊費用集中在早期年度。當資產的效益是隨著時間平均釋放時,直線法通常是較合適的選擇。