सीधी-रेखा मूल्यह्रास क्या है?
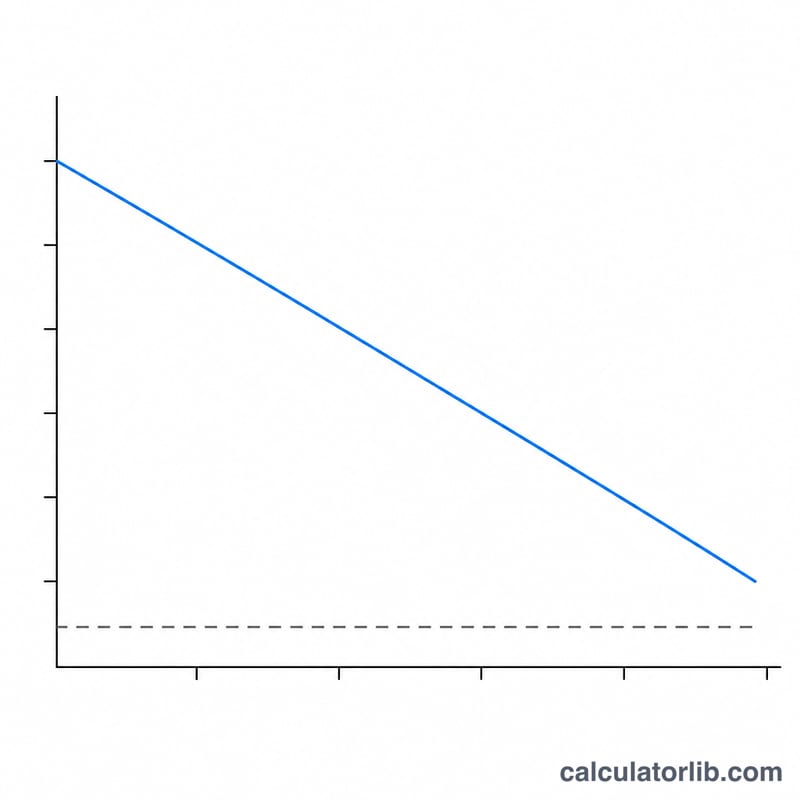
सीधी-रेखा मूल्यह्रास (Straight-Line Depreciation) किसी अचल संपत्ति की लागत को उसके उपयोगी जीवन में बाँटने का सबसे सरल और सबसे ज़्यादा इस्तेमाल होने वाला तरीका है। पूरी खरीद को उसी साल खर्च के रूप में दिखाने के बजाय, आप संपत्ति के इस्तेमाल के हर साल में बराबर रकम फैला देते हैं। इससे एक स्थिर और पहले से अनुमानित खर्च मिलता है, जिसका बजट बनाना आसान होता है और जो आपके लाभ-हानि खाते (Income Statement) तथा बैलेंस शीट पर लगातार एक जैसा दिखता है।
इस कैलकुलेटर का उपयोग कैसे करें
तीन मान भरें: संपत्ति की लागत (पूरी खरीद कीमत के साथ-साथ उसे इस्तेमाल के लायक बनाने में लगा कोई भी खर्च), अवशिष्ट मूल्य (जीवन के अंत में अनुमानित पुनर्विक्रय या स्क्रैप मूल्य), और सालों में उपयोगी जीवन। कैलकुलेटर तुरंत वार्षिक मूल्यह्रास खर्च, उसके बराबर का मासिक आँकड़ा, कुल मूल्यह्रास योग्य आधार, और लागत के प्रतिशत के रूप में वार्षिक मूल्यह्रास दर बता देगा।
फ़ॉर्मूला समझें
मूल समीकरण है
$$\text{वार्षिक मूल्यह्रास} = \frac{\text{लागत} - \text{अवशिष्ट मूल्य}}{\text{उपयोगी जीवन}}$$। अंश में दिखने वाला भाग, यानी \(\text{लागत} - \text{अवशिष्ट मूल्य}\), मूल्यह्रास योग्य आधार (Depreciable Base) कहलाता है—यह संपत्ति के मूल्य का वह हिस्सा है जो असल में इस्तेमाल होकर खर्च होगा। इस आधार को सालों की संख्या से भाग देने पर हर साल का एक समान खर्च मिलता है। चूँकि यह आँकड़ा साल-दर-साल कभी नहीं बदलता, इसलिए इस तरीके को "सीधी-रेखा" कहा जाता है।
हल किया हुआ उदाहरण
मान लीजिए कोई कंपनी $10,000 में एक मशीन खरीदती है और 5 साल बाद उसे $1,000 में बेचने की उम्मीद करती है। तो मूल्यह्रास योग्य आधार होगा
$$\$10{,}000 - \$1{,}000 = \$9{,}000$$। इसे 5 साल से भाग देने पर हर साल $1,800 का मूल्यह्रास मिलता है, यानी $150 प्रति माह। वार्षिक दर हुई \(\$1{,}800 \div \$10{,}000 = 18\%\) मूल लागत का प्रति वर्ष।
उपयोगी जीवन के अनुसार विशिष्ट परिसंपत्ति वर्ग
नीचे दी गई तालिका योजना बनाने के उद्देश्य से आम तौर पर उपयोग की जाने वाली उपयोगी-जीवन सीमाएँ दिखाती है। ये केवल सामान्य मार्गदर्शन हैं। आप वास्तव में जो जीवन उपयोग करते हैं, वह आपकी कंपनी की लेखा नीति, आपके GAAP या IFRS के अनुमान कि परिसंपत्ति व्यवसाय में कितने समय तक काम करेगी, या आप पर लागू कर नियमों द्वारा तय होता है। इमारत के आंकड़े (27.5 और 39 वर्ष) विशेष रूप से संयुक्त राज्य अमेरिका की MACRS कर प्रणाली के लिए हैं और अन्य देशों में लागू नहीं होते।
| परिसंपत्ति प्रकार | सामान्य उपयोगी जीवन (वर्ष) | टिप्पणियाँ |
|---|---|---|
| कंप्यूटर और IT उपकरण | 3-5 | तकनीकी अप्रचलन के कारण कम जीवन; US MACRS वर्ग 5 वर्ष का है |
| कार्यालय फर्नीचर और फिक्स्चर | 7-10 | US MACRS वर्ग 7 वर्ष का है |
| वाहन (कारें, हल्के ट्रक) | 5 (अक्सर 4-6) | US MACRS वर्ग 5 वर्ष का है |
| मशीनरी और उत्पादन उपकरण | 7-15 | उद्योग और उपयोग की तीव्रता के अनुसार काफ़ी भिन्न |
| भूमि सुधार (पेविंग, बाड़ लगाना) | 15 | US MACRS वर्ग 15 वर्ष का है |
| आवासीय किराये की इमारतें | 27.5 | US MACRS, सरल-रेखीय |
| गैर-आवासीय इमारतें | 39 | US MACRS, सरल-रेखीय |
| भूमि | मूल्यह्रास नहीं किया जाता | GAAP, IFRS या US कर नियमों के तहत भूमि आम तौर पर मूल्यह्रास योग्य नहीं है |
US कर नियमों के तहत, अधिकांश MACRS वर्ग डिफ़ॉल्ट रूप से त्वरित विधियों का उपयोग करते हैं, इसलिए वित्तीय रिपोर्टिंग के लिए या विकल्प चुनने पर आम तौर पर सरल-रेखीय अनुसूची का उपयोग किया जाता है। जीवन की पुष्टि हमेशा अपने लेखाकार या संबंधित मानक से करें।
हाथ से सरल-रेखीय मूल्यह्रास की गणना कैसे करें
- परिसंपत्ति की लागत तय करें। इसमें खरीद मूल्य के साथ वे लागतें शामिल करें जो परिसंपत्ति को उपयोग के लिए तैयार करने में लगती हैं, जैसे शिपिंग, स्थापना और सेटअप। उदाहरण: एक मशीन की लागत डिलीवरी और स्थापना सहित $12,000 है।
- अवशेष मूल्य का अनुमान लगाएँ। यह वह राशि है जिसकी आप परिसंपत्ति के जीवन के अंत में वसूली की अपेक्षा करते हैं। उदाहरण: $2,000।
- मूल्यह्रास योग्य आधार की गणना करें। $$\text{मूल्यह्रास योग्य आधार} = \text{लागत} - \text{अवशेष मूल्य} = 12{,}000 - 2{,}000 = 10{,}000$$
- वार्षिक व्यय के लिए उपयोगी जीवन से भाग दें। 5 वर्ष के जीवन के साथ: $$\text{वार्षिक मूल्यह्रास} = \frac{12{,}000 - 2{,}000}{5} = 2{,}000$$ वार्षिक व्यय 2,000 प्रति वर्ष है।
- मासिक व्यय के लिए 12 से भाग दें। \(2{,}000 \div 12 \approx 166.67\) प्रति माह।
- संचित मूल्यह्रास और बुक मूल्य की गणना करें। संचित मूल्यह्रास वार्षिक व्यय को बीते वर्षों से गुणा करने पर मिलता है, और बुक मूल्य लागत में से संचित मूल्यह्रास घटाने पर मिलता है। वर्ष 2 के अंत में: संचित मूल्यह्रास \(= 2 \times 2{,}000 = 4{,}000\), और बुक मूल्य \(= 12{,}000 - 4{,}000 = 8{,}000\)। वर्ष 5 के अंत में, बुक मूल्य $2,000 के अवशेष मूल्य के बराबर होता है।
आंशिक-वर्ष समानुपातिक आवंटन। यदि परिसंपत्ति वर्ष के बीच में सेवा में लगाई जाती है, तो पहले वर्ष का आवंटन सेवा में बिताए महीनों के अनुसार करें। उदाहरण के लिए, यदि मशीन 1 अप्रैल को सेवा में आती है, तो वह पहले वर्ष में 9 महीने उपयोग होती है, इसलिए पहले वर्ष का मूल्यह्रास \(2{,}000 \times \frac{9}{12} = 1{,}500\) होगा। शेष 3 महीनों का व्यय अंतिम वर्ष में आएगा, इसलिए कुल मूल्यह्रास अब भी $10,000 के मूल्यह्रास योग्य आधार के बराबर होगा। कुछ नीतियाँ इसके बजाय अर्ध-वर्ष या मध्य-माह परिपाटी का उपयोग करती हैं, इसलिए अपनी लेखा नीति या लागू कर नियमों का पालन करें।
अक्सर पूछे जाने वाले सवाल (FAQ)
क्या अवशिष्ट मूल्य शून्य हो सकता है? हाँ। अगर आपको लगता है कि जीवन के अंत में संपत्ति का कोई मूल्य नहीं बचेगा, तो 0 भरें और पूरी लागत ही मूल्यह्रास योग्य आधार बन जाएगी।
उपयोगी जीवन क्या होता है? यह उन सालों की अनुमानित संख्या है जिनमें संपत्ति उत्पादक बनी रहेगी। टैक्स अधिकारी और अकाउंटिंग मानक अक्सर अलग-अलग संपत्ति श्रेणियों के लिए सुझाई गई अवधि प्रकाशित करते हैं। ध्यान रहे कि भारत में कंपनी अधिनियम (Companies Act) और आयकर अधिनियम के नियम इन अवधियों के लिए अलग हो सकते हैं, इसलिए स्थानीय नियम ज़रूर जाँच लें।
सीधी-रेखा और घटते शेष (Declining Balance) में क्या फ़र्क है? सीधी-रेखा विधि हर साल एक समान रकम का खर्च लगाती है, जबकि घटते-शेष विधियाँ शुरुआती सालों में ज़्यादा खर्च दिखाती हैं। जब कोई संपत्ति समय के साथ समान रूप से मूल्य देती है, तब सीधी-रेखा विधि बेहतर मानी जाती है।