¿Qué es la depreciación lineal?
La depreciación lineal —también conocida como método de línea recta— es el sistema más sencillo y más utilizado para repartir el costo de un activo fijo a lo largo de su vida útil. En lugar de cargar toda la compra como gasto en el año en que la realizaste, distribuyes una cantidad idéntica durante cada ejercicio en que el activo permanece en uso. El resultado es un gasto estable y previsible, fácil de presupuestar, que aparece de forma constante en tu estado de resultados y en tu balance general.
Cómo usar esta calculadora
Introduce tres datos: el costo del activo (el precio total de compra más cualquier gasto necesario para dejarlo listo para funcionar), el valor residual (el valor estimado de reventa o de desecho al final de su vida) y la vida útil en años. La calculadora te devuelve al instante el gasto de depreciación anual, la cifra mensual equivalente, la base depreciable total y la tasa de depreciación anual expresada como porcentaje del costo.
La fórmula explicada
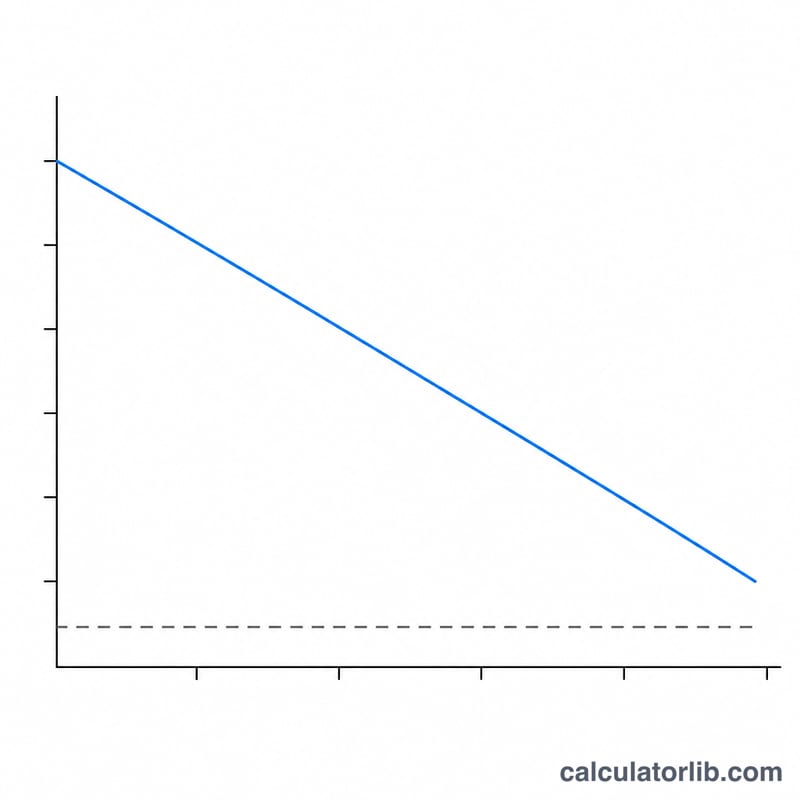
La ecuación central es $$\text{Depreciación anual} = \frac{\text{Costo} - \text{Valor residual}}{\text{Vida útil}}$$ El numerador, Costo − Valor residual, se denomina base depreciable: es la parte del valor del activo que realmente se va a consumir. Al dividir esta base entre el número de años obtienes la cuota anual constante. Como esa cifra nunca cambia de un año a otro, el método recibe el nombre de "lineal" o "de línea recta".
Ejemplo práctico
Imagina que una empresa compra una máquina por 10.000 $ y prevé venderla por 1.000 $ al cabo de 5 años. La base depreciable es \(10.000\ \$ - 1.000\ \$ = 9.000\ \$\). Al dividirla entre 5 años se obtienen 1.800 $ de depreciación cada año, es decir, 150 $ al mes. La tasa anual es \(1.800\ \$ \div 10.000\ \$ = 18\%\) del costo original por año.
Vidas útiles típicas por clase de activo
La siguiente tabla muestra rangos de vida útil de uso común con fines de planificación. Son solo guías generales. La vida útil que realmente utilizas la establece la política contable de tu empresa, tu estimación según GAAP o NIIF de cuánto tiempo servirá el activo al negocio, o las normas fiscales que te aplican. Las cifras de los edificios (27.5 y 39 años) son específicas del sistema fiscal MACRS de los Estados Unidos y no se aplican en otros países.
| Tipo de activo | Vida útil típica (años) | Notas |
|---|---|---|
| Computadoras y equipos de TI | 3-5 | Vida corta debido a la obsolescencia tecnológica; la clase MACRS de EE. UU. es de 5 años |
| Mobiliario y accesorios de oficina | 7-10 | La clase MACRS de EE. UU. es de 7 años |
| Vehículos (autos, camionetas ligeras) | 5 (a menudo 4-6) | La clase MACRS de EE. UU. es de 5 años |
| Maquinaria y equipo de producción | 7-15 | Varía mucho según la industria y la intensidad de uso |
| Mejoras de terrenos (pavimentación, cercas) | 15 | La clase MACRS de EE. UU. es de 15 años |
| Edificios residenciales de alquiler | 27.5 | MACRS de EE. UU., línea recta |
| Edificios no residenciales | 39 | MACRS de EE. UU., línea recta |
| Terrenos | No se deprecian | Los terrenos generalmente no son depreciables según GAAP, NIIF ni las normas fiscales de EE. UU. |
Según las normas fiscales de EE. UU., la mayoría de las clases MACRS utilizan por defecto métodos acelerados, por lo que un calendario de línea recta suele usarse para informes financieros o por elección. Confirma siempre la vida útil con tu contador o con la norma pertinente.
Cómo calcular la depreciación en línea recta a mano
- Determina el costo del activo. Incluye el precio de compra más los costos necesarios para dejar el activo listo para usarse, como envío, instalación y puesta en marcha. Ejemplo: una máquina cuesta $12,000 incluyendo entrega e instalación.
- Estima el valor de rescate. Es el monto que esperas recuperar al final de la vida útil del activo. Ejemplo: $2,000.
- Calcula la base depreciable. $$\text{Base depreciable} = \text{Costo} - \text{Valor de rescate} = 12{,}000 - 2{,}000 = 10{,}000$$
- Divide entre la vida útil para obtener el gasto anual. Con una vida útil de 5 años: $$\text{Depreciación anual} = \frac{12{,}000 - 2{,}000}{5} = 2{,}000$$ El gasto anual es de $2,000 por año.
- Divide entre 12 para obtener el gasto mensual. \(2{,}000 \div 12 \approx 166.67\) por mes.
- Calcula la depreciación acumulada y el valor en libros. La depreciación acumulada es el gasto anual multiplicado por los años transcurridos, y el valor en libros es el costo menos la depreciación acumulada. Al final del año 2: depreciación acumulada \(= 2 \times 2{,}000 = 4{,}000\), y valor en libros \(= 12{,}000 - 4{,}000 = 8{,}000\). Al final del año 5, el valor en libros es igual al valor de rescate de $2,000.
Prorrateo del primer año. Si el activo se pone en servicio a mitad de año, prorratea el primer año según los meses en servicio. Por ejemplo, si la máquina entra en servicio el 1 de abril, se usa durante 9 meses en el primer año, por lo que la depreciación del primer año es \(2{,}000 \times \frac{9}{12} = 1{,}500\). Los 3 meses restantes del gasto caen en el último año, por lo que la depreciación total sigue siendo igual a la base depreciable de $10,000. Algunas políticas usan en cambio una convención de medio año o de mitad de mes, así que sigue tu propia política contable o las normas fiscales aplicables.
Preguntas frecuentes
¿Puede ser cero el valor residual? Sí. Si esperas que el activo no tenga valor alguno al final de su vida, introduce 0 y el costo íntegro pasará a ser la base depreciable.
¿Qué es la vida útil? Es el número estimado de años durante los cuales el activo seguirá siendo productivo. Las autoridades fiscales y las normas contables suelen publicar vidas útiles recomendadas para cada tipo de activo (por ejemplo, las tablas del impuesto sobre sociedades en España o los criterios de la SAT en México), así que conviene revisar la normativa de tu país.
¿En qué se diferencia de la depreciación decreciente? El método lineal carga la misma cantidad todos los años, mientras que los métodos de saldo decreciente concentran gastos mayores en los primeros años. La línea recta es preferible cuando un activo aporta valor de forma uniforme a lo largo del tiempo.