Qu'est-ce que l'amortissement linéaire ?
L'amortissement linéaire est la méthode la plus simple et la plus répandue pour répartir le coût d'une immobilisation sur sa durée d'utilité. Plutôt que de passer la totalité de l'achat en charge l'année de son acquisition, vous étalez un montant identique sur chaque exercice durant lequel le bien est utilisé. Vous obtenez ainsi une charge régulière et prévisible, facile à budgéter, qui apparaît de façon cohérente dans votre compte de résultat et votre bilan.
Comment utiliser ce calculateur
Renseignez trois valeurs : le coût du bien (le prix d'achat complet auquel s'ajoutent les frais nécessaires à sa mise en service), la valeur résiduelle (la valeur de revente ou de récupération estimée en fin de vie) et la durée d'utilité exprimée en années. Le calculateur affiche instantanément la dotation aux amortissements annuelle, son équivalent mensuel, la base amortissable totale ainsi que le taux d'amortissement annuel en pourcentage du coût.
La formule expliquée
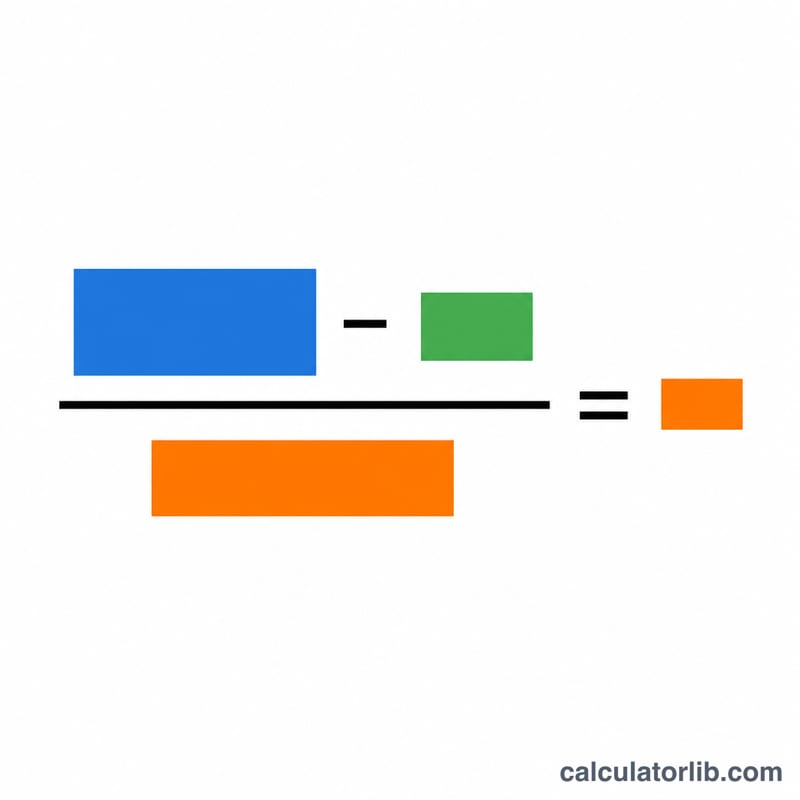
L'équation de base est la suivante :
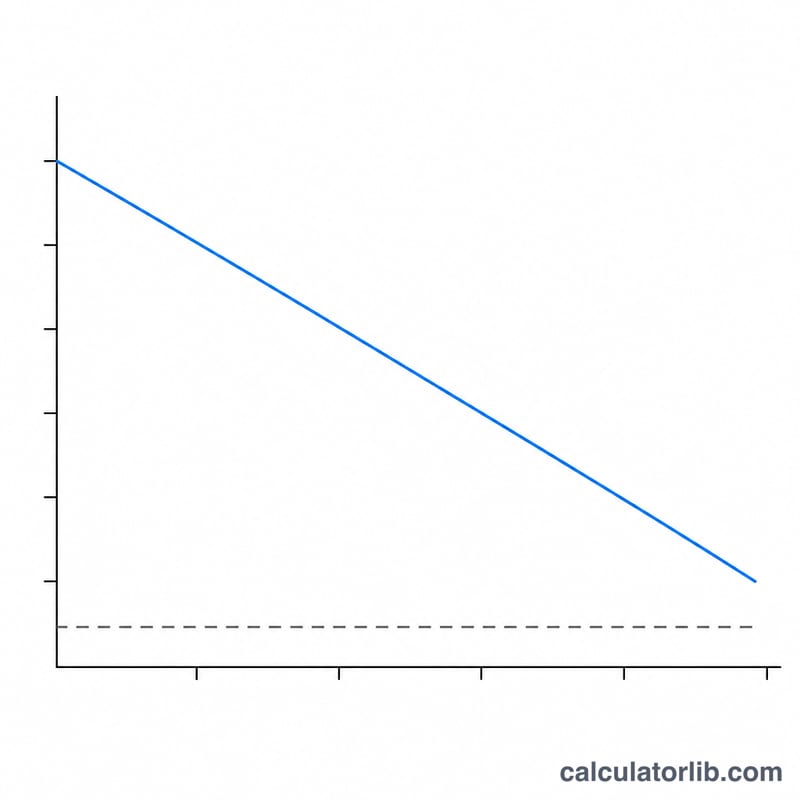
$$\text{Amortissement annuel} = \frac{\text{Coût} - \text{Valeur résiduelle}}{\text{Durée d'utilité}}$$Le numérateur, \(\text{Coût} - \text{Valeur résiduelle}\), correspond à la base amortissable : c'est la part de la valeur du bien qui sera réellement consommée. En divisant cette base par le nombre d'années, on obtient la dotation annuelle constante. Comme ce montant ne varie jamais d'une année sur l'autre, on parle d'amortissement « linéaire ».
Exemple chiffré
Imaginons qu'une entreprise achète une machine pour 10 000 $ et compte la revendre 1 000 $ au bout de 5 ans. La base amortissable s'élève à \(10\,000\ \$ - 1\,000\ \$ = 9\,000\ \$\). En divisant par 5 ans, on obtient une dotation de 1 800 $ par an, soit 150 $ par mois. Le taux annuel est de \(1\,800\ \$ \div 10\,000\ \$ = 18\%\) du coût d'origine par an.
Durées de vie utiles typiques par catégorie d'actifs
Le tableau ci-dessous présente les fourchettes de durée de vie utile couramment utilisées à des fins de planification. Ce ne sont que des repères généraux. La durée de vie que vous retenez en pratique est déterminée par la politique comptable de votre entreprise, votre estimation selon les PCGR (US GAAP) ou les IFRS de la durée pendant laquelle l'actif servira à l'entreprise, ou les règles fiscales qui vous sont applicables. Les valeurs relatives aux bâtiments (27,5 et 39 ans) sont propres au système fiscal américain MACRS et ne s'appliquent pas dans les autres pays.
| Type d'actif | Durée de vie utile typique (années) | Remarques |
|---|---|---|
| Ordinateurs et équipements informatiques | 3-5 | Durée courte en raison de l'obsolescence technologique ; la classe MACRS américaine est de 5 ans |
| Mobilier et agencements de bureau | 7-10 | La classe MACRS américaine est de 7 ans |
| Véhicules (voitures, véhicules utilitaires légers) | 5 (souvent 4-6) | La classe MACRS américaine est de 5 ans |
| Machines et équipements de production | 7-15 | Varie fortement selon le secteur et l'intensité d'utilisation |
| Aménagements fonciers (revêtements, clôtures) | 15 | La classe MACRS américaine est de 15 ans |
| Immeubles locatifs résidentiels | 27,5 | MACRS américain, amortissement linéaire |
| Immeubles non résidentiels | 39 | MACRS américain, amortissement linéaire |
| Terrains | Non amortis | Les terrains ne sont généralement pas amortissables selon les PCGR (US GAAP), les IFRS ou les règles fiscales américaines |
Selon les règles fiscales américaines, la plupart des classes MACRS utilisent par défaut des méthodes accélérées ; un calendrier linéaire est donc généralement utilisé pour l'information financière ou sur option. Vérifiez toujours la durée de vie avec votre comptable ou la norme applicable.
Comment calculer l'amortissement linéaire à la main
- Déterminez le coût de l'actif. Incluez le prix d'achat ainsi que les coûts nécessaires à la mise en état d'utilisation de l'actif, tels que le transport, l'installation et la mise en service. Exemple : une machine coûte 12 000 $ livraison et installation comprises.
- Estimez la valeur résiduelle. Il s'agit du montant que vous prévoyez de récupérer à la fin de la durée de vie de l'actif. Exemple : 2 000 $.
- Calculez la base amortissable. $$\text{Base amortissable} = \text{Coût} - \text{Valeur résiduelle} = 12{,}000 - 2{,}000 = 10{,}000$$
- Divisez par la durée de vie utile pour obtenir la charge annuelle. Avec une durée de vie de 5 ans : $$\text{Amortissement annuel} = \frac{12{,}000 - 2{,}000}{5} = 2{,}000$$ La charge annuelle est de 2 000 $ par an.
- Divisez par 12 pour obtenir la charge mensuelle. \(2{,}000 \div 12 \approx 166{,}67\) par mois.
- Calculez l'amortissement cumulé et la valeur comptable nette. L'amortissement cumulé correspond à la charge annuelle multipliée par le nombre d'années écoulées, et la valeur comptable nette correspond au coût moins l'amortissement cumulé. À la fin de l'année 2 : amortissement cumulé \(= 2 \times 2{,}000 = 4{,}000\), et valeur comptable nette \(= 12{,}000 - 4{,}000 = 8{,}000\). À la fin de l'année 5, la valeur comptable nette est égale à la valeur résiduelle de 2 000 $.
Prorata de la première année. Si l'actif est mis en service en cours d'année, prorata-risez la première année en fonction du nombre de mois d'utilisation. Par exemple, si la machine est mise en service le 1er avril, elle est utilisée pendant 9 mois la première année ; l'amortissement de la première année est donc \(2{,}000 \times \frac{9}{12} = 1{,}500\). Les 3 mois restants de charge sont imputés à la dernière année, de sorte que l'amortissement total reste égal à la base amortissable de 10 000 $. Certaines politiques utilisent à la place une convention de demi-année ou de mi-mois ; suivez donc votre politique comptable ou les règles fiscales applicables.
Questions fréquentes
La valeur résiduelle peut-elle être nulle ? Oui. Si vous estimez que le bien n'aura plus aucune valeur en fin de vie, saisissez 0 : le coût total devient alors la base amortissable.
Qu'entend-on par durée d'utilité ? Il s'agit du nombre d'années estimé pendant lequel le bien restera productif. L'administration fiscale et les normes comptables publient souvent des durées recommandées selon les catégories d'immobilisations. En France, par exemple, les durées d'usage diffèrent de celles retenues dans d'autres pays.
Quelle différence avec l'amortissement dégressif ? L'amortissement linéaire applique le même montant chaque année, tandis que les méthodes dégressives concentrent des charges plus élevées sur les premières années. Le linéaire est privilégié lorsqu'un bien apporte une valeur régulière dans le temps.