定額法による減価償却とは?
定額法は、固定資産の取得価額を耐用年数にわたって配分する方法のなかで、最もシンプルで広く使われている減価償却の方法です。購入した年に取得額をまとめて費用計上するのではなく、その資産を使用する各年度に同じ金額を割り振っていきます。これにより毎年一定で予測しやすい費用となるため予算が立てやすく、損益計算書や貸借対照表にも安定した形で反映されます。なお、ここで扱う数値・単位はすべて入力した通りに計算しますが、日本では税法上の耐用年数(法定耐用年数)や償却方法の取り扱いが定められているため、実務では国税庁の基準もあわせてご確認ください。
この計算ツールの使い方
入力する値は3つです。取得価額(購入代金に、使用できる状態にするための付随費用を加えた金額)、残存価額(耐用年数の終わりに見込まれる売却額やスクラップ価値)、そして耐用年数(年数)です。これらを入力すると、年間の減価償却費、それに相当する月額、償却の対象となる総額(償却基礎額)、そして取得価額に対する年間の償却率(パーセント)がその場で表示されます。
計算式の解説
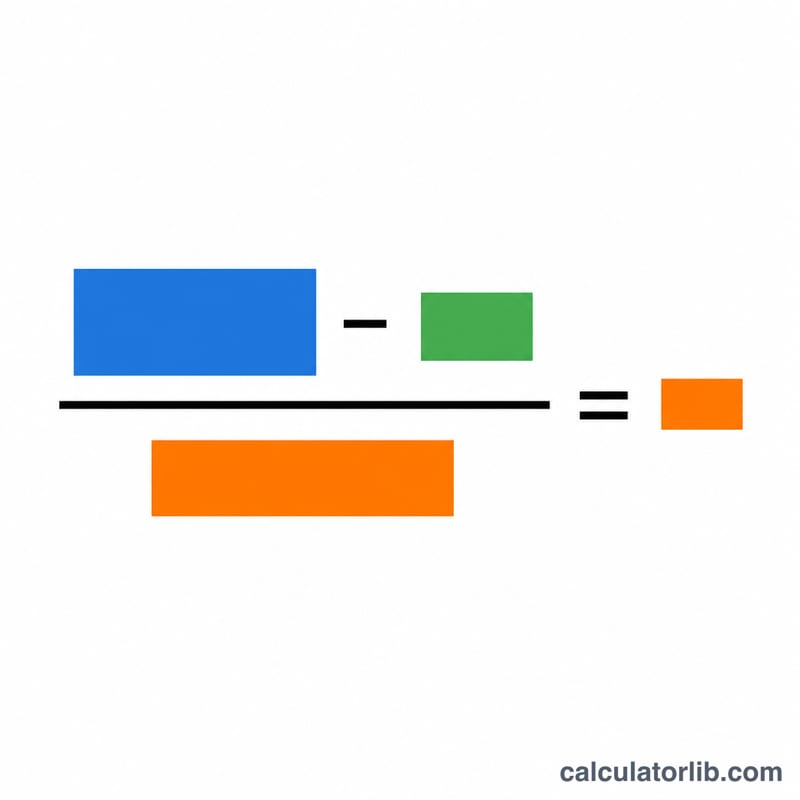
基本となる式は次のとおりです。
$$\text{年間減価償却費} = \frac{\text{取得価額} - \text{残存価額}}{\text{耐用年数(年)}}$$
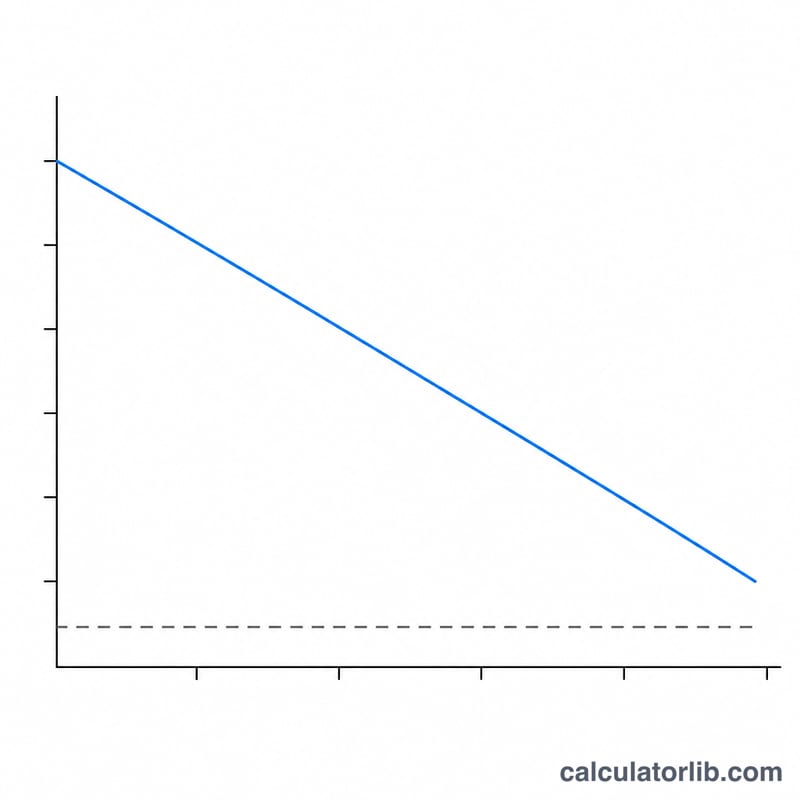
分子の「取得価額 − 残存価額」は償却基礎額と呼ばれ、資産の価値のうち実際に費消される部分を表します。この基礎額を年数で割ることで、毎年一定の償却費が求められます。年ごとに金額が変わらず一直線(ストレートライン)になることから、英語では「Straight-Line(定額法)」と呼ばれています。
計算例
たとえば、ある企業が10,000ドルで機械を購入し、5年後に1,000ドルで売却できると見込んでいるとします。償却基礎額は \(10{,}000 - 1{,}000 = 9{,}000\) ドル です。これを5年で割ると、毎年1,800ドル、月額にして150ドルの減価償却費となります。年間の償却率は \(1{,}800 \div 10{,}000 = \) 取得価額の年18% となります。
耐用年数の資産クラス別目安
以下の表は、計画用の一般的な耐用年数の範囲を示しています。これらはあくまで一般的な目安です。実際に使用する耐用年数は、会社の会計方針、GAAPまたはIFRSに基づく資産が事業で使用される期間の見積もり、または適用される税法によって決まります。建物の数値(27.5年および39年)は米国のMACRS税制に固有のものであり、他の国には適用されません。
| 資産の種類 | 一般的な耐用年数(年) | 備考 |
|---|---|---|
| コンピューターおよびIT機器 | 3-5 | 技術の陳腐化により耐用年数が短い。米国MACRSの区分は5年 |
| オフィス家具および造作 | 7-10 | 米国MACRSの区分は7年 |
| 車両(乗用車、小型トラック) | 5(多くの場合4-6) | 米国MACRSの区分は5年 |
| 機械および生産設備 | 7-15 | 業種や使用の強度によって大きく異なる |
| 土地改良(舗装、フェンス) | 15 | 米国MACRSの区分は15年 |
| 住宅用賃貸建物 | 27.5 | 米国MACRS、定額法 |
| 非住宅用建物 | 39 | 米国MACRS、定額法 |
| 土地 | 減価償却しない | 土地は、GAAP、IFRS、または米国税法のいずれにおいても、一般に減価償却の対象にならない |
米国の税法では、ほとんどのMACRS区分で標準的に加速償却法が用いられるため、財務報告上、または選択により定額法のスケジュールが一般的に使われます。耐用年数は必ず会計士または関連する基準で確認してください。
定額法による減価償却の手計算方法
- 資産の取得原価を決定する。購入価格に加え、配送、据え付け、セットアップなど、資産を使用可能な状態にするために必要な費用を含めます。例:機械の取得原価は、配送および据え付け費用を含めて12,000ドル。
- 残存価額を見積もる。これは、資産の耐用年数終了時に回収できると見込まれる金額です。例:2,000ドル。
- 償却対象額を計算する。$$\text{償却対象額} = \text{取得原価} - \text{残存価額} = 12{,}000 - 2{,}000 = 10{,}000$$
- 耐用年数で割って年間の費用を求める。耐用年数5年の場合:$$\text{年間減価償却費} = \frac{12{,}000 - 2{,}000}{5} = 2{,}000$$ 年間の費用は年あたり2,000ドルです。
- 12で割って月次の費用を求める。\(2{,}000 \div 12 \approx 166.67\) 月あたり。
- 減価償却累計額と帳簿価額を計算する。減価償却累計額は年間の費用に経過年数を掛けたもの、帳簿価額は取得原価から減価償却累計額を引いたものです。2年度末の時点で、減価償却累計額 \(= 2 \times 2{,}000 = 4{,}000\)、帳簿価額 \(= 12{,}000 - 4{,}000 = 8{,}000\) となります。5年度末には、帳簿価額は残存価額の2,000ドルに等しくなります。
年度途中の按分計算。資産が年の途中で使用を開始した場合、初年度は使用月数で按分します。例えば、機械が4月1日に使用を開始した場合、初年度の使用期間は9か月となるため、初年度の減価償却費は \(2{,}000 \times \frac{9}{12} = 1{,}500\) となります。残りの3か月分の費用は最終年度に計上されるため、減価償却費の合計は依然として償却対象額の10,000ドルに等しくなります。一部の方針では、代わりに半年償却や月央規約を用いるため、ご自身の会計方針または適用される税法に従ってください。
よくある質問(FAQ)
残存価額をゼロにできますか? はい、可能です。耐用年数の終わりに価値が残らないと見込む場合は0を入力すれば、取得価額の全額が償却基礎額になります。
耐用年数とは何ですか? その資産が生産的に使用できると見込まれる年数のことです。税務当局や会計基準では、資産の種類ごとに推奨される(または法定の)耐用年数が公表されていることが多く、日本でも資産区分ごとに法定耐用年数が定められています。
定額法と定率法は何が違うのですか? 定額法は毎年同じ金額を費用計上するのに対し、定率法は初期の年度ほど大きな費用を計上し、徐々に金額が小さくなります。資産が長期間にわたって均等に価値を生み出す場合には、定額法が適しています。