Khấu hao đường thẳng là gì?
Khấu hao đường thẳng là phương pháp đơn giản và phổ biến nhất để phân bổ nguyên giá của một tài sản cố định trong suốt thời gian sử dụng của nó. Thay vì ghi nhận toàn bộ giá trị mua sắm vào chi phí ngay trong năm đầu, bạn dàn đều một khoản như nhau cho mỗi năm tài sản được đưa vào hoạt động. Cách làm này tạo ra một chi phí ổn định, dễ dự báo, thuận tiện cho việc lập ngân sách và phản ánh nhất quán trên báo cáo kết quả kinh doanh cũng như bảng cân đối kế toán. Tại Việt Nam, phương pháp này tương ứng với "khấu hao theo đường thẳng" được quy định trong Thông tư 45/2013/TT-BTC của Bộ Tài chính.
Cách sử dụng công cụ
Bạn chỉ cần nhập ba thông số: nguyên giá tài sản (toàn bộ giá mua cộng các chi phí để đưa tài sản vào trạng thái sẵn sàng sử dụng), giá trị thanh lý (giá trị bán lại hoặc phế liệu ước tính khi hết thời gian sử dụng) và thời gian sử dụng tính bằng năm. Công cụ sẽ lập tức trả về mức khấu hao hằng năm, con số tương ứng theo tháng, tổng giá trị phải khấu hao và tỷ lệ khấu hao hằng năm tính theo phần trăm so với nguyên giá.
Giải thích công thức
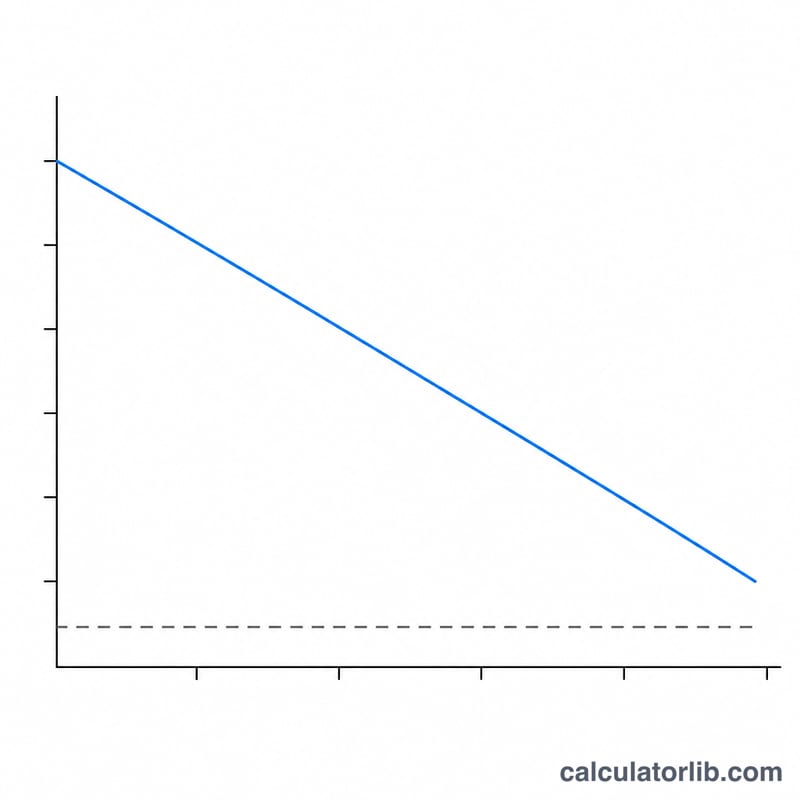
Công thức cốt lõi là $$\text{Khấu hao hằng năm} = \frac{\text{Nguyên giá} - \text{Giá trị thanh lý}}{\text{Thời gian sử dụng}}$$. Phần tử số, Nguyên giá − Giá trị thanh lý, được gọi là giá trị phải khấu hao — đây là phần giá trị của tài sản sẽ thực sự bị tiêu hao theo thời gian. Lấy giá trị này chia cho số năm sử dụng sẽ ra mức chi phí cố định cho mỗi năm. Vì con số này không đổi qua từng năm nên phương pháp được gọi là "đường thẳng".
Ví dụ minh họa
Giả sử một doanh nghiệp mua một máy móc với giá 10.000 USD và dự kiến bán lại với giá 1.000 USD sau 5 năm. Giá trị phải khấu hao là \(10{.}000 - 1{.}000 = 9{.}000\) USD. Chia cho 5 năm, ta được mức khấu hao 1.800 USD mỗi năm, tương đương 150 USD mỗi tháng. Tỷ lệ khấu hao hằng năm là \(1{.}800 \div 10{.}000 = 18\%\) nguyên giá mỗi năm.
Thời gian sử dụng hữu ích điển hình theo loại tài sản
Bảng dưới đây thể hiện các khoảng thời gian sử dụng hữu ích thường dùng cho mục đích lập kế hoạch. Đây chỉ là hướng dẫn chung. Thời gian thực tế bạn áp dụng do chính sách kế toán của công ty, ước tính theo GAAP hoặc IFRS về thời gian tài sản sẽ phục vụ hoạt động kinh doanh, hoặc các quy định thuế áp dụng cho bạn quyết định. Các con số của tòa nhà (27.5 và 39 năm) là đặc thù của hệ thống thuế MACRS của Hoa Kỳ và không áp dụng ở các quốc gia khác.
| Loại tài sản | Thời gian sử dụng hữu ích điển hình (năm) | Ghi chú |
|---|---|---|
| Máy tính và thiết bị CNTT | 3-5 | Thời gian ngắn do lỗi thời về công nghệ; nhóm MACRS của Hoa Kỳ là 5 năm |
| Nội thất và thiết bị cố định văn phòng | 7-10 | Nhóm MACRS của Hoa Kỳ là 7 năm |
| Phương tiện (ô tô, xe tải nhẹ) | 5 (thường 4-6) | Nhóm MACRS của Hoa Kỳ là 5 năm |
| Máy móc và thiết bị sản xuất | 7-15 | Thay đổi nhiều tùy theo ngành và mức độ sử dụng |
| Cải tạo đất (lát đường, hàng rào) | 15 | Nhóm MACRS của Hoa Kỳ là 15 năm |
| Nhà ở cho thuê | 27.5 | MACRS của Hoa Kỳ, khấu hao đường thẳng |
| Tòa nhà phi dân cư | 39 | MACRS của Hoa Kỳ, khấu hao đường thẳng |
| Đất | Không khấu hao | Đất nhìn chung không được khấu hao theo GAAP, IFRS hoặc quy định thuế của Hoa Kỳ |
Theo quy định thuế của Hoa Kỳ, hầu hết các nhóm MACRS mặc định sử dụng phương pháp khấu hao nhanh, vì vậy lịch khấu hao đường thẳng thường được dùng cho báo cáo tài chính hoặc khi được chọn. Luôn xác nhận thời gian sử dụng với kế toán viên của bạn hoặc chuẩn mực liên quan.
Cách tính khấu hao đường thẳng bằng tay
- Xác định nguyên giá tài sản. Bao gồm giá mua cộng các chi phí cần thiết để đưa tài sản vào sử dụng, như vận chuyển, lắp đặt và thiết lập. Ví dụ: một máy có giá $12,000 bao gồm giao hàng và lắp đặt.
- Ước tính giá trị thanh lý. Đây là số tiền bạn kỳ vọng thu hồi khi kết thúc thời gian sử dụng của tài sản. Ví dụ: $2,000.
- Tính cơ sở khấu hao. $$\text{Cơ sở khấu hao} = \text{Nguyên giá} - \text{Giá trị thanh lý} = 12{,}000 - 2{,}000 = 10{,}000$$
- Chia cho thời gian sử dụng hữu ích để có chi phí hằng năm. Với thời gian sử dụng 5 năm: $$\text{Khấu hao hằng năm} = \frac{12{,}000 - 2{,}000}{5} = 2{,}000$$ Chi phí khấu hao hằng năm là $2,000 mỗi năm.
- Chia cho 12 để có chi phí hằng tháng. \(2{,}000 \div 12 \approx 166.67\) mỗi tháng.
- Tính khấu hao lũy kế và giá trị còn lại. Khấu hao lũy kế bằng chi phí khấu hao hằng năm nhân với số năm đã trôi qua, còn giá trị còn lại bằng nguyên giá trừ khấu hao lũy kế. Vào cuối năm thứ 2: khấu hao lũy kế \(= 2 \times 2{,}000 = 4{,}000\), và giá trị còn lại \(= 12{,}000 - 4{,}000 = 8{,}000\). Vào cuối năm thứ 5, giá trị còn lại bằng giá trị thanh lý $2,000.
Phân bổ khấu hao theo tỷ lệ trong năm. Nếu tài sản được đưa vào sử dụng giữa năm, hãy phân bổ khấu hao năm đầu theo số tháng sử dụng. Ví dụ, nếu máy được đưa vào sử dụng ngày 1 tháng 4, nó được dùng 9 tháng trong năm đầu, nên khấu hao năm đầu là \(2{,}000 \times \frac{9}{12} = 1{,}500\). 3 tháng khấu hao còn lại rơi vào năm cuối, nên tổng khấu hao vẫn bằng cơ sở khấu hao $10,000. Một số chính sách dùng quy ước nửa năm hoặc nửa tháng thay thế, vì vậy hãy tuân theo chính sách kế toán của bạn hoặc quy định thuế áp dụng.
Câu hỏi thường gặp
Giá trị thanh lý có thể bằng 0 không? Có. Nếu bạn dự kiến tài sản không còn giá trị khi hết thời gian sử dụng, hãy nhập 0 và toàn bộ nguyên giá sẽ trở thành giá trị phải khấu hao.
Thời gian sử dụng là gì? Đó là số năm ước tính tài sản còn mang lại lợi ích kinh tế. Cơ quan thuế và các chuẩn mực kế toán thường công bố khung thời gian sử dụng khuyến nghị cho từng nhóm tài sản — tại Việt Nam, khung này được nêu trong Thông tư 45/2013/TT-BTC.
Khấu hao đường thẳng khác gì với số dư giảm dần? Khấu hao đường thẳng ghi nhận một khoản chi phí như nhau mỗi năm, trong khi phương pháp số dư giảm dần dồn chi phí lớn hơn vào những năm đầu. Phương pháp đường thẳng phù hợp khi tài sản tạo ra giá trị đều đặn theo thời gian.