Khấu hao đường thẳng là gì?
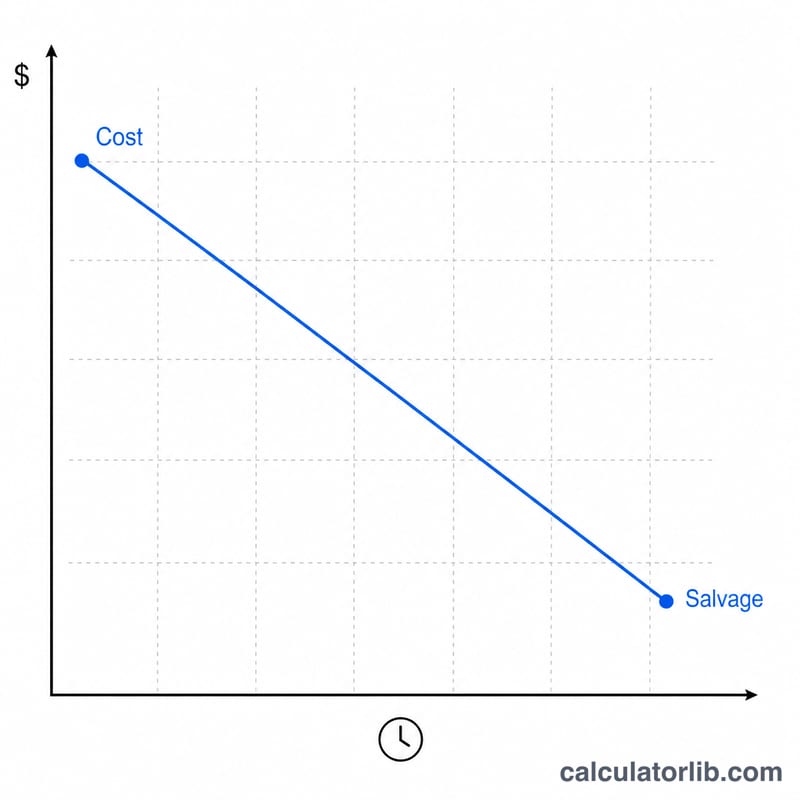
Khấu hao đường thẳng phân bổ đều giá trị của một tài sản cố định trong suốt thời gian sử dụng hữu ích của nó. Đây là phương pháp khấu hao đơn giản và phổ biến nhất trong kế toán. Chi phí khấu hao hằng năm bằng giá trị phải khấu hao (nguyên giá trừ giá trị thanh lý) chia cho số năm sử dụng hữu ích, đúng bằng kết quả của hàm =SLN(cost, salvage, life) trong Microsoft Excel. Công cụ này còn đi xa hơn một bước: nó phân bổ năm tài chính đầu tiên (và năm cuối kéo dài) để lịch khấu hao phản ánh chính xác thời điểm tài sản được đưa vào sử dụng.
Cách sử dụng công cụ
Nhập nguyên giá tài sản, giá trị thanh lý ước tính và thời gian sử dụng hữu ích tính theo năm. Chọn tháng và năm tài sản được đưa vào sử dụng, sau đó chọn tháng bắt đầu năm tài chính (năm thuế) của bạn. Chọn một quy ước khấu hao — trọn tháng, giữa tháng, giữa quý hoặc nửa năm — để quyết định mức khấu hao được tính cho kỳ đưa vào sử dụng. Bật tùy chọn "Làm tròn theo đô la" để có số tiền chẵn, và chọn "Lịch đầy đủ" để xem chi tiết từng năm gồm chi phí khấu hao, khấu hao lũy kế và giá trị còn lại cuối kỳ.
Giải thích công thức
Mức khấu hao hằng năm là:
$$\text{Khấu hao hằng năm} = \frac{\text{Nguyên giá} - \text{Giá trị thanh lý}}{\text{Thời gian sử dụng}}$$Mức khấu hao hằng tháng bằng con số đó chia cho 12. Vì tài sản hiếm khi bắt đầu ngay từ đầu năm tài chính nên năm đầu chỉ được tính một phần: \(\text{số tháng năm đầu} \div 12\). Phần còn lại được chuyển sang một năm cuối kéo dài thêm để tổng cộng luôn đúng bằng \(\text{Nguyên giá} - \text{Giá trị thanh lý}\). Các quy ước sẽ điều chỉnh kỳ đưa vào sử dụng: quy ước giữa tháng tính nửa tháng, quy ước giữa quý đặt tài sản vào điểm giữa quý, còn quy ước nửa năm luôn tính sáu tháng cho năm đầu.
Ví dụ minh họa
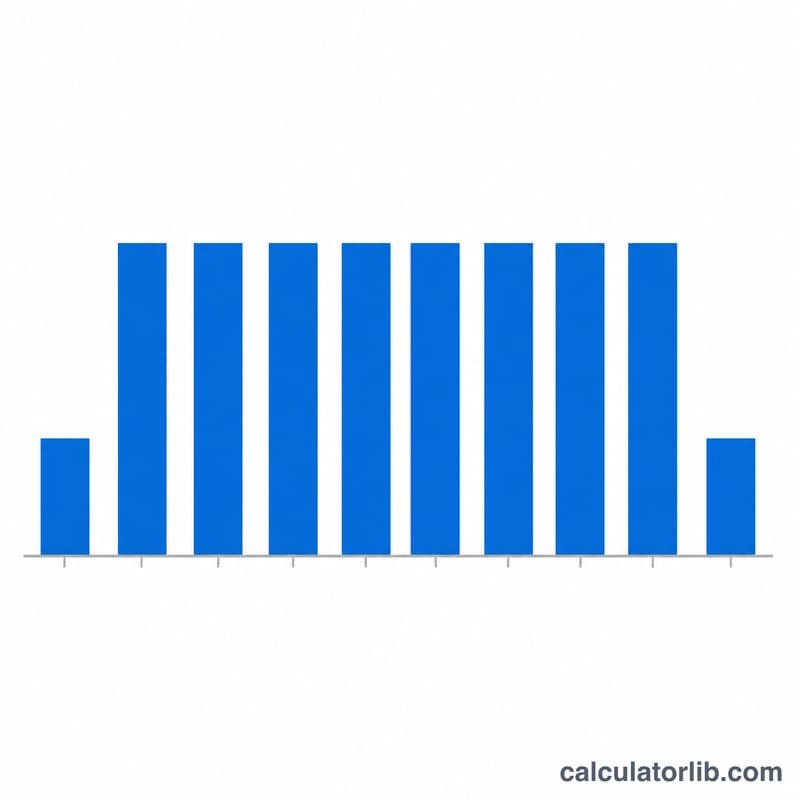
Nguyên giá 10.000 $, giá trị thanh lý 1.000 $, thời gian sử dụng 5 năm, đưa vào sử dụng tháng 3/2020, năm tài chính từ tháng 1 đến tháng 12, quy ước trọn tháng. Giá trị phải khấu hao = 9.000 $; khấu hao hằng năm = \(9.000\ \$ / 5 =\) 1.800 $; hằng tháng = 150 $. Tháng 3 là tháng tài chính thứ 3, nên còn \(13 - 3 = 10\) tháng khấu hao trong năm 2020: \(150\ \$ \times 10 =\) 1.500 $. Các năm 2021–2024 mỗi năm tính 1.800 $, và năm cuối kéo dài 2025 tính phần còn lại là 300 $. Tổng chi phí khấu hao cộng lại đúng bằng 9.000 $, để lại giá trị còn lại cuối cùng là 1.000 $ (chính là giá trị thanh lý).
Câu hỏi thường gặp
Tại sao lịch khấu hao lại kéo dài thêm một năm? Vì năm đầu chỉ tính một phần nên phần chưa dùng được chuyển sang một năm tài chính cuối kéo dài thêm, giúp tài sản được khấu hao trọn vẹn về đúng giá trị thanh lý.
Nếu giá trị thanh lý lớn hơn nguyên giá thì sao? Giá trị phải khấu hao không thể âm, nên mức khấu hao được đặt bằng 0 và giá trị còn lại giữ nguyên bằng nguyên giá.
Giá trị còn lại có khi nào tụt xuống dưới giá trị thanh lý không? Không. Năm cuối sẽ hấp thụ mọi phần dư do làm tròn để khấu hao lũy kế đúng bằng nguyên giá trừ giá trị thanh lý, và giá trị còn lại cuối kỳ luôn bằng đúng giá trị thanh lý.