O que é depreciação linear?
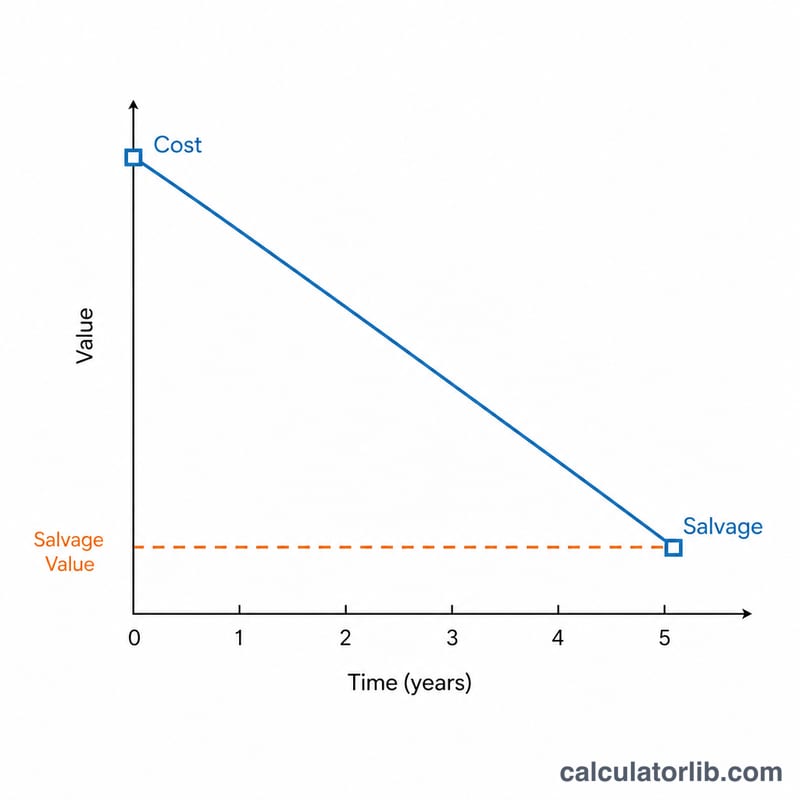
A depreciação linear (pelo método das quotas constantes) distribui o custo de um ativo imobilizado de forma uniforme ao longo de sua vida útil. A cada ano, registra-se o mesmo valor de despesa, reduzindo gradualmente o valor contábil do ativo, do custo original até o valor residual. É o método de depreciação mais simples e mais utilizado na contabilidade.
Como usar esta calculadora
Informe o custo do ativo, o valor residual esperado ao final de sua vida útil, a vida útil em anos e quantos anos já se passaram (t). A calculadora retorna a depreciação anual constante, a depreciação acumulada até o momento e o valor contábil restante.
A fórmula explicada
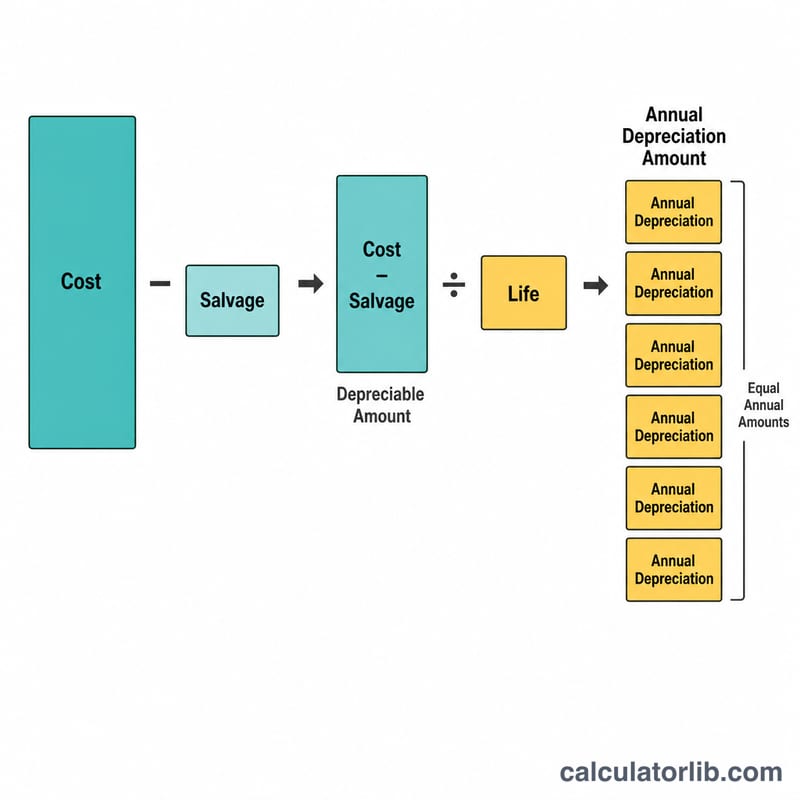
A base depreciável é o custo menos o valor residual. Dividindo pela vida útil, obtém-se a despesa anual de depreciação: $$D = \frac{\text{Custo} - \text{Valor residual}}{\text{Vida útil}}$$ Multiplicando pelo número de anos decorridos, obtém-se a depreciação acumulada, e subtraindo esse valor do custo, obtém-se o valor contábil: $$V(t) = \text{Custo} - D \times t$$
Exemplo prático
Uma máquina custa 10.000, com valor residual de 1.000 e vida útil de 5 anos. A depreciação anual é $$\frac{10\,000 - 1\,000}{5} = 1\,800 \text{ por ano}$$ Após 2 anos, a depreciação acumulada é 3.600, deixando um valor contábil de \(10\,000 - 3\,600 = 6\,400\).
Perguntas frequentes
O valor contábil pode ficar abaixo do valor residual? Na contabilidade pelo método linear, um ativo não deve ser depreciado abaixo do valor residual, portanto pare quando t atingir a vida útil.
O que é valor residual? É o valor estimado pelo qual o ativo pode ser vendido ao final de sua vida útil, também chamado de valor de sucata ou valor residual contábil.
Esse método é permitido para fins fiscais? As regras variam de acordo com o país; muitos sistemas tributários usam métodos acelerados, então verifique a legislação local antes de fazer a declaração.