

Was ist die lineare Abschreibung?
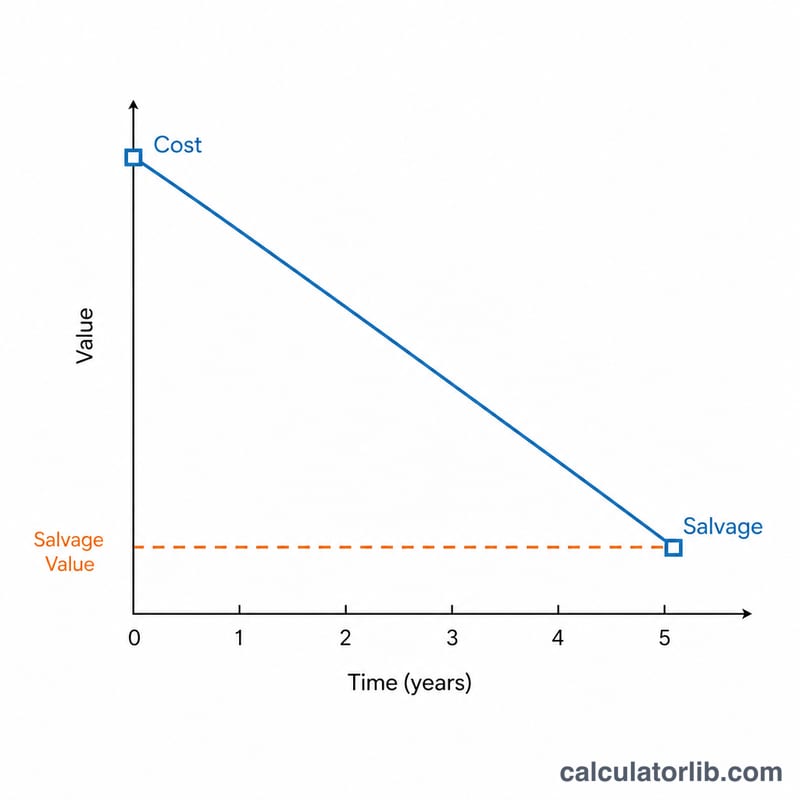
Bei der linearen Abschreibung (Abschreibung in gleichen Jahresbeträgen) werden die Anschaffungskosten eines Anlageguts gleichmäßig auf seine Nutzungsdauer verteilt. Jedes Jahr wird derselbe Aufwand erfasst, sodass der Buchwert des Vermögensgegenstands schrittweise von den ursprünglichen Anschaffungskosten auf den Restwert (Schrottwert) sinkt. Sie ist die einfachste und am weitesten verbreitete Abschreibungsmethode in der Buchhaltung.
So verwenden Sie diesen Rechner
Geben Sie die Anschaffungskosten des Anlageguts, den erwarteten Restwert am Ende der Nutzungsdauer, die Nutzungsdauer in Jahren und die Anzahl der bereits vergangenen Jahre (t) ein. Der Rechner ermittelt die gleichbleibende jährliche Abschreibung, die bisher aufgelaufene Abschreibung und den verbleibenden Buchwert.
Die Formel erklärt
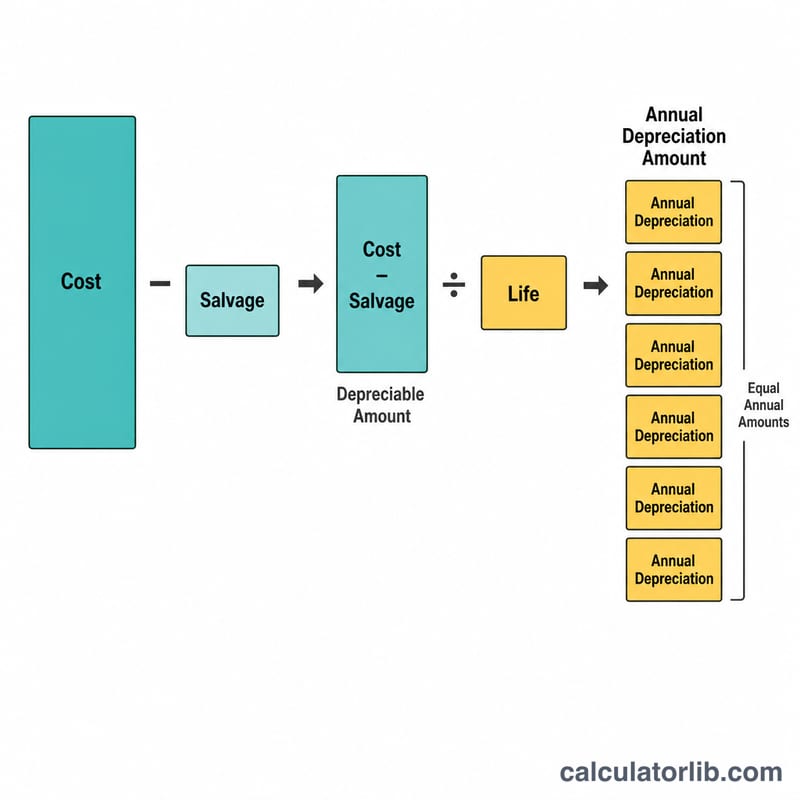
Die Abschreibungsbasis ergibt sich aus den Anschaffungskosten abzüglich des Restwerts. Teilt man sie durch die Nutzungsdauer, erhält man den jährlichen Abschreibungsaufwand: $$D = \frac{\text{Anschaffungskosten} - \text{Restwert}}{\text{Nutzungsdauer}}$$ Multipliziert man diesen mit der Anzahl der vergangenen Jahre, erhält man die kumulierte Abschreibung; zieht man sie von den Anschaffungskosten ab, erhält man den Buchwert: $$V(t) = \text{Anschaffungskosten} - D \times t$$
Rechenbeispiel
Eine Maschine kostet 10.000, hat einen Restwert von 1.000 und eine Nutzungsdauer von 5 Jahren. Die jährliche Abschreibung beträgt $$\frac{10\,000 - 1\,000}{5} = 1\,800 \text{ pro Jahr}$$ Nach 2 Jahren beträgt die kumulierte Abschreibung 3.600, sodass sich ein Buchwert von \(10\,000 - 3\,600 = 6\,400\) ergibt.
FAQ
Kann der Buchwert unter den Restwert sinken? Bei der linearen Abschreibung darf ein Anlagegut nicht unter seinen Restwert abgeschrieben werden. Beenden Sie die Abschreibung daher, sobald t die Nutzungsdauer erreicht.
Was ist der Restwert? Er ist der geschätzte Betrag, für den das Anlagegut am Ende seiner Nutzungsdauer verkauft werden kann, auch Schrottwert genannt.
Ist diese Methode steuerlich zulässig? Die Regeln unterscheiden sich je nach Land; viele Steuersysteme verwenden stattdessen degressive Methoden. Prüfen Sie daher vor der Abgabe die in Ihrem Land geltenden Vorschriften.






