O que é a depreciação linear?
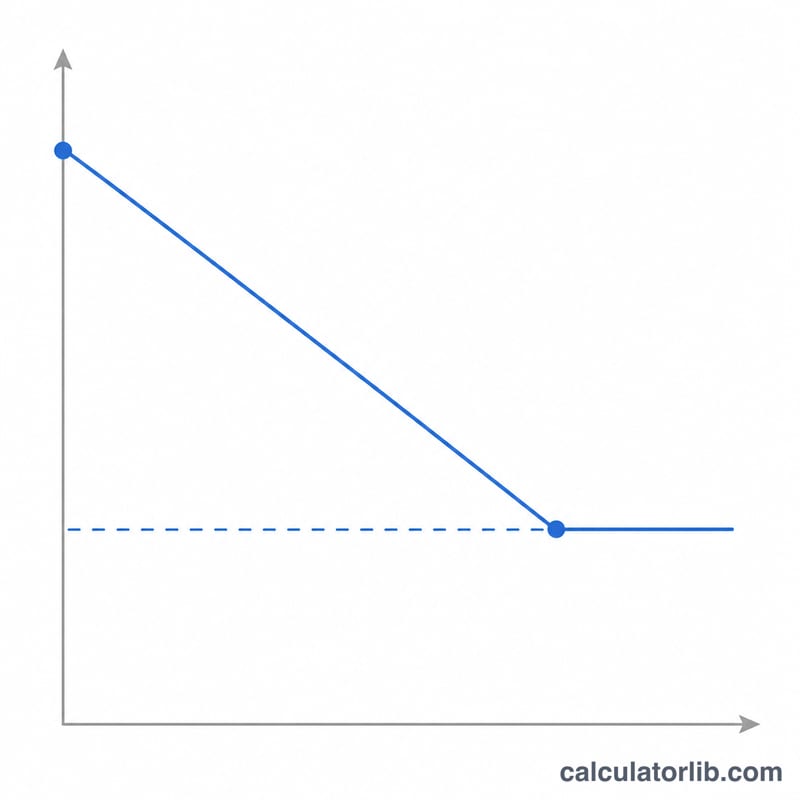
A depreciação linear é o método mais simples e mais utilizado para distribuir o custo de um ativo imobilizado ao longo de sua vida útil. A cada ano, você contabiliza como despesa o mesmo valor fixo, o que torna os relatórios financeiros previsíveis e fáceis de auditar. Esta calculadora funciona com qualquer moeda e é usada no mundo todo para contabilidade e planejamento tributário, embora as regras fiscais específicas variem conforme a jurisdição.
Como usar esta calculadora
Informe o custo original de compra do ativo, o valor residual (de sucata) estimado ao final de sua vida útil e o número de anos em que você pretende usá-lo. A calculadora retorna instantaneamente a despesa anual de depreciação, o valor mensal equivalente, a base depreciável total e a taxa anual de depreciação.
A fórmula explicada
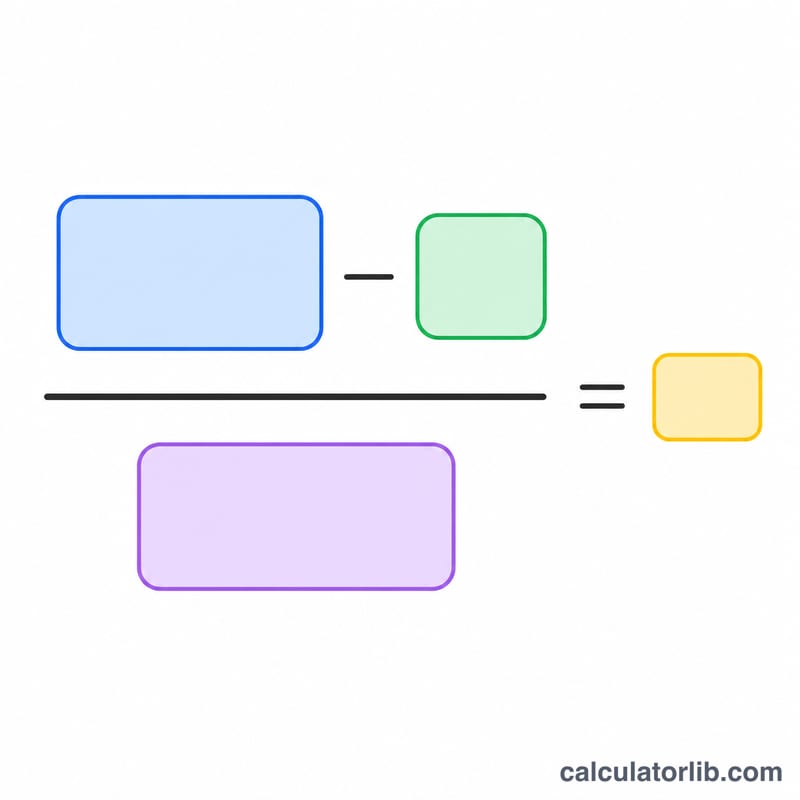
A base depreciável é o custo menos o valor residual — a parcela do valor do ativo que você realmente vai consumir. Dividir essa base pela vida útil em anos resulta na despesa anual constante:
$$\text{Depreciação Anual} = \frac{\text{Custo} - \text{Valor Residual}}{\text{Vida Útil}}$$
A taxa de depreciação é simplesmente um dividido pela vida útil, expresso em porcentagem.
Exemplo prático
Suponha que uma empresa compre uma máquina por $10.000 e espere vendê-la por $1.000 (valor residual) após 5 anos de uso. A base depreciável é \(\$10\,000 - \$1\,000 = \$9\,000\). Dividindo por 5 anos, obtém-se $$\frac{\$9\,000}{5} = \$1\,800$$ de depreciação por ano, ou $150 por mês. A taxa anual é \(1 \div 5 = 20\%\).
Perguntas frequentes
O valor residual pode ser zero? Sim. Se você não espera nenhum valor de revenda, informe 0 e o custo total será depreciado ao longo da vida útil.
A calculadora considera o primeiro ano parcial? Não — ela fornece o valor de um ano completo. Para um ativo colocado em uso no meio do ano, faça o rateio proporcional do primeiro ano usando o valor mensal apresentado.
Qual é a diferença em relação ao saldo decrescente? A depreciação linear contabiliza um valor igual todos os anos; os métodos de saldo decrescente concentram despesas maiores nos primeiros anos.