

O que são pontos de desconto de financiamento imobiliário?
Pontos de desconto são uma taxa paga antecipadamente ao credor para reduzir a taxa de juros do seu financiamento imobiliário. Um ponto equivale a 1% do valor do empréstimo e geralmente garante uma redução de cerca de 0,25% na taxa. Pagar pontos reduz a parcela mensal, mas só compensa financeiramente se você mantiver o empréstimo por tempo suficiente para recuperar o custo inicial. Esta calculadora (valores em dólares americanos; as convenções seguem a prática comum de crédito nos EUA) mostra exatamente quando isso acontece.
Como usar esta calculadora
Informe o valor do empréstimo, o número de pontos de desconto comprados, a taxa de juros sem pontos, a taxa menor com pontos e o prazo do empréstimo em anos. A ferramenta calcula o custo dos pontos, as duas parcelas mensais, a economia mensal e o número de meses necessários para atingir o ponto de equilíbrio.
A fórmula explicada
O custo dos pontos é \(\text{empréstimo} \times (\text{pontos} \div 100)\). Cada parcela mensal usa a fórmula padrão de amortização
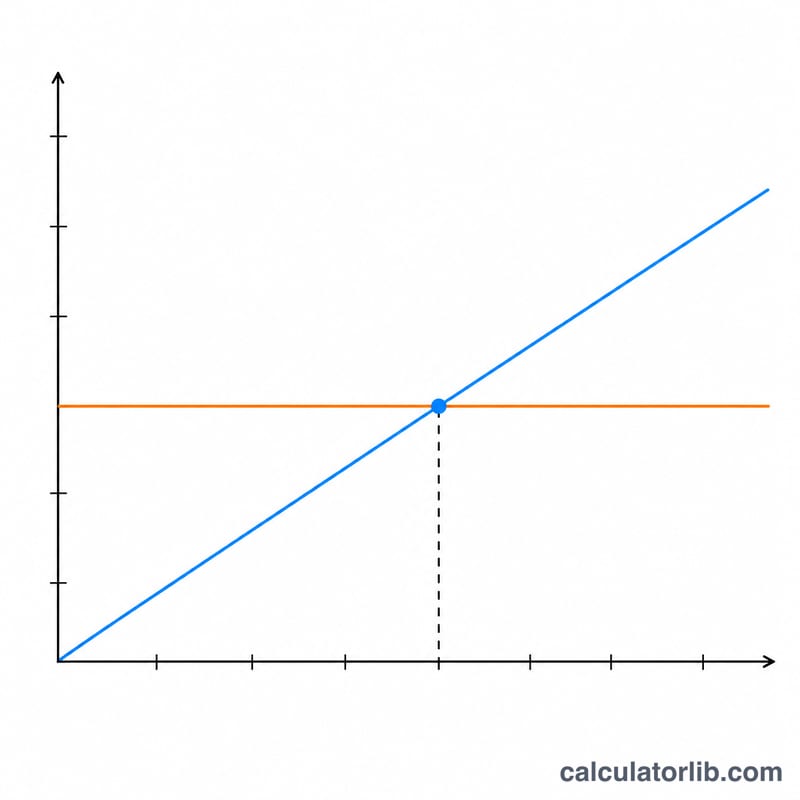
$$M = P \cdot \frac{r(1+r)^{n}}{(1+r)^{n} - 1}$$em que \(r\) é a taxa mensal e \(n\) é o número de meses. O ponto de equilíbrio é simplesmente o custo dos pontos dividido pela economia mensal entre as duas parcelas.
Exemplo prático
Em um empréstimo de $300.000 por 30 anos, pagar 1 ponto ($3.000) reduz a taxa de 6,5% para 6,25%. A parcela sem pontos é de cerca de $1.896,20; com pontos, é de cerca de $1.847,15 — uma economia mensal de aproximadamente $49,05. Dividindo $3.000 por $49,05, obtém-se cerca de
$$\frac{\$3\,000}{\$49{,}05} \approx 61 \text{ meses}$$ou pouco mais de 5 anos para atingir o ponto de equilíbrio.
Perguntas frequentes
Devo comprar pontos? Se você pretende manter o empréstimo por muito tempo após o ponto de equilíbrio, os pontos geralmente economizam dinheiro. Se puder vender o imóvel ou refinanciar antes, provavelmente não compensam.
Um ponto sempre equivale a 0,25%? Não — a redução da taxa por ponto varia conforme o credor e as condições de mercado. Use sempre as taxas reais que você recebeu na cotação.
Os pontos são dedutíveis do imposto de renda? Nos EUA, os pontos pagos na residência principal podem ser dedutíveis; esta calculadora ignora os efeitos fiscais, que reduziriam o prazo efetivo do ponto de equilíbrio.






