O que é o ponto de equilíbrio?
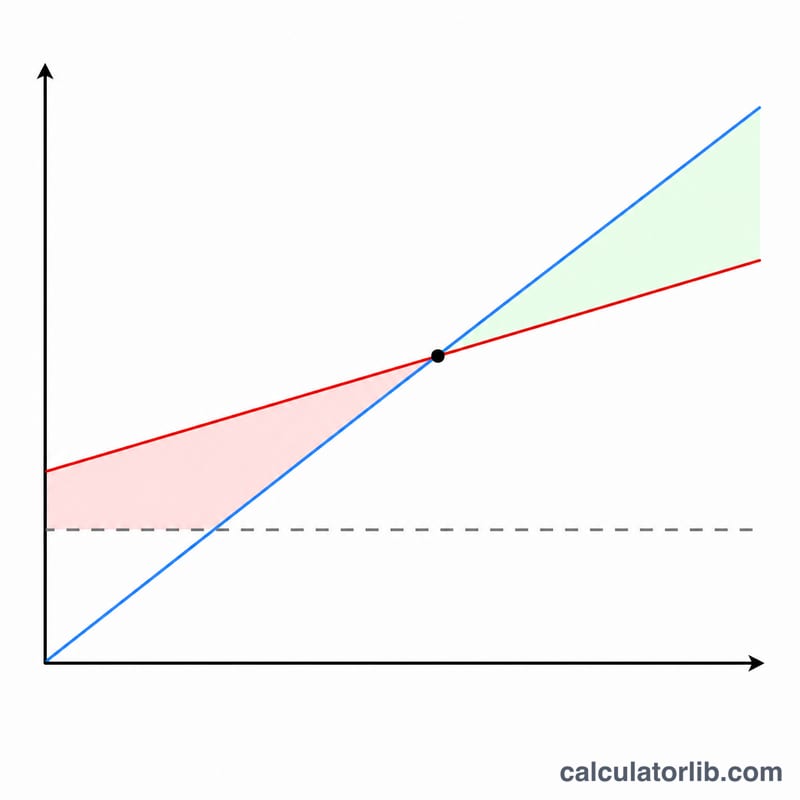
O ponto de equilíbrio é o nível de vendas em que sua receita total é exatamente igual aos seus custos totais — ou seja, você não tem lucro nem prejuízo. Abaixo desse ponto você perde dinheiro; acima dele, cada venda adicional contribui para o lucro. Conhecer o seu ponto de equilíbrio é um dos passos mais importantes para precificar um produto, planejar um orçamento ou avaliar se um novo negócio é viável.
Como usar esta calculadora
Informe três valores: seus custos fixos totais (aluguel, salários, seguro e outras despesas que não mudam com a produção), o preço de venda por unidade e o custo variável por unidade (materiais, embalagem, frete e outros custos que aumentam a cada unidade vendida). A calculadora retorna instantaneamente o número de unidades que você precisa vender, a receita correspondente, a margem de contribuição por unidade e o índice de margem de contribuição.
A fórmula explicada
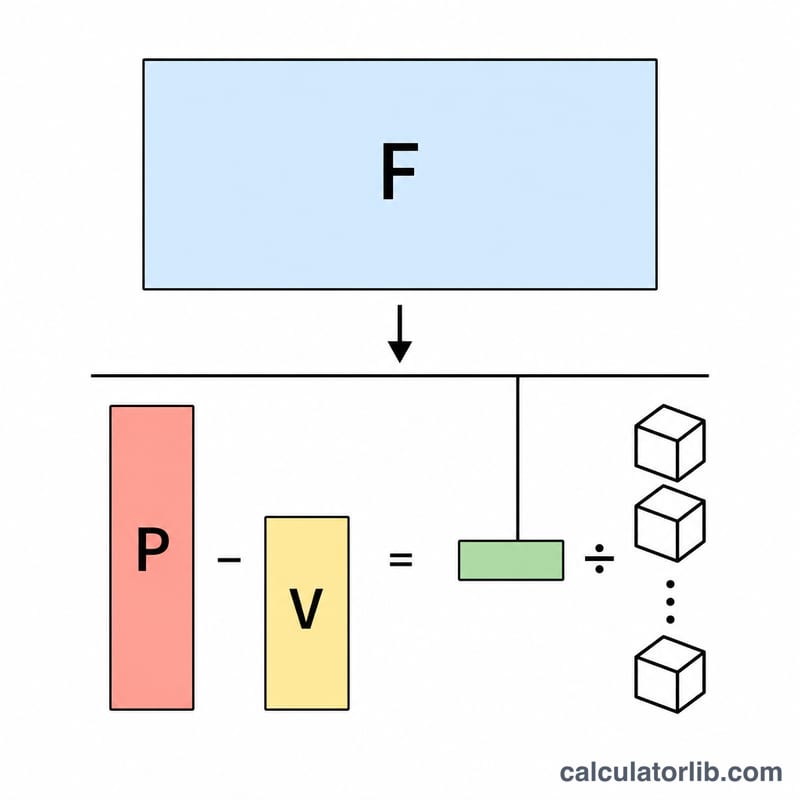
Primeiro encontramos a margem de contribuição — o valor que cada venda contribui para cobrir os custos fixos: Margem de Contribuição = Preço − Custo Variável. Em seguida:
Unidades no Ponto de Equilíbrio = Custos Fixos ÷ Margem de Contribuição
Receita no Ponto de Equilíbrio = Unidades no Ponto de Equilíbrio × Preço
Se a margem de contribuição for zero ou negativa, não existe ponto de equilíbrio, pois cada venda não cobre nem o próprio custo variável.
Exemplo prático
Suponha que seus custos fixos sejam $10.000, que você venda cada unidade por $25 e que o custo variável por unidade seja $15. A margem de contribuição é $25 − $15 = $10. Unidades no ponto de equilíbrio = $10.000 ÷ $10 = 1.000 unidades. Receita no ponto de equilíbrio = 1.000 × $25 = $25.000. O índice de margem de contribuição é $10 ÷ $25 = 40%.
Como interpretar o resultado do ponto de equilíbrio
O resultado do ponto de equilíbrio indica o nível mínimo de atividade que seu negócio precisa atingir antes de começar a gerar lucro. Para lê-lo corretamente, compare-o com o que você realmente vende.
- Unidades no ponto de equilíbrio é o número de unidades que você precisa vender para que a margem de contribuição total seja igual aos custos fixos. Vender exatamente essa quantidade gera lucro zero; cada unidade além dela adiciona ao lucro toda a sua margem de contribuição.
- Receita no ponto de equilíbrio é o equivalente em valor de vendas desse volume. É útil quando você vende um mix de produtos e pensa em termos de receita, e não de unidades.
Margem de segurança
A margem de segurança mede quanto as vendas atuais (ou projetadas) estão acima do ponto de equilíbrio:
$$\text{Margem de Segurança}=\text{Vendas Reais}-\text{Vendas no Ponto de Equilíbrio}$$Por exemplo, se uma empresa atinge o equilíbrio em $214.286 e atualmente vende $260.000, sua margem de segurança é $45.714 — cerca de 18% das vendas. Uma margem de segurança maior significa que a receita pode cair mais antes que o negócio comece a ter prejuízo; uma margem estreita indica maior vulnerabilidade a períodos ruins.
Ponto de equilíbrio alto vs. baixo
Um ponto de equilíbrio alto geralmente reflete custos fixos elevados e/ou uma margem de contribuição pequena por unidade. Esses negócios têm alta alavancagem operacional: depois de superar o ponto de equilíbrio, as vendas adicionais chegam rapidamente ao lucro, mas os prejuízos também crescem rápido se o volume ficar abaixo do necessário. O fabricante com altos custos fixos citado acima é um exemplo típico.
Um ponto de equilíbrio baixo reflete custos fixos baixos ou uma margem de contribuição alta, como no caso do serviço de consultoria. Esses negócios alcançam a lucratividade mais cedo e são mais resilientes quando as vendas caem, embora cada unidade adicional possa acrescentar menos lucro incremental em relação à receita total.
Você pode reduzir seu ponto de equilíbrio de três maneiras: reduzir os custos fixos, aumentar o preço de venda ou diminuir o custo variável por unidade — e cada uma delas amplia a margem de contribuição ou reduz a base de custos fixos que você precisa cobrir.
Estas são informações educacionais gerais sobre análise custo-volume-lucro, e não aconselhamento financeiro ou empresarial personalizado.
Perguntas frequentes
O que são custos fixos e variáveis? Os custos fixos permanecem os mesmos independentemente de quanto você produz (aluguel, salários). Os custos variáveis mudam a cada unidade produzida (matéria-prima, frete).
Por que a calculadora não mostra resultado? Se o preço de venda for menor ou igual ao custo variável, a margem de contribuição é zero ou negativa, e o negócio nunca atingirá o ponto de equilíbrio com esse preço.
Como posso reduzir meu ponto de equilíbrio? Reduza os custos fixos, diminua os custos variáveis por unidade ou aumente o preço de venda — cada uma dessas ações aumenta a margem de contribuição e reduz o número de unidades necessárias.