O que é o ponto de equilíbrio?
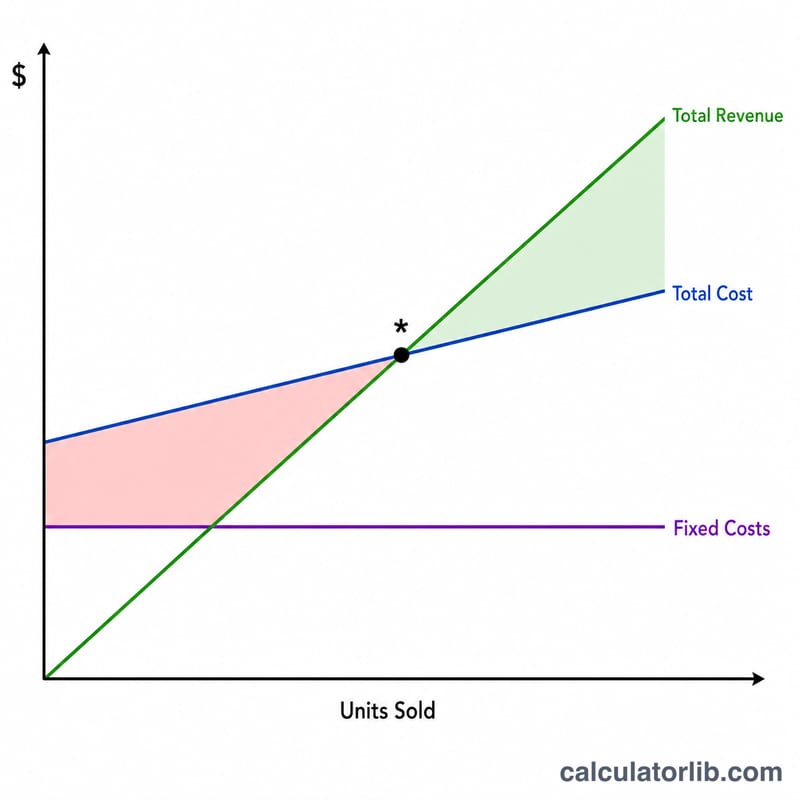
O ponto de equilíbrio é o nível de vendas em que a receita total é exatamente igual aos custos totais — você não tem lucro nem prejuízo. Conhecer esse número é essencial para decisões de preço, metas de vendas e para avaliar se um produto ou uma ideia de negócio é viável. Esta calculadora funciona em qualquer moeda; basta manter seus valores consistentes.
Como usar esta calculadora
Informe três valores: seus custos fixos totais (aluguel, salários, seguro — custos que não mudam com o volume de vendas), o preço de venda por unidade e o custo variável por unidade (materiais, embalagem, taxas por venda). A calculadora retorna o número de unidades que você precisa vender para atingir o ponto de equilíbrio, a margem de contribuição por unidade, o índice de margem de contribuição e a receita que essa meta representa.
A fórmula explicada
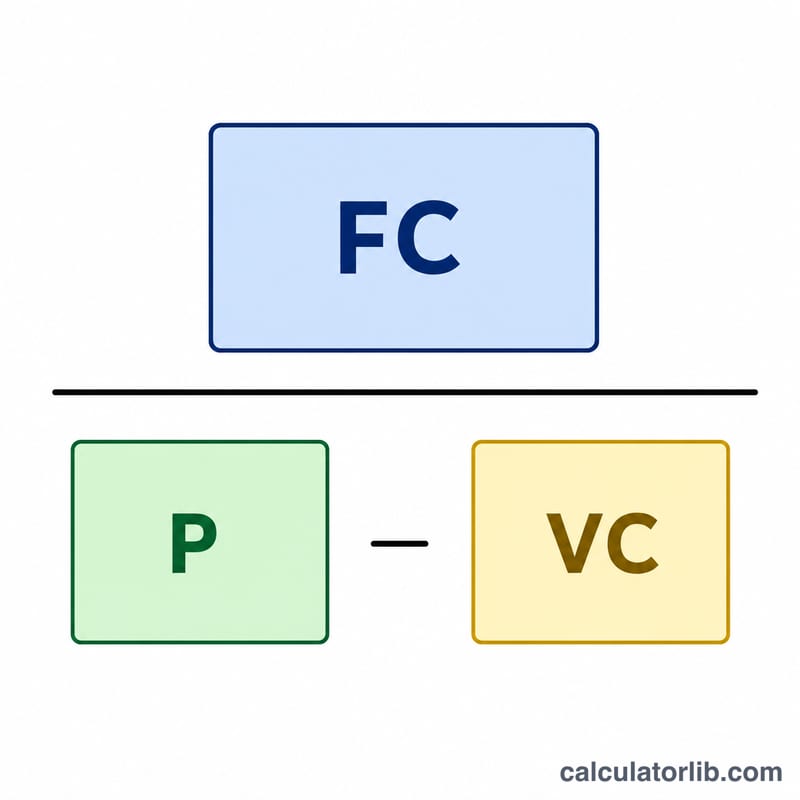
A fórmula é $$\text{Unidades de Equilíbrio} = \frac{\text{Custos Fixos}}{\text{Preço/Unidade} - \text{Custo Variável/Unidade}}$$ O denominador, preço menos custo variável, é a margem de contribuição — o valor que cada venda contribui para cobrir os custos fixos. Depois que unidades suficientes são vendidas para cobrir todos os custos fixos, a margem de contribuição de cada unidade adicional se torna lucro.
Exemplo prático
Suponha que os custos fixos sejam $10.000, cada unidade seja vendida por $25 e o custo variável por unidade seja $15. A margem de contribuição é \(\$25 - \$15 = \$10\). $$\text{Unidades de Equilíbrio} = \frac{\$10\,000}{\$10} = 1\,000 \text{ unidades}$$ A $25 cada, isso dá $25.000 em receita de equilíbrio. Vender mais de 1.000 unidades gera lucro; menos do que isso significa prejuízo.
Principais termos definidos
- Custos fixos — Custos que não mudam com o número de unidades produzidas ou vendidas dentro da faixa relevante, como aluguel, funcionários assalariados, seguro e arrendamento de equipamentos.
- Custo variável por unidade — O custo incorrido para cada unidade adicional produzida ou vendida, incluindo materiais diretos, mão de obra por unidade, embalagem e frete.
- Preço por unidade — O preço de venda cobrado do cliente por uma unidade do produto ou serviço.
- Margem de contribuição (por unidade) — Preço por unidade menos custo variável por unidade. É o valor que cada venda "contribui" para cobrir os custos fixos e, após o ponto de equilíbrio, para o lucro. \(\text{CM} = \text{Preço} - \text{Custo Variável}\).
- Índice de margem de contribuição — A margem de contribuição expressa como fração do preço: \(\text{Índice de MC} = \frac{\text{Preço} - \text{Custo Variável}}{\text{Preço}}\). Mostra a parcela de cada real vendido disponível para cobrir os custos fixos.
- Ponto de equilíbrio — O volume de vendas em que a receita total é igual aos custos totais, de modo que o lucro é zero. Em unidades: \(\frac{\text{Custos Fixos}}{\text{Margem de Contribuição por Unidade}}\).
- Receita de equilíbrio — O valor em vendas necessário para atingir o ponto de equilíbrio, igual às unidades de equilíbrio multiplicadas pelo preço, ou \(\frac{\text{Custos Fixos}}{\text{Índice de MC}}\).
Como interpretar seu resultado de ponto de equilíbrio
Unidades de equilíbrio altas versus baixas. Um número alto de equilíbrio significa que você precisa vender um grande volume antes de ter qualquer lucro, o que indica maior risco — especialmente se a sua previsão realista de vendas estiver próxima ou abaixo desse valor. Um número baixo dá uma margem de segurança maior, pois você alcança a lucratividade mais cedo e consegue absorver períodos de vendas fracas com mais facilidade.
O que o índice de margem de contribuição indica. Um índice alto significa que a maior parte de cada real vendido está disponível para cobrir os custos fixos e depois virar lucro, de modo que a receita acima do ponto de equilíbrio faz o lucro crescer rapidamente. Um índice baixo significa que os custos consomem a maior parte de cada venda, então você depende muito do volume e tem pouca folga diante de reduções de preço ou aumentos de custo.
Vender acima ou abaixo do ponto de equilíbrio. Cada unidade vendida acima do ponto de equilíbrio adiciona ao lucro sua margem de contribuição integral. Cada unidade que falta para o ponto de equilíbrio deixa parte dos custos fixos descoberta, gerando prejuízo no período. A diferença entre as vendas esperadas e o ponto de equilíbrio é a sua margem de segurança.
Limitações. Este modelo pressupõe preço constante, custo variável por unidade constante e custos fixos estáveis em toda a faixa — e trata o negócio como se vendesse um único produto ou um mix de produtos estável. Na realidade, descontos por volume, compras em grande quantidade, degraus de capacidade (como contratações ou novos equipamentos) e mudanças no mix de produtos podem alterar os números. Trate o resultado como uma referência de planejamento e revise-o sempre que seus preços ou sua estrutura de custos mudarem.
Perguntas frequentes
E se o preço for igual ao custo variável? Nesse caso, a margem de contribuição é zero (ou negativa) e você nunca atingirá o ponto de equilíbrio — cada venda não cobre nem o próprio custo. Aumente o preço ou reduza os custos variáveis.
O que é o índice de margem de contribuição? É a margem de contribuição dividida pelo preço de venda, mostrada como porcentagem. Um índice maior significa que cada real vendido contribui mais para cobrir os custos fixos.
Devo arredondar as unidades para cima? Sim — na prática não é possível vender uma fração de unidade, então arredonde para cima por segurança. Esta ferramenta mostra o valor exato para que você decida.