O que é a Calculadora de Retorno Esperado pelo CAPM?
O Modelo de Precificação de Ativos Financeiros (CAPM, do inglês Capital Asset Pricing Model) estima o retorno que um investidor deve exigir de um ativo, dado o seu risco sistemático. Esta calculadora aplica a equação clássica do CAPM para transformar três dados — a taxa livre de risco, o beta do ativo e o retorno esperado do mercado — em um único valor de retorno esperado (exigido). Ela é muito usada na avaliação de ações, na estimativa do custo de capital próprio e em decisões de carteira.
Como usar
Informe a taxa livre de risco (normalmente o rendimento de um título público de curto prazo), o beta do ativo (sua sensibilidade às oscilações gerais do mercado, em que 1,0 equivale ao mercado) e o retorno esperado do mercado. A calculadora retorna o retorno esperado junto com o prêmio de risco de mercado e o prêmio de risco ajustado pelo beta, para que você veja como o risco influencia o resultado.
A fórmula explicada
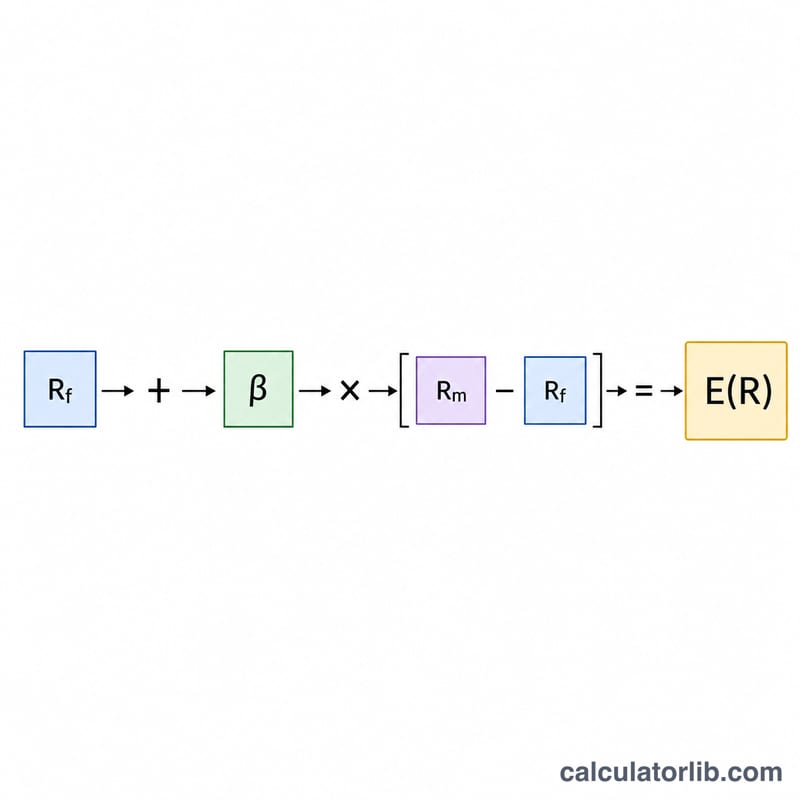
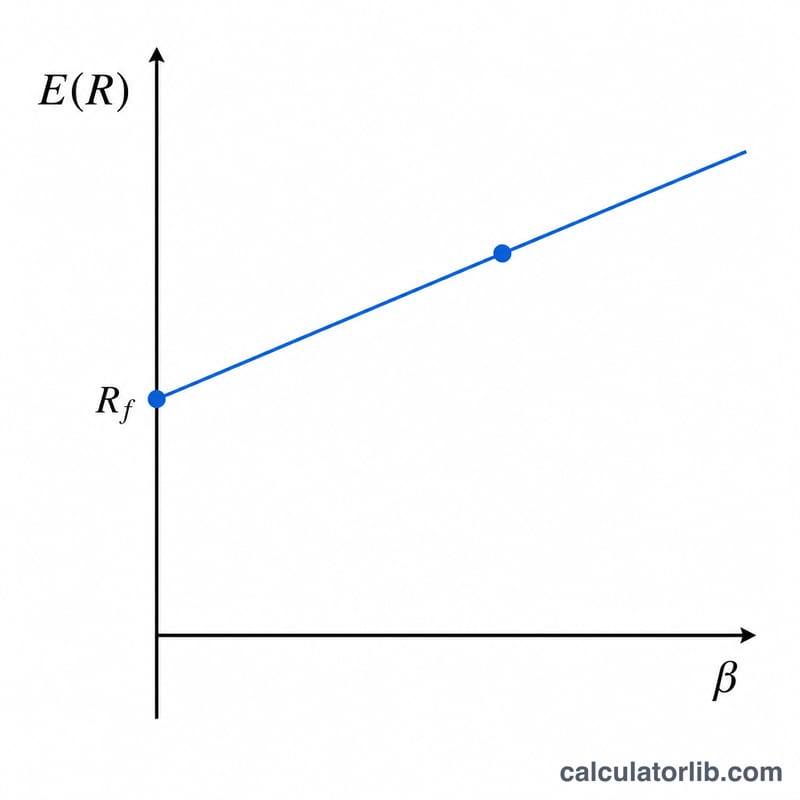
O CAPM é escrito como $$E(R) = \text{Taxa Livre de Risco} + \text{Beta} \times \left( \text{Retorno de Mercado} - \text{Taxa Livre de Risco} \right)$$ O termo \((R_m - R_f)\) é o prêmio de risco de mercado — o retorno adicional exigido por assumir o risco de mercado. Multiplicá-lo pelo beta ajusta esse prêmio ao ativo específico: um beta acima de 1 amplifica o prêmio, enquanto um beta abaixo de 1 o reduz. Somar a taxa livre de risco resulta no retorno total exigido.
Exemplo prático
Suponha que a taxa livre de risco seja 3%, o beta seja 1,2 e o retorno esperado do mercado seja 8%. O prêmio de risco de mercado é \(8\% - 3\% = 5\%\). O prêmio ajustado pelo beta é \(1{,}2 \times 5\% = 6\%\). Portanto $$E(R) = 3\% + 6\% = 9\%$$ Um investidor deve exigir um retorno de aproximadamente 9% para este ativo.
Perguntas frequentes
O que significa beta? O beta mede a volatilidade de um ativo em relação ao mercado. Um beta de 1,5 significa que o ativo tende a se mover \(1{,}5\times\) o que o mercado se move.
E se meu resultado for negativo? Um retorno esperado negativo pode ocorrer se o beta for negativo (o ativo se move em sentido oposto ao mercado) ou se o prêmio de mercado for negativo. Isso é matematicamente válido no CAPM.
Posso informar as taxas em formato decimal? Informe todas as taxas como porcentagens (por exemplo, 3 para 3%). O resultado também é expresso em porcentagem.