Qu'est-ce que le calculateur de rentabilité espérée MEDAF ?
Le MEDAF (modèle d'évaluation des actifs financiers, ou CAPM en anglais) estime la rentabilité qu'un investisseur devrait exiger d'un actif compte tenu de son risque systématique. Ce calculateur applique l'équation classique du MEDAF pour convertir trois paramètres — le taux sans risque, le bêta de l'actif et la rentabilité espérée du marché — en une seule valeur de rentabilité espérée (ou exigée). Il est largement utilisé pour valoriser des actions, estimer le coût des fonds propres et orienter les décisions de portefeuille.
Comment l'utiliser
Saisissez le taux sans risque (généralement le rendement d'une obligation d'État à court terme), le bêta de l'actif (sa sensibilité aux mouvements d'ensemble du marché, une valeur de 1,0 reproduisant exactement le marché) et la rentabilité espérée du marché. Le calculateur affiche la rentabilité espérée, accompagnée de la prime de risque du marché et de la prime de risque ajustée du bêta, afin que vous puissiez visualiser l'influence du risque sur le résultat.
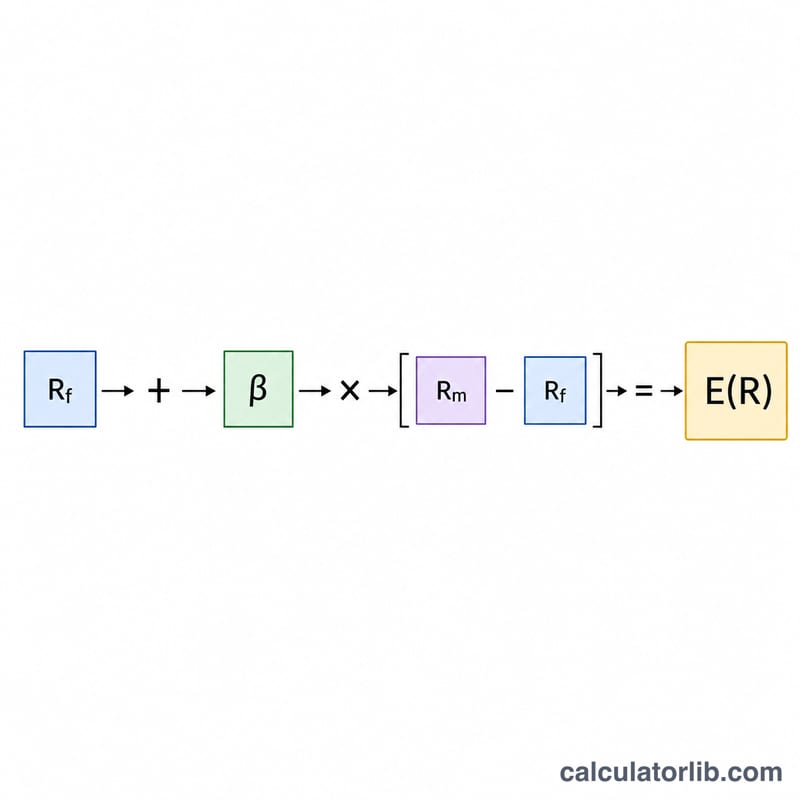
La formule expliquée
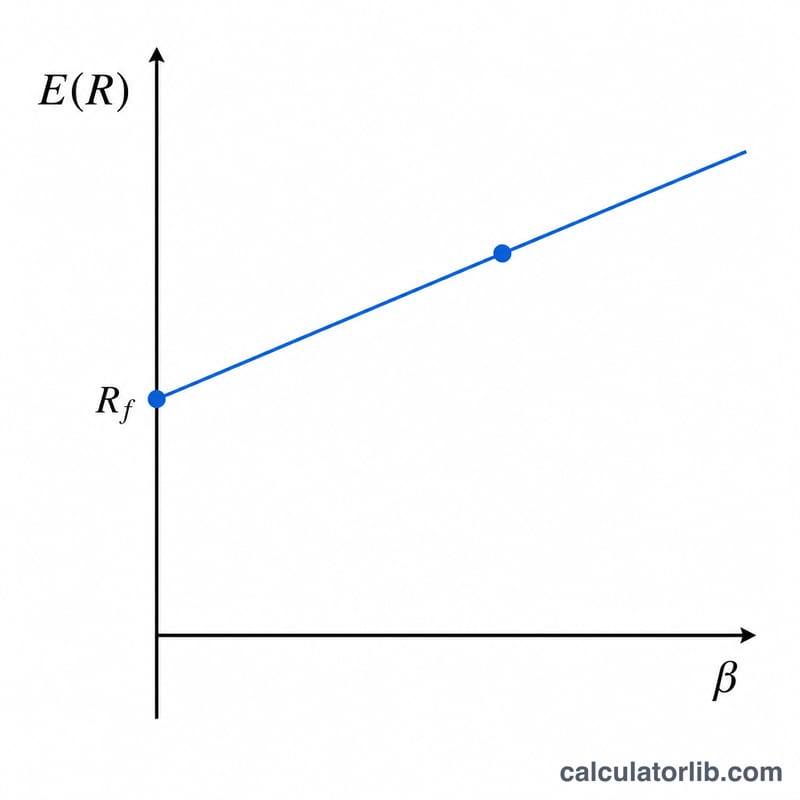
Le MEDAF s'écrit $$E(R) = \text{Rf} + \beta(\text{Rm} - \text{Rf})$$ Le terme \((\text{Rm} - \text{Rf})\) correspond à la prime de risque du marché — le surcroît de rentabilité exigé pour accepter le risque de marché. En le multipliant par le bêta, on ajuste cette prime au profil propre de l'actif : un bêta supérieur à 1 amplifie la prime, tandis qu'un bêta inférieur à 1 la réduit. En ajoutant le taux sans risque, on obtient la rentabilité totale exigée.
Exemple chiffré
Supposons un taux sans risque de 3 %, un bêta de 1,2 et une rentabilité espérée du marché de 8 %. La prime de risque du marché est de \(8\% - 3\% = 5\%\). La prime ajustée du bêta vaut \(1{,}2 \times 5\% = 6\%\). On obtient donc $$E(R) = 3\% + 6\% = 9\%$$ Un investisseur devrait ainsi exiger une rentabilité d'environ 9 % pour cet actif.
Questions fréquentes
Que signifie le bêta ? Le bêta mesure la volatilité d'un actif par rapport au marché. Un bêta de 1,5 indique que l'actif a tendance à varier 1,5 fois plus que le marché.
Et si mon résultat est négatif ? Une rentabilité espérée négative peut apparaître lorsque le bêta est négatif (l'actif évolue à l'inverse du marché) ou lorsque la prime de marché est négative. C'est tout à fait valable sur le plan mathématique dans le cadre du MEDAF.
Puis-je saisir les taux sous forme décimale ? Saisissez tous les taux en pourcentage (par exemple, 3 pour 3 %). Le résultat est également exprimé en pourcentage.