Qu'est-ce que la rentabilité des actifs (ROA) ?
La rentabilité des actifs, ou ROA (de l'anglais Rentabilité des actifs), est un ratio de rentabilité qui mesure l'efficacité avec laquelle une entreprise exploite ses actifs pour dégager du bénéfice. Il indique combien de centimes de bénéfice net l'entreprise génère pour chaque euro d'actifs qu'elle détient. Plus le ROA est élevé, plus la direction parvient à tirer du profit des ressources dont elle dispose.
Comment utiliser ce calculateur
Indiquez le bénéfice net de l'entreprise (le résultat net après impôts et charges, issu du compte de résultat) ainsi que son actif total (extrait du bilan). Le calculateur divise le bénéfice net par l'actif total, puis multiplie le résultat par 100 pour l'exprimer en pourcentage.
La formule expliquée
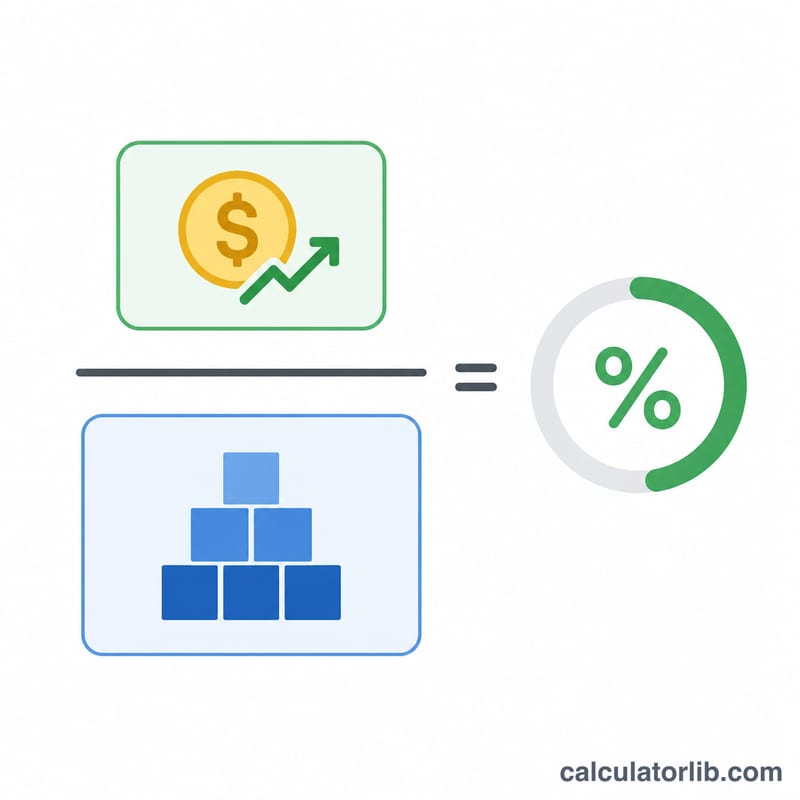
$$\text{ROA} = \frac{\text{Bénéfice net}}{\text{Actif total}} \times 100\%$$ Le bénéfice net correspond au profit revenant aux actionnaires une fois tous les coûts déduits. L'actif total englobe tout ce que possède l'entreprise : trésorerie, créances, stocks, immobilisations et équipements. De nombreux analystes utilisent l'actif total moyen (actif en début et en fin de période, divisé par deux) pour obtenir une valeur plus stable, mais c'est la valeur de fin de période, plus rapide à exploiter, qui est retenue ici.
Exemple chiffré
Supposons qu'une entreprise affiche un bénéfice net de 50 000 € et un actif total de 500 000 €. $$\text{ROA} = \frac{50\,000}{500\,000} \times 100 = 10\%$$ Autrement dit, l'entreprise génère 10 centimes de profit pour chaque euro d'actifs : un résultat solide dans de nombreux secteurs.
Rendement des actifs (ROA) typique par secteur
Les fourchettes ci-dessous sont des approximations grossières et générales de ce que représente souvent le bénéfice net divisé par le total des actifs dans chaque secteur. Les chiffres réels varient selon l'année, le cycle économique, le pays, la norme comptable et la source des données ; il convient donc de les considérer uniquement comme des repères. Comparez une entreprise à ses concurrents directs de taille, de modèle d'affaires et de région similaires, et ne considérez pas ces fourchettes comme des objectifs.
| Secteur | Fourchette typique approximative du ROA | Pourquoi |
|---|---|---|
| Banques et prêteurs | environ 0,5 %–1,5 % | Les bilans sont très importants par rapport au bénéfice et financés principalement par des dépôts et de la dette |
| Services publics | environ 2 %–4 % | Très intensifs en actifs (centrales, réseaux) avec des rendements réglementés |
| Pétrole et gaz | environ 2 %–10 %, peut être négatif | Très capitalistiques et fortement cycliques en fonction des prix des matières premières |
| Industrie manufacturière | environ 4 %–8 % | Les usines, l'équipement et les stocks maintiennent une base d'actifs importante |
| Commerce de détail | environ 3 %–8 % | Marges faibles compensées par une rotation rapide des actifs |
| Logiciels / technologies | environ 8 %–20 % ou plus | Peu intensifs en actifs, marges élevées, bien que d'importants soldes de trésorerie ou de goodwill puissent faire baisser le ROA |
Certaines entreprises peuvent se situer bien en dehors de ces fourchettes, en particulier au cours d'années marquées par des gains, des pertes ou des acquisitions exceptionnels.
Interpréter votre résultat de ROA
Le ROA indique combien de centimes de bénéfice net une entreprise génère par dollar (ou par autre unité monétaire) d'actifs totaux. Les seuils ci-dessous sont des règles empiriques générales, et le bon repère dépend du degré d'intensité capitalistique du secteur.
- Négatif : l'entreprise a enregistré une perte nette sur la période.
- Inférieur à environ 5 % : généralement considéré comme faible, bien que normal pour les banques, les services publics et les autres entreprises très intensives en actifs.
- Environ 5 %–10 % : modéré, et souvent acceptable dans de nombreux secteurs.
- Supérieur à environ 10 %–20 % : généralement solide, en particulier en dehors des secteurs peu intensifs en actifs. Des niveaux élevés et durables reflètent souvent des marges élevées ou une utilisation très efficace des actifs.
Ce qui peut fausser le ROA
- Intensité en actifs : les entreprises capitalistiques affichent naturellement un ROA plus faible que celles peu intensives en actifs, de sorte que les comparaisons entre secteurs sont trompeuses.
- Effet de levier : le ROA utilise le total des actifs quel que soit leur mode de financement. Le bénéfice net étant calculé après intérêts, un endettement élevé peut réduire le ROA, tandis que le ROE peut sembler gonflé.
- Éléments exceptionnels : cessions d'actifs, dépréciations, règlements juridiques ou effets fiscaux peuvent faire varier fortement le bénéfice net et rendre une seule année non représentative.
- Moment de mesure des actifs : utiliser le total des actifs en fin d'exercice plutôt que la moyenne sur la période peut fausser le ROA pour les entreprises en forte croissance ou en réduction.
Le lien avec la formule DuPont
Le ROA peut être décomposé en rentabilité et en efficacité :
$$\text{ROA} = \frac{\text{Bénéfice net}}{\text{Chiffre d'affaires}} \times \frac{\text{Chiffre d'affaires}}{\text{Total des actifs}} = \text{Marge nette} \times \text{Rotation des actifs}$$
Une entreprise peut atteindre le même ROA grâce à des marges élevées et une rotation lente (par exemple, les articles de luxe) ou à des marges faibles et une rotation rapide (par exemple, la distribution alimentaire). Il s'agit d'informations générales à visée pédagogique, et non de conseils financiers.
Comparaison de scénarios de ROA
Les entreprises ci-dessous sont hypothétiques et utilisent la formule \(\text{ROA} = \frac{\text{Bénéfice net}}{\text{Total des actifs}} \times 100\%\).
| Scénario | Bénéfice net | Total des actifs | ROA |
|---|---|---|---|
| Entreprise de logiciels peu intensive en actifs | 20 000 000 $ | 100 000 000 $ | 20,0 % |
| Fabricant très intensif en actifs | 15 000 000 $ | 300 000 000 $ | 5,0 % |
| Même bénéfice, base d'actifs plus importante | 15 000 000 $ | 600 000 000 $ | 2,5 % |
| Détaillant de taille moyenne | 9 000 000 $ | 150 000 000 $ | 6,0 % |
| Start-up déficitaire | -4 000 000 $ | 25 000 000 $ | -16,0 % |
Exemple : pour le fabricant, \(\frac{15{,}000{,}000}{300{,}000{,}000} \times 100\% = 5{,}0\%\). Doubler la base d'actifs tout en maintenant le bénéfice inchangé divise le ROA par deux, pour atteindre 2,5 %, ce qui montre que la croissance des actifs doit être accompagnée d'une croissance du bénéfice pour maintenir les rendements. Les résultats sont donnés à titre d'illustration et ne constituent pas un jugement sur une entreprise réelle.
FAQ
Qu'est-ce qu'un bon ROA ? Cela dépend du secteur. Les activités très capitalistiques, comme les services aux collectivités (énergie, eau), affichent souvent un ROA à un seul chiffre, tandis que les éditeurs de logiciels peuvent dépasser les 15 %. Comparez l'entreprise à ses concurrents plutôt qu'à une valeur absolue.
Quelle différence entre le ROA et le ROE ? Le ROA rapporte le bénéfice à l'ensemble des actifs ; la rentabilité des capitaux propres, ou ROE (Return on Equity), rapporte le bénéfice aux seuls capitaux propres, ce qui exclut les actifs financés par la dette.
Le ROA peut-il être négatif ? Oui. Si l'entreprise enregistre une perte, le bénéfice net est négatif, ce qui donne un ROA négatif : le signe que l'activité détruit de la valeur au regard de sa base d'actifs.