총자산이익률(ROA)이란?
총자산이익률(ROA, Return on Assets)은 기업이 보유한 자산을 얼마나 효율적으로 활용해 이익을 만들어내는지를 보여주는 수익성 지표입니다. 즉, 기업이 운용하는 자산 1달러당 몇 센트의 순이익을 거두는지를 나타냅니다. ROA가 높을수록 경영진이 동원할 수 있는 자원에서 더 많은 이익을 짜내고 있다는 의미입니다.
계산기 사용 방법
기업의 당기순이익(손익계산서에 나오는, 세금과 비용을 모두 차감한 최종 이익)과 총자산(재무상태표 기준)을 입력하세요. 계산기는 당기순이익을 총자산으로 나눈 뒤 100을 곱해 그 결과를 백분율(%)로 표시합니다.
공식 설명
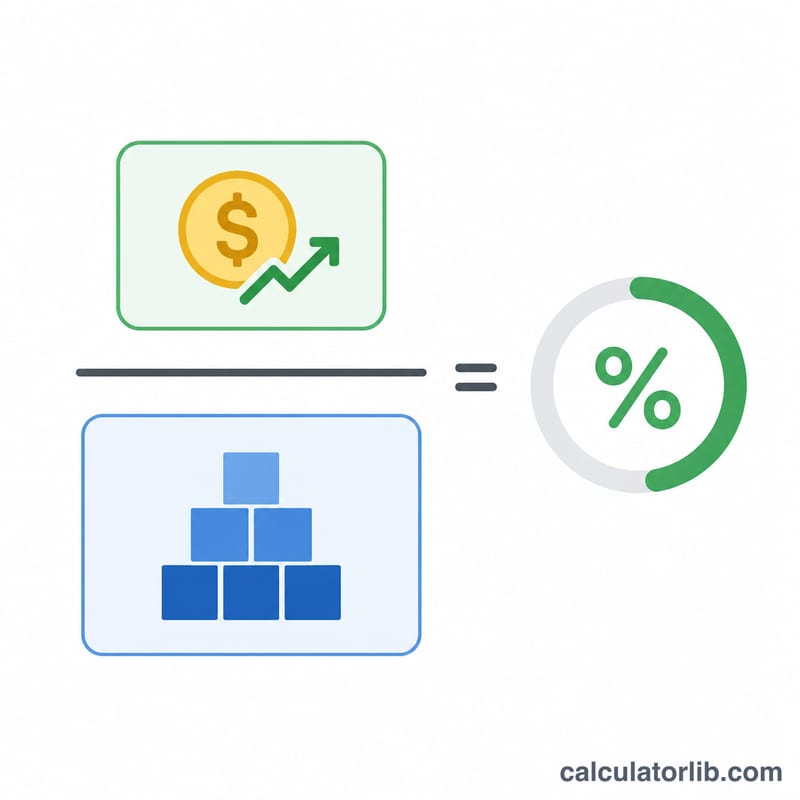
$$\text{ROA}(\%) = \frac{\text{당기순이익}}{\text{총자산}} \times 100$$ 당기순이익은 모든 비용을 차감한 뒤 주주에게 귀속되는 이익을 말합니다. 총자산은 기업이 보유한 모든 것, 즉 현금·매출채권·재고자산·부동산·설비 등을 포함합니다. 많은 애널리스트는 보다 안정적인 수치를 얻기 위해 평균 총자산(기초 + 기말을 2로 나눈 값)을 사용하지만, 여기서는 흔히 쓰이는 간편 방식인 기말 총자산 값을 사용합니다.
계산 예시
어떤 기업의 당기순이익이 50,000달러, 총자산이 500,000달러라고 가정해 봅시다. $$\text{ROA} = \frac{50{,}000}{500{,}000} \times 100 = 10\%$$ 이는 자산 1달러당 10센트의 이익을 창출한다는 뜻으로, 많은 업종에서 견실한 수준에 해당합니다.
업종별 일반적인 ROA
아래 범위는 업종별로 순이익을 총자산으로 나눈 값이 대체로 어느 정도인지를 대략적으로 보여 주는 개략적인 수치입니다. 실제 수치는 연도, 경기 순환, 국가, 회계 기준, 데이터 출처에 따라 달라지므로 방향을 가늠하는 참고용으로만 보시기 바랍니다. 기업을 평가할 때는 규모, 사업 모델, 지역이 비슷한 직접 경쟁사와 비교하고, 이 범위를 목표치로 여기지 마십시오.
| 업종 | 일반적인 ROA 범위(대략) | 이유 |
|---|---|---|
| 은행 및 대출 기관 | 약 0.5%–1.5% | 이익에 비해 대차대조표 규모가 매우 크고, 주로 예금과 부채로 조달됨 |
| 공공재(유틸리티) | 약 2%–4% | 설비(발전소, 송배전망)에 대한 자산 의존도가 매우 높고 수익률이 규제됨 |
| 석유 및 가스 | 약 2%–10%, 음수도 가능 | 설비 투자 부담이 크고 상품 가격에 따라 경기 변동성이 매우 큼 |
| 제조업 | 약 4%–8% | 설비, 기계 및 재고 자산으로 인해 자산 규모가 큼 |
| 소매업 | 약 3%–8% | 이익률은 낮지만 자산 회전율이 빨라 이를 보완함 |
| 소프트웨어 / 기술 | 약 8%–20% 이상 | 자산 부담이 적고 이익률이 높지만, 현금이나 영업권(굿윌) 잔액이 크면 ROA를 끌어내릴 수 있음 |
특히 일회성 이익, 손실 또는 인수합병이 있었던 해에는 개별 기업이 이 범위를 크게 벗어날 수 있습니다.
ROA 결과 해석하기
ROA는 기업이 총자산 1달러(또는 다른 통화 단위)당 순이익을 얼마나 벌어들이는지를 보여 줍니다. 아래 구간은 일반적인 어림 기준이며, 적절한 비교 기준은 업종이 얼마나 자산 집약적인지에 따라 달라집니다.
- 음수: 해당 기간에 기업이 순손실을 기록했음을 뜻합니다.
- 약 5% 미만: 일반적으로 낮은 편으로 보지만, 은행, 공공재 및 기타 자산 중심 사업에서는 정상적인 수준일 수 있습니다.
- 약 5%–10%: 보통 수준이며, 많은 업종에서 수용 가능한 편입니다.
- 약 10%–20% 초과: 일반적으로 강한 수준이며, 특히 자산 부담이 적은 업종 외에서는 더욱 그렇습니다. 지속적으로 높은 수치는 높은 이익률이나 매우 효율적인 자산 활용을 반영하는 경우가 많습니다.
ROA를 왜곡할 수 있는 요인
- 자산 집약도: 자본 집약적인 기업은 자산 부담이 적은 기업보다 자연스럽게 ROA가 낮게 나타나므로, 업종 간 비교는 오해를 낳을 수 있습니다.
- 레버리지(부채 활용): ROA는 자산을 어떤 방식으로 조달했는지와 관계없이 총자산을 사용합니다. 순이익은 이자 비용을 차감한 금액이므로, 부채가 많으면 ROA가 낮아질 수 있고, 반면 ROE는 부풀려 보일 수 있습니다.
- 일회성 항목: 자산 매각, 자산 손상(감액), 법적 합의금 또는 세금 효과는 순이익을 크게 흔들어 특정 연도를 대표하지 못하게 만들 수 있습니다.
- 자산 시점: 기간 평균 대신 연말 총자산을 사용하면, 빠르게 성장하거나 축소하는 기업의 ROA가 왜곡될 수 있습니다.
듀퐁 분석과의 연관성
ROA는 수익성과 효율성으로 나누어 살펴볼 수 있습니다:
$$\text{ROA} = \frac{\text{순이익}}{\text{매출}} \times \frac{\text{매출}}{\text{총자산}} = \text{순이익률} \times \text{자산 회전율}$$
기업은 높은 이익률과 느린 자산 회전율(예: 명품), 또는 낮은 이익률과 빠른 자산 회전율(예: 식료품 소매)을 통해 같은 ROA에 도달할 수 있습니다. 이 내용은 일반적인 교육용 정보이며, 금융 자문이 아닙니다.
ROA 시나리오 비교
아래 기업들은 가상의 사례이며, \(\text{ROA} = \frac{\text{순이익}}{\text{총자산}} \times 100\%\) 공식을 사용합니다.
| 시나리오 | 순이익 | 총자산 | ROA |
|---|---|---|---|
| 자산 부담이 적은 소프트웨어 기업 | $20,000,000 | $100,000,000 | 20.0% |
| 자산 집약적인 제조 기업 | $15,000,000 | $300,000,000 | 5.0% |
| 같은 이익, 더 큰 자산 규모 | $15,000,000 | $600,000,000 | 2.5% |
| 중형 소매 기업 | $9,000,000 | $150,000,000 | 6.0% |
| 적자 상태의 스타트업 | -$4,000,000 | $25,000,000 | -16.0% |
예시: 제조 기업의 경우 \(\frac{15{,}000{,}000}{300{,}000{,}000} \times 100\% = 5.0\%\)입니다. 이익은 그대로 두고 자산 규모를 두 배로 늘리면 ROA는 절반인 2.5%로 떨어지며, 이는 수익률을 유지하려면 자산 증가에 맞춰 이익도 함께 늘어나야 함을 보여 줍니다. 이 결과는 예시를 위한 것이며 실제 기업에 대한 평가가 아닙니다.
자주 묻는 질문(FAQ)
ROA는 어느 정도면 좋은 수치인가요? 업종에 따라 크게 다릅니다. 유틸리티처럼 자산 비중이 큰 업종은 한 자릿수 초반의 낮은 ROA를 보이는 반면, 소프트웨어 기업은 15% 이상도 나올 수 있습니다. 절대적인 수치보다는 동종 업계 기업과 비교하는 것이 중요합니다.
ROA와 ROE는 어떻게 다른가요? ROA는 전체 자산 대비 이익을 측정하고, 자기자본이익률(ROE)은 부채로 조달한 자산을 제외한 주주 자본만을 기준으로 이익을 측정합니다.
ROA가 마이너스가 될 수도 있나요? 그렇습니다. 기업이 순손실을 내면 당기순이익이 음수가 되어 ROA도 마이너스가 됩니다. 이는 기업이 보유 자산 대비 가치를 오히려 갉아먹고 있다는 신호입니다.