什么是资产回报率(ROA)?
资产回报率(Return on Assets,简称 ROA)是一项衡量盈利能力的财务比率,用来反映企业运用自身资产创造利润的效率。简单来说,它告诉你企业每拥有 1 元资产,能赚回多少利润。ROA 越高,说明管理层越善于"用钱生钱",把手中的资源转化为更多的收益。
如何使用这个计算器
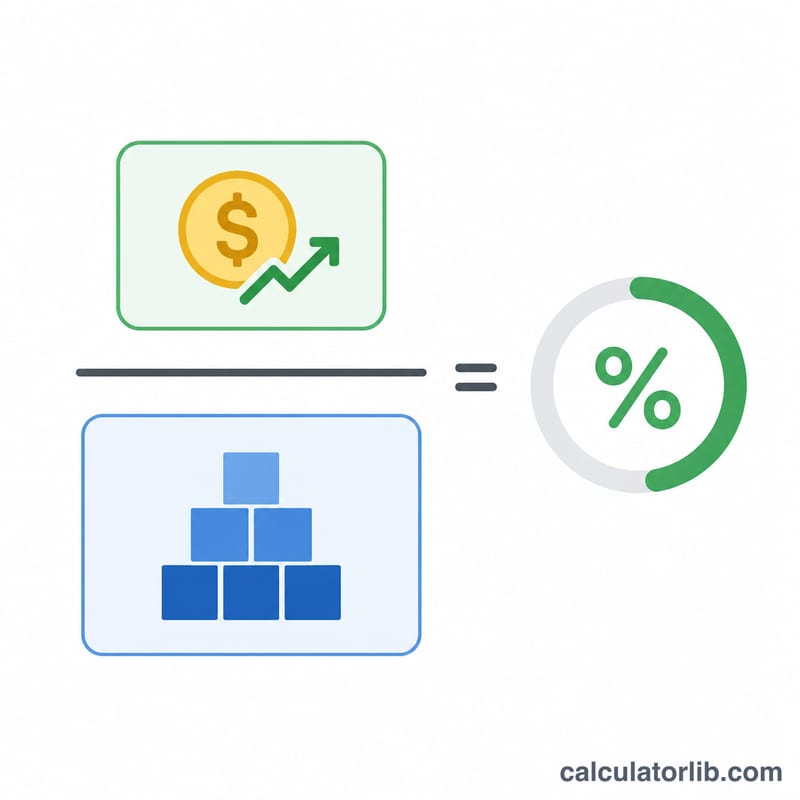
请填入企业的净利润(即利润表上扣除税费和各项成本后的最终利润,也就是"净利润"一栏)以及总资产(来自资产负债表)。计算器会用净利润除以总资产,再乘以 100,将结果换算成百分比。
计算公式详解
$$\text{ROA}(\%) = \frac{\text{净利润}}{\text{总资产}} \times 100$$ 净利润是扣除所有成本后归属于股东的利润;总资产则涵盖企业所拥有的一切——现金、应收账款、存货、房产和设备等。许多分析师会采用平均总资产(期初加期末再除以二)来获得更平稳的数值,但本计算器采用更常见、更便捷的"期末资产"算法。
实例演算
假设某企业报告净利润为 50,000 美元,总资产为 500,000 美元。那么 $$\text{ROA} = \frac{50{,}000}{500{,}000} \times 100 = 10\%$$ 这意味着企业每 1 美元资产可创造 0.1 美元的利润——在许多行业中,这都是相当不错的成绩。
各行业典型ROA
以下区间是对各行业净利润除以总资产通常水平的粗略、概括性估计。实际数值会因年份、经济周期、国家、会计准则和数据来源而异,因此仅供参考。应将一家公司与其规模、商业模式和地区相近的直接同行进行比较,不要把这些区间当作目标值。
| 行业 | 典型ROA大致区间 | 原因 |
|---|---|---|
| 银行和贷款机构 | 约0.5%–1.5% | 资产负债表相对利润非常庞大,资金主要来自存款和债务 |
| 公用事业 | 约2%–4% | 资产非常密集(电厂、电网),且回报受监管 |
| 石油和天然气 | 约2%–10%,可能为负 | 资本投入大,且受大宗商品价格影响,周期性很强 |
| 制造业 | 约4%–8% | 厂房、设备和库存使资产基础保持庞大 |
| 零售业 | 约3%–8% | 利润率薄,但资产周转快,可以弥补 |
| 软件/科技 | 约8%–20%或更高 | 轻资产、高利润率,但大量现金或商誉余额可能拉低ROA |
个别公司可能大幅偏离上述区间,尤其是在有异常收益、损失或收购的年份。
解读你的ROA结果
ROA表示公司每单位(美元或其他货币单位)总资产所赚取的净利润金额。以下区间是一般经验法则,合适的基准取决于该行业的资产密集程度。
- 负值:公司在该期间出现净亏损。
- 约5%以下:通常被视为较低,但对银行、公用事业及其他资产密集型企业而言属于正常水平。
- 约5%–10%:处于中等水平,在许多行业中通常可以接受。
- 约10%–20%以上:通常表现强劲,尤其是在非轻资产行业。长期维持的高数值往往反映高利润率或非常高效的资产利用。
可能扭曲ROA的因素
- 资产密集度:资本密集型企业的ROA天然低于轻资产企业,因此跨行业比较会产生误导。
- 杠杆:无论资产如何融资,ROA都使用总资产计算。净利润已扣除利息,因此高负债会降低ROA,而ROE可能显得虚高。
- 一次性项目:资产出售、减值、法律和解或税务影响可能使净利润大幅波动,导致某一年的数据不具代表性。
- 资产的时间点:使用年末总资产而非期间平均值,可能使快速增长或收缩的公司的ROA失真。
杜邦分析的联系
ROA可以拆分为盈利能力和效率两个方面:
$$\text{ROA} = \frac{\text{Net income}}{\text{Revenue}} \times \frac{\text{Revenue}}{\text{Total assets}} = \text{Net margin} \times \text{Asset turnover}$$
一家公司可以通过高利润率加慢周转率(例如奢侈品),或通过低利润率加快周转率(例如食品杂货零售)达到相同的ROA。这仅为一般性教育信息,不构成财务建议。
ROA情景对比
以下公司为假设案例,使用公式\(\text{ROA} = \frac{\text{Net income}}{\text{Total assets}} \times 100\%\)。
| 情景 | 净利润 | 总资产 | ROA |
|---|---|---|---|
| 轻资产软件公司 | $20,000,000 | $100,000,000 | 20.0% |
| 资产密集型制造商 | $15,000,000 | $300,000,000 | 5.0% |
| 利润相同,资产基础更大 | $15,000,000 | $600,000,000 | 2.5% |
| 中型零售商 | $9,000,000 | $150,000,000 | 6.0% |
| 亏损的初创公司 | -$4,000,000 | $25,000,000 | -16.0% |
示例:对于制造商,\(\frac{15{,}000{,}000}{300{,}000{,}000} \times 100\% = 5.0\%\)。在利润保持不变的情况下将资产基础翻倍,ROA会减半至2.5%,这说明资产增长必须与利润增长相匹配,才能维持回报水平。结果仅为示意,不代表对任何真实公司的评价。
常见问题
ROA 多少算好?这要看所属行业。像公用事业这类"重资产"行业,ROA 往往只有个位数;而软件类企业的 ROA 则可能高达 15% 以上。因此,应与同行业企业横向对比,而不是只看一个绝对数字。
ROA 和 ROE 有什么区别?ROA 衡量的是利润相对于全部资产的回报;而净资产收益率(ROE)衡量的则是利润相对于股东权益的回报,后者不包含以负债(借款)形成的资产部分。
ROA 会是负数吗?会。如果企业出现净亏损,净利润为负,ROA 自然也为负——这表明相对于其资产规模,企业正在"亏损资本"、削减价值。