ROA(総資産利益率)とは?
ROA(Return on Assets:総資産利益率)は、企業が保有する資産をどれだけ効率的に使って利益を生み出しているかを示す収益性指標です。投下した資産1単位あたり、どれだけの純利益を稼げているかを表します。ROAが高いほど、経営陣が手元のリソースからより多くの利益を引き出していることを意味します。なお、海外企業の財務指標として用いられることが多い指標ですが、日本企業の決算分析や同業他社比較でも広く使われています。
この計算ツールの使い方
企業の純利益(損益計算書から得られる、税金や費用を差し引いた最終的な利益)と総資産(貸借対照表に記載される資産合計)を入力してください。本ツールは純利益を総資産で割り、100を掛けることで、結果をパーセンテージで表示します。
計算式の解説
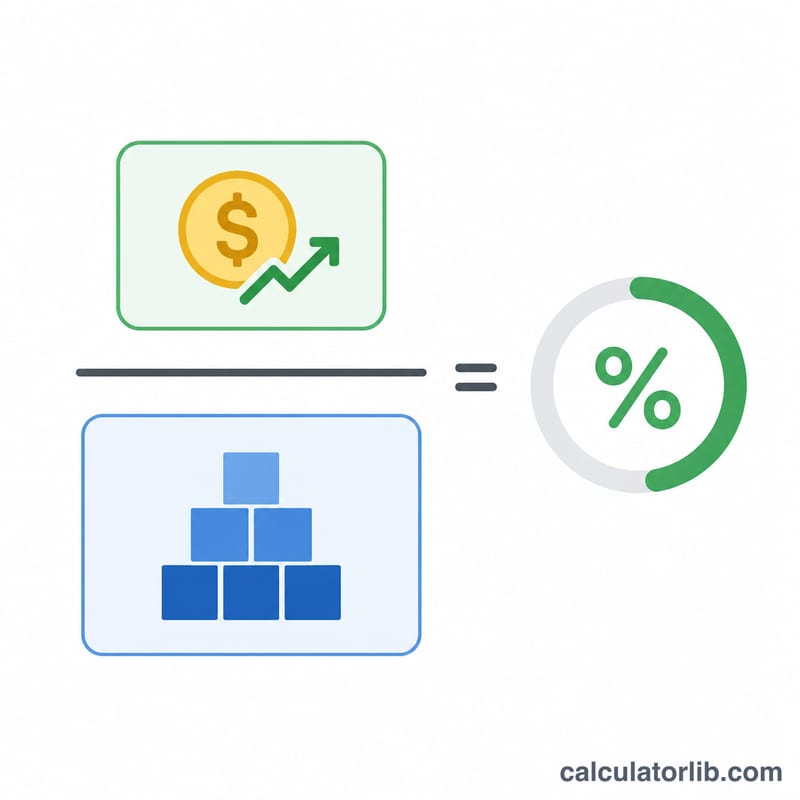
$$\text{ROA}\,(\%) = \frac{\text{純利益}}{\text{総資産}} \times 100$$。純利益は、すべてのコストを差し引いたあとに株主が得られる利益です。総資産には、現金・売掛金・棚卸資産・不動産・設備など、企業が保有するすべての資産が含まれます。アナリストの多くは、より安定した数値を得るために平均総資産(期首+期末を2で割った値)を用いますが、本ツールでは手早く計算できる期末時点の値を採用しています。
計算例
ある企業の純利益が$50,000、総資産が$500,000だったとします。$$\text{ROA} = \frac{50{,}000}{500{,}000} \times 100 = 10\%$$これは、資産1ドルあたり10セントの利益を生み出していることを意味し、多くの業界において堅実な水準といえます。
業種別の典型的なROA
以下の範囲は、各業種で純利益を総資産で割った値が一般的にどの程度になるかを、大まかに示した概算です。実際の数値は、年度、景気循環、国、会計基準、データの出所によって変わるため、あくまで目安としてお考えください。企業を評価する際は、規模、事業モデル、地域が近い直接の競合企業と比較し、これらの範囲を目標値として扱わないでください。
| 業種 | おおよその典型的なROAの範囲 | 理由 |
|---|---|---|
| 銀行・貸金業者 | 約0.5%~1.5% | 貸借対照表が利益に比べて非常に大きく、主に預金と借入金で資金調達している |
| 公益事業(電力・ガスなど) | 約2%~4% | 発電所や送電網など資産集約度が非常に高く、収益率は規制を受ける |
| 石油・ガス | 約2%~10%、マイナスになることもある | 設備投資が大きく、商品価格によって景気変動が非常に激しい |
| 製造業 | 約4%~8% | 工場、設備、在庫により資産規模が大きくなる |
| 小売業 | 約3%~8% | 利益率は薄いが、資産の回転が速いことで補われる |
| ソフトウェア・テクノロジー | 約8%~20%以上 | 資産が軽く利益率が高い一方、現金や「のれん」の残高が大きいとROAを押し下げることがある |
個々の企業は、特に特別な利益、損失、買収があった年には、これらの範囲から大きく外れることがあります。
ROAの結果の解釈
ROAは、総資産1ドル(またはその他の通貨単位)あたりに企業がどれだけの純利益を稼いでいるかを示します。以下の区分は一般的な目安であり、適切な基準は業種の資産集約度によって異なります。
- マイナス:その期間に純損失を計上したことを示します。
- 約5%未満:一般に低いとみなされますが、銀行、公益事業など資産負担の大きい事業では通常の水準です。
- おおむね5%~10%:中程度で、多くの業界では許容される水準であることが多いです。
- 約10%~20%超:一般に高水準で、特に資産が軽い業種以外では強いとされます。高い水準が継続している場合、高い利益率や非常に効率的な資産活用を反映していることが多いです。
ROAをゆがめる要因
- 資産集約度:資本集約型の企業は、資産が軽い企業よりも自然にROAが低くなるため、業種をまたいだ比較は誤解を招きます。
- レバレッジ:ROAは、資産の調達方法に関係なく総資産を用います。純利益は利息の支払い後の数値のため、負債が多いとROAは低下する一方、ROEは高く見えることがあります。
- 一時的な項目:資産売却、減損損失、法的和解金、税務上の影響などによって純利益が大きく変動し、単年度の数値が企業の実態を代表しないことがあります。
- 資産の計上時点:期間平均ではなく期末の総資産を用いると、急成長企業や縮小企業のROAがゆがむことがあります。
デュポン分析とのつながり
ROAは、収益性と効率性に分解できます。
$$\text{ROA} = \frac{\text{純利益}}{\text{売上高}} \times \frac{\text{売上高}}{\text{総資産}} = \text{売上高純利益率} \times \text{総資産回転率}$$
企業は、高い利益率と低い回転率(例:高級品)によっても、低い利益率と速い回転率(例:食料品小売)によっても、同じROAに到達することがあります。これは一般的な教育目的の情報であり、金融アドバイスではありません。
ROAシナリオの比較
以下の企業は仮定上のものであり、\(\text{ROA} = \frac{\text{純利益}}{\text{総資産}} \times 100\%\) の式を用います。
| シナリオ | 純利益 | 総資産 | ROA |
|---|---|---|---|
| 資産が軽いソフトウェア企業 | $20,000,000 | $100,000,000 | 20.0% |
| 資産負担の大きい製造業者 | $15,000,000 | $300,000,000 | 5.0% |
| 同じ利益、より大きな資産規模 | $15,000,000 | $600,000,000 | 2.5% |
| 中規模の小売業者 | $9,000,000 | $150,000,000 | 6.0% |
| 損失を計上しているスタートアップ | -$4,000,000 | $25,000,000 | -16.0% |
例:製造業者の場合、\(\frac{15{,}000{,}000}{300{,}000{,}000} \times 100\% = 5.0\%\)。利益を変えずに資産規模を2倍にすると、ROAは半分の2.5%に低下します。これは、収益を維持するには資産の増加に見合う利益の増加が必要であることを示しています。結果は例示的なものであり、実在する企業に対する評価ではありません。
よくある質問(FAQ)
ROAはどのくらいなら「良い」といえる? 業界によって大きく異なります。電力・ガスなど資産を多く必要とする業種ではROAが一桁前半にとどまることもあれば、ソフトウェア企業では15%超を記録することもあります。絶対的な数値ではなく、同業他社との比較で判断しましょう。
ROAとROEの違いは? ROAは「すべての資産」に対する利益を測るのに対し、ROE(自己資本利益率)は「株主資本のみ」に対する利益を測ります。ROEには負債で調達した資産が含まれない点が大きな違いです。
ROAはマイナスになることがある? はい。企業が純損失を出している場合、純利益がマイナスとなり、ROAもマイナスになります。これは、資産規模に対して企業が価値を毀損していることを示すサインです。