Aktif Kârlılık Oranı (ROA) Nedir?
Aktif kârlılık oranı (Return on Assets – ROA), bir şirketin varlıklarını kâr üretmek için ne kadar verimli kullandığını ölçen bir kârlılık oranıdır. İşletmenin elindeki her 1 birim varlığa karşılık ne kadar net kâr elde ettiğini gösterir. ROA ne kadar yüksekse, yönetim sahip olduğu kaynaklardan o kadar fazla kâr çıkarıyor demektir.
Bu Hesaplama Aracı Nasıl Kullanılır?
Şirketin net kârını (gelir tablosundan alınan, vergi ve giderler sonrası kalan nihai kâr) ve toplam varlıklarını (bilançodan alınan) girin. Araç, net kârı toplam varlıklara böler ve sonucu yüzde olarak ifade etmek için 100 ile çarpar.
Formülün Açıklaması
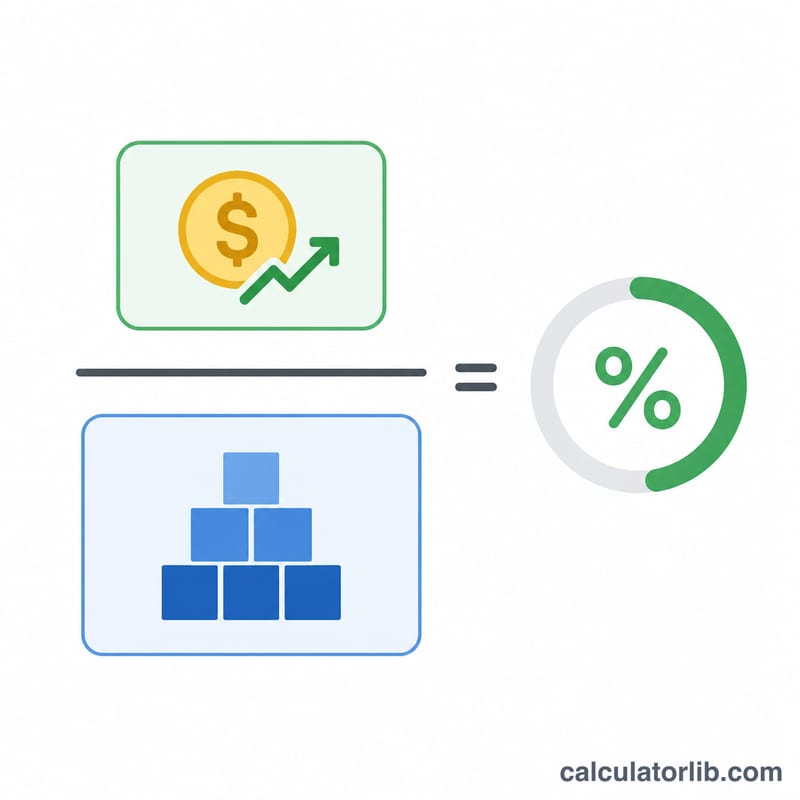
$$\text{ROA} = \frac{\text{Net Kâr}}{\text{Toplam Varlıklar}} \times 100\%$$ Net kâr, tüm maliyetler düşüldükten sonra ortaklara kalan kârdır. Toplam varlıklar ise şirketin sahip olduğu her şeyi kapsar: nakit, alacaklar, stoklar, gayrimenkul ve ekipman. Birçok analist daha tutarlı bir değer için ortalama toplam varlıkları (dönem başı + dönem sonu, ikiye bölünmüş) kullanır; ancak burada yaygın ve hızlı yöntem olan dönem sonu değeri esas alınmaktadır.
Örnek Hesaplama
Bir şirketin 50.000 $ net kâr ve 500.000 $ toplam varlık bildirdiğini varsayalım. $$\text{ROA} = \frac{50.000}{500.000} \times 100 = 10\%$$ Bu, şirketin her 1 $ varlık için 10 cent kâr ürettiği anlamına gelir; birçok sektör için oldukça iyi bir sonuçtur.
Sektöre Göre Tipik ROA
Aşağıdaki aralıklar, her sektörde net gelirin toplam varlıklara bölünmesinin genellikle nasıl göründüğüne dair kaba, genel yaklaşımlardır. Gerçek rakamlar yıla, ekonomik döngüye, ülkeye, muhasebe standardına ve veri kaynağına göre değişir; bu nedenle yalnızca yön göstermesi açısından değerlendirin. Bir şirketi benzer büyüklükteki, benzer iş modeline ve bölgeye sahip doğrudan rakipleriyle karşılaştırın ve bu aralıkları hedef olarak kabul etmeyin.
| Sektör | Yaklaşık tipik ROA aralığı | Neden |
|---|---|---|
| Bankalar ve kredi kuruluşları | yaklaşık %0,5–%1,5 | Bilanço, kâra kıyasla çok büyüktür ve ağırlıklı olarak mevduat ile borçla finanse edilir |
| Kamu hizmetleri (enerji dağıtım ve üretim şirketleri) | yaklaşık %2–%4 | Varlık yoğunluğu çok yüksektir (tesisler, şebekeler) ve getiriler düzenlenmiştir |
| Petrol ve gaz | yaklaşık %2–%10, negatif olabilir | Sermaye yoğundur ve emtia fiyatlarıyla yüksek düzeyde döngüseldir |
| İmalat | yaklaşık %4–%8 | Tesis, ekipman ve stok, varlık tabanını büyük tutar |
| Perakende | yaklaşık %3–%8 | Düşük marjlar, hızlı varlık devir hızıyla dengelenir |
| Yazılım / teknoloji | yaklaşık %8–%20 veya daha fazla | Varlık açısından hafif, yüksek marjlı; ancak büyük nakit veya şerefiye bakiyeleri ROA'yı düşürebilir |
Bireysel şirketler, özellikle olağandışı kazanç, kayıp veya satın almaların olduğu yıllarda bu aralıkların çok dışına çıkabilir.
ROA Sonucunuzu Yorumlama
ROA, bir şirketin toplam varlıkların her bir kuruşu (veya diğer para birimi birimi) başına ne kadar net gelir elde ettiğini gösterir. Aşağıdaki bantlar genel pratik kurallardır ve doğru ölçüt, sektörün ne kadar varlık yoğun olduğuna bağlıdır.
- Negatif: şirket dönemde net zarar açıkladı.
- Yaklaşık %5'in altı: genellikle düşük kabul edilir, ancak bankalar, kamu hizmetleri ve diğer varlık yoğun işletmeler için normaldir.
- Yaklaşık %5–%10: orta düzeyde olup birçok sektörde kabul edilebilir kabul edilir.
- Yaklaşık %10–%20 üzeri: genellikle güçlüdür, özellikle varlık açısından hafif sektörler dışında. Sürekli yüksek rakamlar, genellikle yüksek marjları veya çok verimli varlık kullanımını yansıtır.
ROA'yı bozabilecek etkenler
- Varlık yoğunluğu: sermaye yoğun firmalar doğal olarak varlık açısından hafif olanlara göre daha düşük ROA gösterir, bu nedenle sektörler arası karşılaştırmalar yanıltıcı olabilir.
- Kaldıraç: ROA, varlıkların nasıl finanse edildiğine bakılmaksızın toplam varlıkları kullanır. Net gelir faizden sonra hesaplandığı için yoğun borç ROA'yı düşürebilir, buna karşılık ROE şişirilmiş görünebilir.
- Tek seferlik kalemler: varlık satışları, değer düşüklükleri, yasal uzlaşmalar veya vergi etkileri net geliri dalgalandırabilir ve tek bir yılı temsil dışı kılabilir.
- Varlıkların zamanlaması: dönem ortalaması yerine yıl sonu toplam varlıklarının kullanılması, hızla büyüyen veya küçülen firmalarda ROA'yı çarpıtabilir.
DuPont bağlantısı
ROA, kârlılık ve verimlilik olarak ayrıştırılabilir:
$$\text{ROA} = \frac{\text{Net gelir}}{\text{Gelir}} \times \frac{\text{Gelir}}{\text{Toplam varlıklar}} = \text{Net marj} \times \text{Varlık devir hızı}$$
Bir şirket, yüksek marj ve yavaş devir hızıyla (ör. lüks mallar) ya da düşük marj ve hızlı devir hızıyla (ör. market perakendesi) aynı ROA'ya ulaşabilir. Bu, genel eğitici bilgidir, finansal tavsiye değildir.
ROA Senaryo Karşılaştırması
Aşağıdaki şirketler varsayımsaldır ve \(\text{ROA} = \frac{\text{Net gelir}}{\text{Toplam varlıklar}} \times 100\%\) formülünü kullanır.
| Senaryo | Net gelir | Toplam varlıklar | ROA |
|---|---|---|---|
| Varlık açısından hafif yazılım firması | $20.000.000 | $100.000.000 | 20,0% |
| Varlık açısından ağır imalatçı | $15.000.000 | $300.000.000 | 5,0% |
| Aynı kâr, daha büyük varlık tabanı | $15.000.000 | $600.000.000 | 2,5% |
| Orta ölçekli perakendeci | $9.000.000 | $150.000.000 | 6,0% |
| Zarar eden girişim | -$4.000.000 | $25.000.000 | -16,0% |
Örnek: imalatçı için \(\frac{15{,}000{,}000}{300{,}000{,}000} \times 100\% = 5{,}0\%\). Kârı değiştirmeden varlık tabanını iki katına çıkarmak ROA'yı yarıya indirip %2,5'e düşürür; bu da getirilerin korunması için varlık büyümesinin kâr büyümesiyle eşleşmesi gerektiğini gösterir. Sonuçlar örnek niteliğindedir ve herhangi bir gerçek şirket hakkında yargı içermez.
Sıkça Sorulan Sorular
İyi bir ROA kaç olmalıdır? Bu, sektöre göre değişir. Enerji ve altyapı gibi varlık yoğun sektörlerde ROA tek haneli düşük değerlerde kalabilirken, yazılım şirketlerinde %15 ve üzeri olabilir. Mutlak bir rakam yerine sektördeki benzer şirketlerle karşılaştırma yapın.
ROA ile ROE arasındaki fark nedir? ROA, kârı tüm varlıklara göre ölçer; özkaynak kârlılığı (ROE) ise kârı yalnızca ortakların özkaynaklarına göre ölçer ve borçla finanse edilen varlıkları hesaba katmaz.
ROA negatif olabilir mi? Evet. Şirket net zarar ederse net kâr negatif olur ve bu da negatif bir ROA üretir; bu durum, işletmenin varlık tabanına kıyasla değer kaybettiğinin bir işaretidir.