什麼是資產報酬率(ROA)?
資產報酬率(Return on Assets,簡稱 ROA)是一項獲利能力指標,用來衡量企業運用資產創造獲利的效率。簡單來說,它告訴你公司每動用 1 元的資產,能賺進多少淨利。ROA 越高,代表經營團隊越能從手上的資源中榨出獲利,資產運用效率也越好。
如何使用這個計算機
請輸入公司的淨利(也就是扣除稅金與各項費用後的稅後淨利,可從損益表中取得),以及總資產(取自資產負債表)。計算機會將淨利除以總資產,再乘以 100,把結果換算成百分比。
公式說明
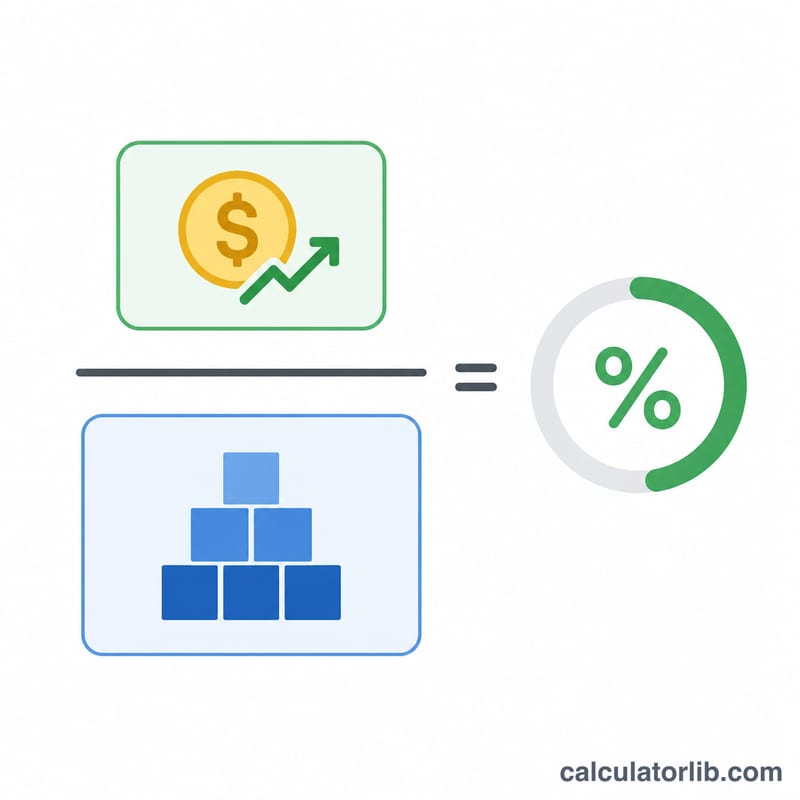
$$\text{ROA}\,(\%) = \frac{\text{淨利}}{\text{總資產}} \times 100$$淨利是支付所有成本後可分配給股東的獲利;總資產則涵蓋公司擁有的一切——現金、應收帳款、存貨、廠房與設備等。許多分析師會採用平均總資產(期初加期末再除以二)來取得較穩定的數值,不過本計算機採用的是較常見、也較快速的「期末總資產」算法。
實際範例
假設一家公司的淨利為 $50,000,總資產為 $500,000。 $$\text{ROA} = \frac{50{,}000}{500{,}000} \times 100 = 10\%$$這代表公司每動用 1 元資產就能創造 10 分(0.1 元)的獲利——對許多產業而言,這是相當不錯的成績。
各行業的典型 ROA
以下範圍是粗略、概括性的估計,代表各產業中淨利除以總資產通常的大致表現。實際數字會因年度、經濟週期、國家、會計準則和資料來源而有所不同,因此僅供參考。比較一家公司時,應與規模、商業模式和地區相近的直接同業對照,不要把這些範圍當作目標值。
| 產業 | 典型 ROA 大約範圍 | 原因 |
|---|---|---|
| 銀行與放款機構 | 約 0.5%–1.5% | 資產負債表相對於獲利非常龐大,且主要靠存款和債務來融資 |
| 公用事業 | 約 2%–4% | 資產密集度很高(電廠、電網),且報酬受監管 |
| 石油與天然氣 | 約 2%–10%,可能為負值 | 資本密集,且高度受商品價格影響而呈週期性波動 |
| 製造業 | 約 4%–8% | 廠房、設備和存貨使資產基礎維持在較大規模 |
| 零售業 | 約 3%–8% | 利潤率薄,但靠快速的資產周轉來彌補 |
| 軟體/科技 | 約 8%–20% 或更高 | 輕資產、高利潤率,不過大量現金或商譽餘額可能拉低 ROA |
個別公司可能遠高於或低於這些範圍,特別是在有異常收益、損失或併購的年度。
解讀你的 ROA 結果
ROA 顯示一家公司每賺得一元(或其他貨幣單位)總資產能產生多少淨利。以下區間是一般經驗法則,合適的基準取決於該產業的資產密集程度。
- 負值:公司在該期間出現淨損失。
- 約 5% 以下:一般被視為偏低,但對銀行、公用事業及其他資產沉重的行業來說可能屬正常。
- 約 5%–10%:屬中等水準,在許多產業中通常可以接受。
- 約 10%–20% 以上:一般被視為強勁,尤其是在非輕資產產業中。長期維持在高水準,往往反映高利潤率或非常有效率的資產運用。
可能扭曲 ROA 的因素
- 資產密集度:資本密集的公司自然會呈現比輕資產公司更低的 ROA,因此跨產業比較容易產生誤導。
- 槓桿:無論資產如何融資,ROA 都使用總資產計算。淨利是扣除利息後的數字,因此高負債可能降低 ROA,而 ROE 則可能看起來被放大。
- 一次性項目:資產出售、減損、法律和解或稅務影響都可能使淨利大幅波動,讓單一年度的數字失去代表性。
- 資產的時點:若使用年末總資產而非期間平均值,對於快速成長或縮減的公司,ROA 可能失真。
杜邦分析的關聯
ROA 可以拆解為獲利能力與營運效率兩部分:
$$\text{ROA} = \frac{\text{淨利}}{\text{營收}} \times \frac{\text{營收}}{\text{總資產}} = \text{淨利率} \times \text{資產周轉率}$$
公司可以透過高利潤率加上較慢的周轉率(例如奢侈品),或透過低利潤率加上快速周轉(例如雜貨零售),達到相同的 ROA。本內容僅為一般教育資訊,並非財務建議。
ROA 情境比較
以下公司皆為假設情境,並採用公式 \(\text{ROA} = \frac{\text{淨利}}{\text{總資產}} \times 100\%\)。
| 情境 | 淨利 | 總資產 | ROA |
|---|---|---|---|
| 輕資產軟體公司 | $20,000,000 | $100,000,000 | 20.0% |
| 資產沉重的製造商 | $15,000,000 | $300,000,000 | 5.0% |
| 相同獲利,較大的資產基礎 | $15,000,000 | $600,000,000 | 2.5% |
| 中型零售商 | $9,000,000 | $150,000,000 | 6.0% |
| 虧損中的新創公司 | -$4,000,000 | $25,000,000 | -16.0% |
範例:以製造商為例,\(\frac{15{,}000{,}000}{300{,}000{,}000} \times 100\% = 5.0\%\)。在獲利不變的情況下,將資產基礎加倍會使 ROA 減半至 2.5%,顯示資產成長必須與獲利成長相匹配,才能維持報酬水準。以上結果僅為說明用途,並非對任何真實公司的評價。
常見問題
ROA 多少才算好?這會因產業而異。像公用事業這類資產密集的行業,ROA 往往只有個位數;而軟體公司則可能達到 15% 以上。建議與同業比較,而不是只看單一的絕對數字。
ROA 與 ROE 有什麼不同?ROA 衡量的是獲利相對於「所有資產」的表現;股東權益報酬率(ROE)則是衡量獲利相對於「股東權益」的表現,後者不計入以負債(借款)取得的資產。
ROA 會是負的嗎?會。如果公司出現淨損,淨利為負,ROA 自然也會是負值——這代表企業相對於其資產規模正在毀損價值。