什麼是應付帳款週轉天數(DPO)?
應付帳款週轉天數(Days Payable Outstanding,DPO)是衡量營運資金的重要指標,用來計算公司平均要花幾天才會付款給供應商與往來廠商。DPO 數值越高,代表企業在付清帳款前能把現金留在手上越久,有助於改善流動性;但若把付款期限拉得太長,反而可能損害與供應商之間的關係。DPO 與應收帳款週轉天數(DSO)、存貨週轉天數(DIO)並列,是構成「現金循環週期」(Cash Conversion Cycle)的三大要素之一。
如何使用這個計算器
請依序輸入:應付帳款(積欠供應商的餘額,通常取自資產負債表)、該期間的銷貨成本(COGS)(取自損益表),以及該期間的天數——全年填 365、一季填 90、一個月則填 30。計算器會立即算出您的 DPO 以及相對應的應付帳款週轉率。
公式說明
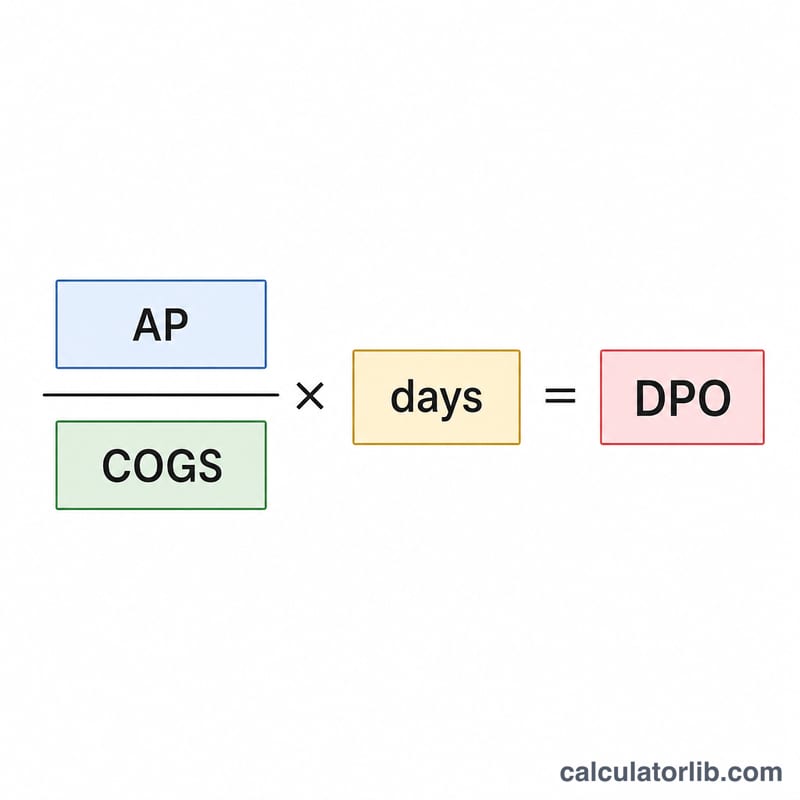
標準公式如下:
$$\text{DPO} = \frac{\text{應付帳款}}{\text{銷貨成本}} \times \text{期間天數}$$
應付帳款除以銷貨成本,可得出該期間進貨中尚未付清的比例;再乘上期間天數,就能把這個比例換算成「幾天」。為求更精準,部分分析師會改用平均應付帳款(期初餘額+期末餘額後除以 2),而非單一時點的餘額。
實際範例
假設某公司在 365 天的一個年度內,應付帳款為 50,000 美元、銷貨成本為 365,000 美元。則 $$\text{DPO} = \left( 50{,}000 \div 365{,}000 \right) \times 365 = 0.13699 \times 365 = \textbf{50 天}$$。也就是說,這家公司平均在收到貨品後 50 天才付款給供應商,而其應付帳款週轉率為 \( 365{,}000 \div 50{,}000 = 7.3 \) 一年 7.3 次。
依行業劃分的典型 DPO 範圍
DPO 會因產業、企業規模、議價能力與供應商條件而有很大差異。以下範圍為粗略的示意區間,常見於實務中,並非目標值或官方基準。您自己的數字即使落在區間之外,也可能有合理原因。
| 產業 | 約略典型 DPO 範圍 | 為何通常呈現此水準 |
|---|---|---|
| 零售/雜貨 | 約 25–55 天 | 存貨週轉率高、採購量大;大型連鎖店通常能談到較長的付款條件。 |
| 製造業 | 約 30–60 天 | 原材料與零組件供應商通常提供 net 30 至 net 60 的付款條件。 |
| 科技(硬體與軟體) | 約 30–70 天 | 分布範圍非常廣;軟體公司的銷貨成本(COGS)很小,因此 DPO 可能大幅波動。 |
| 營造業 | 約 45–90 天 | 分包商與材料款項通常與工程進度里程碑及保留款條件掛鉤。 |
| 醫療保健 | 約 30–60 天 | 涵蓋耗材、藥品與服務的組合;取決於團體採購安排。 |
| 專業/其他服務業 | 約 15–45 天 | 銷貨成本通常很小或定義不同,因此以銷貨成本計算的 DPO 參考價值可能較低。 |
進行基準比較時,可參考已發布的資料來源,例如 The Hackett Group 的年度營運資金調查,以及上市公司財報(10-K、年報)中的產業數據,以取得同業資料。請查看最新版本,並確認各來源所採用的確切 DPO 定義,因為計算方法各有不同(期末應付帳款與平均應付帳款、銷貨成本與採購額)。
解讀您的 DPO 結果
DPO 用來估計公司支付供應商款項平均需要的天數。計算機採用 \(\text{DPO} = \frac{ \text{應付帳款}}{\text{銷貨成本}} \times \text{天數}\)。
低、中、高數值可能代表的意義
- 低 DPO:供應商的付款速度很快。這可能反映約定的付款條件較短、有取得提前付款折扣,或議價能力有限。一般而言,表示由供應商提供的資金較少。
- 中等 DPO:通常接近產業的標準條件,例如 net 30 或 net 60。
- 高 DPO:公司較長時間持有現金。這可能反映強大的議價能力或較長的付款條件,但也可能顯示現金壓力、延遲付款,或供應商關係緊張的風險。
與付款條件比較
請將 DPO 與供應商實際提供的付款條件進行比較。若大多數供應商提供 net 30,而您的 DPO 為 55,表示平均付款時間晚於條件所允許的期限。若條件為 net 60,而 DPO 為 35,表示您付款早於要求,這可能是刻意的選擇,例如為了取得折扣。
與現金轉換週期的關聯
DPO 是現金轉換週期的一部分:\(\text{CCC} = \text{DSO} + \text{DIO} - \text{DPO}\),其中 DSO 為應收帳款週轉天數,DIO 為存貨週轉天數。在其他條件相同的情況下,較高的 DPO 會縮短 CCC。
趨勢與同業比較
單一數字的參考價值低於趨勢。請追蹤數個一致期間的 DPO,並使用相同公式,與同產業及同規模級距的同業進行比較。
注意事項
- 季節性:旺季前應付帳款可能激增,扭曲季末數字。
- 期末與平均應付帳款:若應付帳款變動劇烈,使用期末餘額可能產生誤導;許多分析師會採用期初與期末餘額的平均值。
- 銷貨成本與採購額:應付帳款源自採購,由於存貨變動,採購額可能與銷貨成本不同。應付帳款也可能包含非銷貨成本項目,例如營業費用與資本性支出。
- 期間長度:請使用與銷貨成本期間相符的天數(年度為 365 天,季度約 90 天,月度為 30 天)。
本內容僅為一般教育性資訊,並非財務建議。
DPO 情境比較
每一列皆套用 \(\text{DPO} = \frac{\text{AP}}{\text{COGS}} \times \text{天數}\) 與 \(\text{周轉率} = \frac{\text{COGS}}{\text{AP}}\)。周轉率為所示期間的數值,未年化。金額以單一貨幣表示。
| 情境 | 應付帳款 | 銷貨成本 | 期間天數 | 計算式 | DPO(天) | 應付帳款周轉率 |
|---|---|---|---|---|---|---|
| A. 年度,中等 | 50,000 | 400,000 | 365 | 50,000 ÷ 400,000 × 365 | 45.6 | 8.0 |
| B. 年度,快速付款者 | 120,000 | 1,200,000 | 365 | 120,000 ÷ 1,200,000 × 365 | 36.5 | 10.0 |
| C. 季度 | 80,000 | 240,000 | 90 | 80,000 ÷ 240,000 × 90 | 30.0 | 3.0 |
| D. 月度 | 30,000 | 60,000 | 30 | 30,000 ÷ 60,000 × 30 | 15.0 | 2.0 |
| E. 年度,延長付款條件 | 300,000 | 1,500,000 | 365 | 300,000 ÷ 1,500,000 × 365 | 73.0 | 5.0 |
註:情境 A 中,\(0.125 \times 365 = 45.625\),四捨五入顯示為 45.6。周轉率與 DPO 呈反比:在相同期間內,\(\text{DPO} = \frac{\text{天數}}{\text{周轉率}}\),因此情境 C 為 \(90 \div 3.0 = 30\)。季度與月度周轉率(C 與 D)若未年化,無法直接與年度周轉率比較(C 約為每年 12 次,D 約為每年 24 次)。
常見問題
DPO 高一點好,還是低一點好?DPO 越高能釋放出越多現金,但仍應控制在供應商約定的付款條件之內,以免產生逾期費用或傷害合作關係。建議與同業水準互相比較。
分母該用銷貨成本還是總進貨額?銷貨成本是最常見的分母,適用於多數企業;而存貨波動較大的公司,有時會改用淨賒購金額來計算。
DPO 落在什麼範圍才算理想?這會因產業而有很大差異,多數公司大約介於 30 到 90 天之間。重點在於拿來和競爭對手比較,並觀察自家歷年的變化趨勢。