¿Qué son los Días de Pago a Proveedores (DPO)?
Los Días de Pago a Proveedores (DPO, por sus siglas en inglés Días de pago a proveedores) son un indicador de capital de trabajo que mide el número promedio de días que una empresa tarda en pagar a sus proveedores y acreedores comerciales. Un DPO más alto significa que el negocio conserva su efectivo durante más tiempo antes de saldar las facturas, lo que puede mejorar la liquidez; sin embargo, alargarlo en exceso puede deteriorar la relación con los proveedores. El DPO es uno de los tres componentes del ciclo de conversión de efectivo, junto con los Días de Venta Pendientes de Cobro (DSO) y los Días de Inventario (DIO).
Cómo usar esta calculadora
Introduce tus cuentas por pagar (el saldo adeudado a los proveedores, que suele figurar en el balance), tu coste de ventas (COGS) del periodo (procedente de la cuenta de resultados) y el número de días de ese periodo: 365 para un año completo, 90 para un trimestre o 30 para un mes. La calculadora te devuelve al instante tu DPO y el ratio de rotación de cuentas por pagar relacionado.
La fórmula explicada
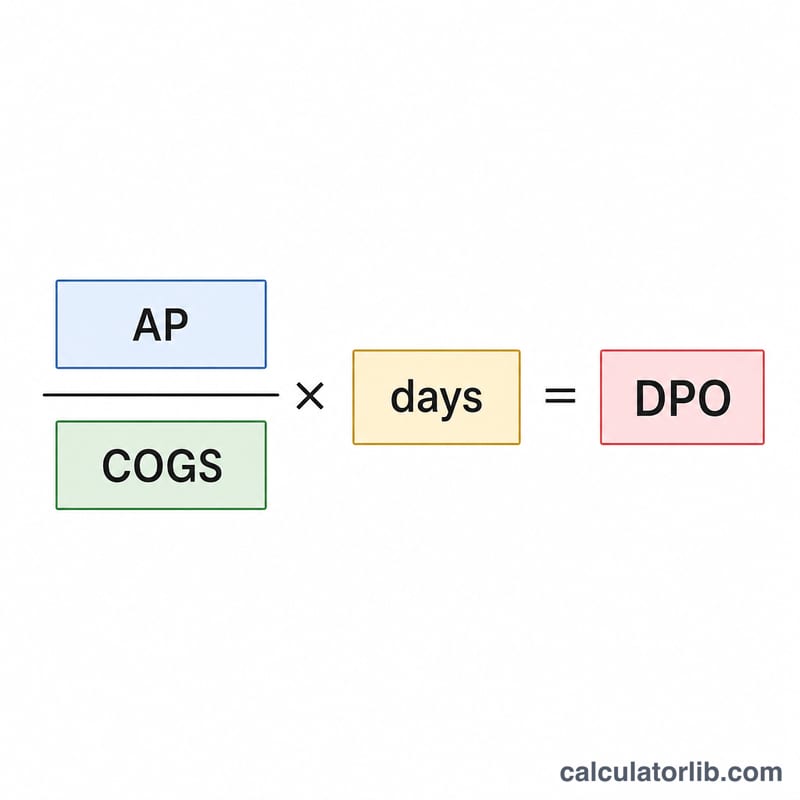
La fórmula estándar es:
$$\text{DPO} = \frac{\text{Cuentas por Pagar}}{\text{Coste de Ventas}} \times \text{Número de Días}$$
Las cuentas por pagar divididas entre el coste de ventas indican la proporción de las compras del periodo que aún están sin pagar; al multiplicar por los días del periodo, esa proporción se convierte en un número de días. Para mayor precisión, algunos analistas utilizan las cuentas por pagar promedio (saldo inicial + saldo final ÷ 2) en lugar de un único saldo.
Ejemplo práctico
Imagina que una empresa tiene 50.000 $ en cuentas por pagar y 365.000 $ en coste de ventas a lo largo de un año de 365 días. $$\text{DPO} = \left( \frac{50.000}{365.000} \right) \times 365 = 0{,}13699 \times 365 = \textbf{50 días}$$ En promedio, la empresa paga a sus proveedores 50 días después de recibir la mercancía, y su rotación de cuentas por pagar es de \(365.000 \div 50.000 = 7{,}3\) veces al año.
Rangos típicos de DPO por sector
El DPO varía mucho según el sector, el tamaño de la empresa, el poder de negociación y las condiciones con los proveedores. Los rangos siguientes son bandas orientativas, aproximadas y habituales en la práctica, no objetivos ni referencias oficiales. Su propia cifra puede quedar fuera de ellos por razones legítimas.
| Sector | Rango típico aproximado de DPO | Por qué suele ser así |
|---|---|---|
| Venta minorista / alimentación | Aproximadamente 25–55 días | Alta rotación de inventario y grandes volúmenes de compra; las grandes cadenas suelen negociar plazos más largos. |
| Manufactura | Aproximadamente 30–60 días | Los proveedores de materias primas y componentes suelen ofrecer plazos de neto 30 a neto 60. |
| Tecnología (hardware y software) | Aproximadamente 30–70 días | Dispersión muy amplia; las empresas de software tienen un coste de ventas reducido, por lo que el DPO puede variar bruscamente. |
| Construcción | Aproximadamente 45–90 días | Los pagos a subcontratistas y por materiales suelen estar ligados a hitos del proyecto y a condiciones de retención. |
| Sanidad | Aproximadamente 30–60 días | Combinación de suministros, productos farmacéuticos y servicios; depende de los acuerdos de compra colectiva. |
| Servicios profesionales / otros servicios | Aproximadamente 15–45 días | El coste de ventas suele ser pequeño o se define de otra forma, por lo que el DPO basado en el coste de ventas puede tener menos significado. |
Para comparar con referencias, pueden consultarse fuentes publicadas, como la encuesta anual de capital de trabajo de The Hackett Group, así como datos sectoriales de los informes públicos de las empresas (10-K, memorias anuales), que pueden aportar datos de empresas homólogas. Revise la edición más reciente y la definición exacta de DPO que utiliza cada fuente, ya que los métodos difieren (cuentas por pagar a cierre de ejercicio frente a promedio, coste de ventas frente a compras).
Interpretación de su resultado de DPO
El DPO estima el número medio de días que una empresa tarda en pagar a sus proveedores. La calculadora utiliza \(\text{DPO} = \frac{ \text{Cuentas por pagar}}{\text{COGS}} \times \text{Días}\).
Qué pueden indicar los valores bajos, medios y altos
- DPO bajo: los proveedores se pagan rápidamente. Puede reflejar plazos acordados cortos, aprovechamiento de descuentos por pronto pago o poca capacidad de negociación. En general, significa que los proveedores financian menos efectivo.
- DPO medio: suele estar cerca de los plazos habituales del sector, como neto 30 o neto 60.
- DPO alto: la empresa retiene el efectivo durante más tiempo. Puede reflejar un fuerte poder de negociación o plazos ampliados, pero también puede indicar tensión de tesorería, pagos atrasados o riesgo de deterioro de las relaciones con los proveedores.
Comparación con las condiciones de pago
Compare el DPO con las condiciones que realmente le conceden sus proveedores. Si la mayoría de los proveedores ofrecen neto 30 y su DPO es 55, en promedio está pagando más tarde de lo que permiten las condiciones. Si las condiciones son neto 60 y el DPO es 35, está pagando antes de lo exigido, lo que puede ser una decisión deliberada, por ejemplo para aprovechar descuentos.
Relación con el ciclo de conversión de efectivo
El DPO es una parte del ciclo de conversión de efectivo: \(\text{CCC} = \text{DSO} + \text{DIO} - \text{DPO}\), donde DSO son los días de ventas pendientes de cobro y DIO son los días de inventario pendientes. Un DPO más alto, manteniendo lo demás constante, acorta el CCC.
Tendencia y comparación con empresas homólogas
Una sola cifra aporta menos información que una tendencia. Siga el DPO durante varios periodos consistentes y compárelo con empresas homólogas del mismo sector y banda de tamaño, utilizando la misma fórmula.
Advertencias
- Estacionalidad: las cuentas por pagar pueden dispararse antes de las temporadas altas, distorsionando las cifras de cierre de trimestre.
- Cuentas por pagar al cierre frente a promedio: usar el saldo final puede inducir a error si las cuentas por pagar cambiaron bruscamente; muchos analistas utilizan el promedio del saldo inicial y final.
- Coste de ventas frente a compras: las cuentas por pagar surgen de las compras, que pueden diferir del coste de ventas por cambios en el inventario. Además, pueden incluir partidas que no forman parte del coste de ventas, como gastos de explotación y compras de inmovilizado.
- Duración del periodo: utilice los días que correspondan al periodo del coste de ventas (365 para anual, unos 90 para trimestral, 30 para mensual).
Se trata de información general con fines educativos, no de asesoramiento financiero.
Comparación de escenarios de DPO
Cada fila aplica \(\text{DPO} = \frac{\text{AP}}{\text{COGS}} \times \text{Días}\) y \(\text{Rotación} = \frac{\text{COGS}}{\text{AP}}\). La rotación corresponde al periodo mostrado, no está anualizada. Los importes están en una única moneda cualquiera.
| Escenario | Cuentas por pagar | COGS | Días del periodo | Cálculo | DPO (días) | Rotación de cuentas por pagar |
|---|---|---|---|---|---|---|
| A. Anual, moderado | 50,000 | 400,000 | 365 | 50,000 ÷ 400,000 × 365 | 45.6 | 8.0 |
| B. Anual, pagador rápido | 120,000 | 1,200,000 | 365 | 120,000 ÷ 1,200,000 × 365 | 36.5 | 10.0 |
| C. Trimestral | 80,000 | 240,000 | 90 | 80,000 ÷ 240,000 × 90 | 30.0 | 3.0 |
| D. Mensual | 30,000 | 60,000 | 30 | 30,000 ÷ 60,000 × 30 | 15.0 | 2.0 |
| E. Anual, plazos ampliados | 300,000 | 1,500,000 | 365 | 300,000 ÷ 1,500,000 × 365 | 73.0 | 5.0 |
Notas: en el escenario A, \(0.125 \times 365 = 45.625\), mostrado redondeado como 45.6. La rotación y el DPO están inversamente relacionados: para un periodo dado, \(\text{DPO} = \frac{\text{Días}}{\text{Rotación}}\), por lo que el escenario C da \(90 \div 3.0 = 30\). La rotación trimestral y mensual (C y D) no es directamente comparable con la anual, salvo que se anualice (C ≈ 12 al año, D ≈ 24 al año).
Preguntas frecuentes
¿Es mejor un DPO alto o bajo? Un DPO más alto libera efectivo, pero debe mantenerse dentro de las condiciones de pago acordadas con los proveedores para evitar recargos por demora o relaciones deterioradas. Conviene compararlo con el de empresas del mismo sector.
¿Debo usar el coste de ventas o las compras totales? El coste de ventas es el denominador más habitual y funciona bien para la mayoría de los negocios; las empresas con grandes variaciones de inventario a veces utilizan las compras netas a crédito.
¿Cuál es un buen rango de DPO? Varía mucho según el sector: muchas empresas se sitúan entre 30 y 90 días. La clave está en compararlo con la competencia y con tu propia evolución histórica.