買掛金回転日数(DPO)とは?
買掛金回転日数(DPO:Days Payable Outstanding)とは、企業が仕入先や取引先への代金を支払うまでに平均して何日かかっているかを示す運転資本の指標です。DPOが大きいほど、支払いを行うまで手元に現金を長く留めておけるため、資金繰り(流動性)の面では有利になります。ただし、支払いを引き延ばしすぎると仕入先との関係を損なうおそれもあります。DPOは、売上債権回転日数(DSO)・棚卸資産回転日数(DIO)と並ぶ、キャッシュ・コンバージョン・サイクル(CCC)を構成する3つの要素の1つです。
この計算ツールの使い方
まず買掛金(仕入先への未払残高。通常は貸借対照表から取得します)、対象期間の売上原価(COGS)(損益計算書から取得します)、そしてその期間の日数を入力してください。1年間なら365日、四半期なら90日、1か月なら30日が目安です。入力するとすぐにDPOと、関連する買掛金回転率(仕入債務回転率)が表示されます。
計算式の解説
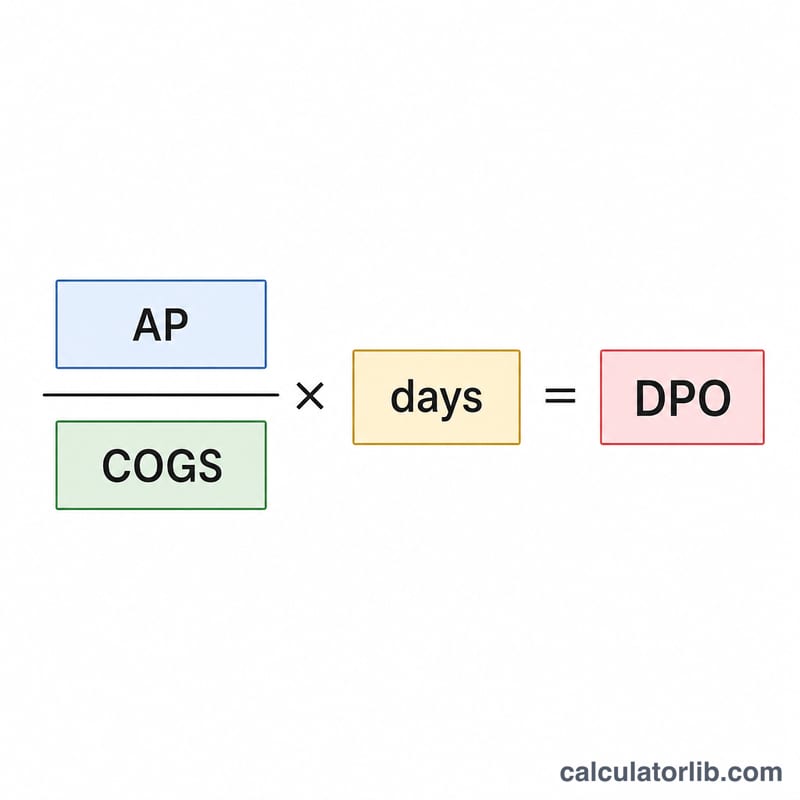
標準的な計算式は次のとおりです。
$$\text{DPO} = \frac{\text{買掛金}}{\text{売上原価}} \times \text{期間の日数}$$
買掛金を売上原価で割ることで、その期間の仕入のうちまだ支払われていない割合が求まります。これに期間の日数を掛けることで、その割合を「日数」に換算します。より正確に把握するため、単一時点の残高ではなく平均買掛金(期首+期末 ÷ 2)を用いる分析者もいます。
計算例
たとえば、ある企業の買掛金が50,000ドル、365日(1年間)の売上原価が365,000ドルだったとします。この場合、$$\text{DPO} = \left( \frac{50{,}000}{365{,}000} \right) \times 365 = 0.13699 \times 365 = \textbf{50 日}$$ となります。つまり、この企業は商品を受け取ってから平均50日後に仕入先へ支払っており、買掛金回転率は \(365{,}000 \div 50{,}000 = 7.3\) 年7.3回となります。
業種別の典型的なDPOの目安
DPOは業種、企業規模、交渉力、仕入先との取引条件によって大きく異なります。以下の範囲は実務でよく見られる大まかな目安であり、目標値や公式なベンチマークではありません。正当な理由があれば、ご自身の数値がこの範囲から外れることもあります。
| 業種 | おおよその典型的なDPOの範囲 | そうなりやすい理由 |
|---|---|---|
| 小売・食品スーパー | おおよそ25~55日 | 在庫回転率が高く仕入量が多い。大手チェーンは長めの支払条件を交渉することが多い。 |
| 製造業 | おおよそ30~60日 | 原材料や部品の仕入先は、一般的にネット30からネット60の支払条件を提示する。 |
| テクノロジー(ハードウェア・ソフトウェア) | おおよそ30~70日 | 幅が非常に広い。ソフトウェア企業は売上原価が小さいため、DPOが大きく変動することがある。 |
| 建設 | おおよそ45~90日 | 下請業者や資材の支払いは、工事の進捗段階や保留金(retention)の条件に連動することが多い。 |
| 医療 | おおよそ30~60日 | 医療用品、医薬品、サービスが混在し、共同購買の取り決めによって異なる。 |
| 専門サービス・その他サービス | おおよそ15~45日 | 売上原価が小さい、または定義が異なることが多いため、売上原価ベースのDPOでは意味が乏しい場合がある。 |
ベンチマーク用には、The Hackett Groupの年次運転資本調査などの公表資料や、上場企業の有価証券報告書(10-K、年次報告書)内の業界データが同業他社のデータとして役立ちます。最新版を確認し、各資料が用いるDPOの正確な定義を確かめてください。計算方法(期末残高と期中平均の買掛金、売上原価と仕入高)によって数値が異なるためです。
DPOの結果の解釈
DPOは、企業が仕入先に支払うまでにかかる平均日数を推定するものです。計算ツールでは\(\text{DPO} = \frac{ \text{買掛金}}{\text{売上原価}} \times \text{日数}\)を使用します。
低い・中程度・高い値が示すこと
- 低いDPO:仕入先への支払いが速いことを示します。短い取引条件、早期支払割引の利用、または交渉力が限られていることが考えられます。一般的に、仕入先から資金を融通されている部分が少ないことを意味します。
- 中程度のDPO:業界の標準的な条件、例えばネット30やネット60に近いことが多いです。
- 高いDPO:企業が現金を長く手元に残していることを示します。交渉力の強さや支払条件の延長を反映している場合がありますが、資金繰りの逼迫、支払遅延、仕入先との関係悪化のリスクを示している可能性もあります。
支払条件との比較
DPOは、仕入先が実際に認めている支払条件と比較してください。ほとんどの仕入先がネット30を提示しているのにDPOが55であれば、平均的には条件より遅く支払っていることになります。条件がネット60でDPOが35であれば、必要より早く支払っていることになります。これは、例えば割引を受けるための意図的な選択かもしれません。
キャッシュ・コンバージョン・サイクルとの関係
DPOは、キャッシュ・コンバージョン・サイクル(CCC)の一要素です。\(\text{CCC} = \text{DSO} + \text{DIO} - \text{DPO}\)であり、DSOは売上債権回転日数、DIOは在庫回転日数です。他の条件が同じであれば、DPOが高いほどCCCは短くなります。
推移と同業他社との比較
単一の数値よりも推移の方が多くの情報を与えてくれます。同じ計算式を用いて、複数の一定期間にわたるDPOを追跡し、同じ業界・同じ規模帯の同業他社と比較してください。
注意点
- 季節性:繁忙期の前には買掛金が急増することがあり、四半期末の数値が歪む場合があります。
- 期末残高と期中平均の買掛金:買掛金が大きく変動している場合、期末残高を使うと誤解を招くことがあります。多くのアナリストは期首残高と期末残高の平均を使用します。
- 売上原価と仕入高:買掛金は仕入高から生じますが、在庫の増減によって売上原価とは異なることがあります。また、買掛金には販売費及び一般管理費や設備購入などの売上原価以外の項目が含まれる場合もあります。
- 期間の長さ:売上原価の期間に合わせた日数を使用してください(年次は365日、四半期はおよそ90日、月次は30日)。
これは一般的な教育目的の情報であり、財務上のアドバイスではありません。
DPOシナリオ比較
各行は\(\text{DPO} = \frac{\text{買掛金}}{\text{売上原価}} \times \text{日数}\)および\(\text{買掛金回転率} = \frac{\text{売上原価}}{\text{買掛金}}\)を適用しています。買掛金回転率は表示された期間の値であり、年率換算はしていません。金額は単一の通貨で示しています。
| シナリオ | 買掛金 | 売上原価 | 期間の日数 | 計算式 | DPO(日) | 買掛金回転率 |
|---|---|---|---|---|---|---|
| A. 年次・標準 | 50,000 | 400,000 | 365 | 50,000 ÷ 400,000 × 365 | 45.6 | 8.0 |
| B. 年次・早期支払い | 120,000 | 1,200,000 | 365 | 120,000 ÷ 1,200,000 × 365 | 36.5 | 10.0 |
| C. 四半期 | 80,000 | 240,000 | 90 | 80,000 ÷ 240,000 × 90 | 30.0 | 3.0 |
| D. 月次 | 30,000 | 60,000 | 30 | 30,000 ÷ 60,000 × 30 | 15.0 | 2.0 |
| E. 年次・長期の支払条件 | 300,000 | 1,500,000 | 365 | 300,000 ÷ 1,500,000 × 365 | 73.0 | 5.0 |
注:シナリオAでは、\(0.125 \times 365 = 45.625\)であり、四捨五入して45.6と表示しています。買掛金回転率とDPOは反比例の関係にあり、同じ期間では\(\text{DPO} = \frac{\text{日数}}{\text{買掛金回転率}}\)となるため、シナリオCでは\(90 \div 3.0 = 30\)となります。四半期および月次の買掛金回転率(CとD)は、年率換算しない限り年次の回転率と直接比較することはできません(Cはおよそ年12回、Dはおよそ年24回に相当します)。
よくある質問(FAQ)
DPOは高いほうが良いのですか、それとも低いほうが良いのですか? DPOが高いほど手元資金に余裕が生まれますが、延滞金や取引関係の悪化を避けるため、仕入先との支払条件(支払サイト)の範囲内に収めることが大切です。同業他社と比較して判断しましょう。
売上原価と仕入総額のどちらを使うべきですか? 分母には売上原価(COGS)を用いるのが最も一般的で、多くの企業に適しています。在庫の変動が大きい企業では、代わりに掛けによる純仕入額を用いる場合もあります。
DPOの適正な範囲はどのくらいですか? 業種によって大きく異なりますが、多くの企業は30日から90日の間に収まります。重要なのは、競合他社や自社の過去の推移と比較してベンチマークすることです。