ROA – Tỷ suất sinh lời trên tài sản là gì?
ROA (Return on Assets) là một chỉ số sinh lời cho biết doanh nghiệp sử dụng tài sản của mình hiệu quả đến mức nào để tạo ra lợi nhuận. Nói cách khác, cứ mỗi đồng tài sản mà công ty đang nắm giữ thì mang về bao nhiêu đồng lợi nhuận ròng. ROA càng cao chứng tỏ ban lãnh đạo càng "vắt" được nhiều lợi nhuận từ nguồn lực sẵn có.
Cách sử dụng công cụ này
Bạn nhập lợi nhuận ròng của doanh nghiệp (khoản lợi nhuận cuối cùng sau khi đã trừ thuế và chi phí, lấy từ báo cáo kết quả kinh doanh) cùng tổng tài sản (lấy từ bảng cân đối kế toán). Công cụ sẽ lấy lợi nhuận ròng chia cho tổng tài sản rồi nhân 100 để cho ra kết quả dưới dạng phần trăm.
Giải thích công thức
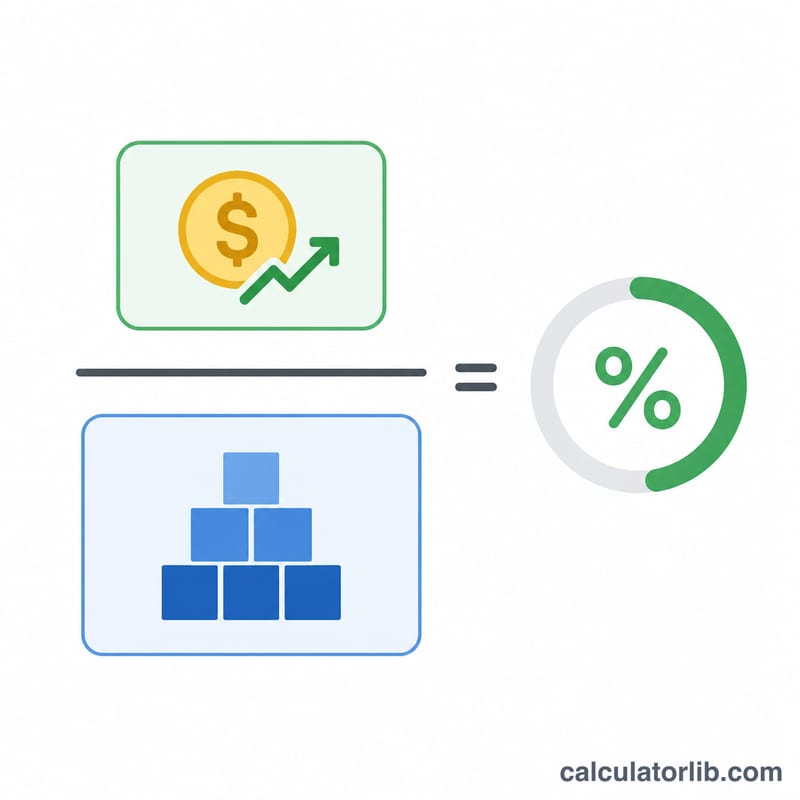
$$\text{ROA} = \frac{\text{Net Income}}{\text{Total Assets}} \times 100\%$$ Lợi nhuận ròng là phần lợi nhuận còn lại cho cổ đông sau khi trừ mọi chi phí. Tổng tài sản bao gồm tất cả những gì doanh nghiệp sở hữu — tiền mặt, khoản phải thu, hàng tồn kho, bất động sản và máy móc thiết bị. Nhiều chuyên viên phân tích dùng tổng tài sản bình quân (đầu kỳ + cuối kỳ, chia đôi) để có con số ổn định hơn, nhưng cách tính nhanh phổ biến — và được áp dụng tại đây — là dùng giá trị tài sản tại thời điểm cuối kỳ.
Ví dụ minh họa
Giả sử một doanh nghiệp ghi nhận lợi nhuận ròng 50.000 USD và tổng tài sản 500.000 USD. $$\text{ROA} = \frac{50{.}000}{500{.}000} \times 100 = 10\%$$ Điều này có nghĩa cứ mỗi đồng tài sản, công ty tạo ra 0,1 đồng lợi nhuận — một kết quả khá tốt đối với nhiều ngành.
Tỷ suất ROA điển hình theo ngành
Các khoảng dưới đây chỉ là ước lượng sơ bộ, mang tính khái quát về mức thường thấy của lợi nhuận ròng chia cho tổng tài sản trong từng ngành. Con số thực tế thay đổi theo năm, chu kỳ kinh tế, quốc gia, chuẩn mực kế toán và nguồn dữ liệu, vì vậy chỉ nên dùng để định hướng. Hãy so sánh một công ty với các đối thủ trực tiếp có quy mô, mô hình kinh doanh và khu vực tương tự, và không xem các khoảng này là mục tiêu.
| Ngành | Khoảng ROA điển hình (ước lượng) | Lý do |
|---|---|---|
| Ngân hàng và tổ chức cho vay | khoảng 0,5%–1,5% | Bảng cân đối kế toán rất lớn so với lợi nhuận và chủ yếu được tài trợ bằng tiền gửi và nợ vay |
| Tiện ích công cộng (điện, nước) | khoảng 2%–4% | Rất cần nhiều tài sản (nhà máy, lưới điện) và lợi nhuận được quy định theo cơ chế điều tiết |
| Dầu khí | khoảng 2%–10%, có thể âm | Đòi hỏi vốn lớn và biến động mạnh theo giá hàng hóa |
| Sản xuất | khoảng 4%–8% | Nhà xưởng, thiết bị và hàng tồn kho giữ cho tổng tài sản ở mức lớn |
| Bán lẻ | khoảng 3%–8% | Biên lợi nhuận mỏng nhưng bù lại là vòng quay tài sản nhanh |
| Phần mềm / công nghệ | khoảng 8%–20% trở lên | Ít tài sản hữu hình, biên lợi nhuận cao, mặc dù số dư tiền mặt hoặc lợi thế thương mại lớn có thể kéo ROA xuống |
Từng công ty có thể nằm ngoài các khoảng này, đặc biệt trong những năm có khoản lãi, lỗ hoặc thương vụ mua bán, sáp nhập bất thường.
Diễn giải kết quả ROA của bạn
ROA cho biết cứ mỗi đồng (hoặc đơn vị tiền tệ khác) tổng tài sản thì công ty tạo ra bao nhiêu xu lợi nhuận ròng. Các mức dưới đây là quy tắc kinh nghiệm chung, và mức chuẩn phù hợp phụ thuộc vào mức độ sử dụng tài sản của ngành.
- Âm: công ty ghi nhận lỗ ròng trong kỳ.
- Dưới khoảng 5%: thường được coi là thấp, nhưng là bình thường đối với ngân hàng, tiện ích công cộng và các doanh nghiệp nhiều tài sản khác.
- Khoảng 5%–10%: ở mức trung bình, và thường được chấp nhận trong nhiều ngành.
- Trên khoảng 10%–20%: thường được coi là mạnh, nhất là ngoài các ngành ít tài sản. Các con số cao kéo dài thường phản ánh biên lợi nhuận cao hoặc việc sử dụng tài sản rất hiệu quả.
Những yếu tố có thể làm sai lệch ROA
- Mức độ sử dụng tài sản: các doanh nghiệp nhiều vốn tự nhiên có ROA thấp hơn các doanh nghiệp ít tài sản, nên so sánh giữa các ngành dễ gây hiểu lầm.
- Đòn bẩy tài chính: ROA tính trên tổng tài sản bất kể chúng được tài trợ bằng cách nào. Lợi nhuận ròng đã trừ lãi vay, nên nợ lớn có thể làm ROA giảm, trong khi ROE có thể trông cao hơn thực tế.
- Khoản thu nhập hoặc chi phí một lần: bán tài sản, trích lập tổn thất, quyết toán pháp lý hoặc ảnh hưởng thuế có thể làm lợi nhuận ròng biến động mạnh và khiến một năm đơn lẻ không phản ánh đúng thực tế.
- Thời điểm ghi nhận tài sản: dùng tổng tài sản cuối năm thay vì bình quân trong kỳ có thể làm sai lệch ROA của các doanh nghiệp tăng trưởng nhanh hoặc thu hẹp.
Liên hệ với mô hình DuPont
ROA có thể được tách thành khả năng sinh lời và hiệu quả sử dụng tài sản:
$$\text{ROA} = \frac{\text{Lợi nhuận ròng}}{\text{Doanh thu}} \times \frac{\text{Doanh thu}}{\text{Tổng tài sản}} = \text{Biên lợi nhuận ròng} \times \text{Vòng quay tài sản}$$
Một công ty có thể đạt cùng một ROA nhờ biên lợi nhuận cao và vòng quay chậm (ví dụ hàng xa xỉ) hoặc biên lợi nhuận thấp và vòng quay nhanh (ví dụ bán lẻ tạp hóa). Đây chỉ là thông tin mang tính giáo dục chung, không phải tư vấn tài chính.
So sánh các kịch bản ROA
Các công ty dưới đây là giả định và sử dụng công thức \(\text{ROA} = \frac{\text{Lợi nhuận ròng}}{\text{Tổng tài sản}} \times 100\%\).
| Kịch bản | Lợi nhuận ròng | Tổng tài sản | ROA |
|---|---|---|---|
| Công ty phần mềm ít tài sản | $20,000,000 | $100,000,000 | 20.0% |
| Nhà sản xuất nhiều tài sản | $15,000,000 | $300,000,000 | 5.0% |
| Cùng lợi nhuận, tài sản lớn hơn | $15,000,000 | $600,000,000 | 2.5% |
| Nhà bán lẻ quy mô vừa | $9,000,000 | $150,000,000 | 6.0% |
| Công ty khởi nghiệp đang lỗ | -$4,000,000 | $25,000,000 | -16.0% |
Ví dụ: với nhà sản xuất, \(\frac{15{,}000{,}000}{300{,}000{,}000} \times 100\% = 5.0\%\). Việc tăng gấp đôi tổng tài sản trong khi giữ nguyên lợi nhuận làm ROA giảm một nửa, còn 2.5%, cho thấy tăng trưởng tài sản phải đi kèm tăng trưởng lợi nhuận thì mới duy trì được tỷ suất sinh lời. Kết quả chỉ mang tính minh họa và không phải là đánh giá về bất kỳ công ty thực tế nào.
Câu hỏi thường gặp
ROA bao nhiêu là tốt? Tùy thuộc vào từng ngành. Các lĩnh vực thâm dụng tài sản như điện, nước có thể chỉ đạt ROA một chữ số, trong khi các công ty phần mềm có thể vượt 15%. Hãy so sánh với các doanh nghiệp cùng ngành thay vì dựa vào một con số tuyệt đối.
ROA khác ROE như thế nào? ROA đo lợi nhuận trên toàn bộ tài sản; còn ROE (tỷ suất sinh lời trên vốn chủ sở hữu) chỉ đo lợi nhuận trên phần vốn của cổ đông, không tính đến phần tài sản được tài trợ bằng nợ vay.
ROA có thể âm không? Có. Nếu doanh nghiệp thua lỗ thì lợi nhuận ròng âm, kéo theo ROA âm — dấu hiệu cho thấy công ty đang làm hao hụt giá trị so với quy mô tài sản của mình.