Что такое рентабельность активов (ROA)?
Рентабельность активов (ROA, Return on Assets) — это показатель прибыльности, который отражает, насколько эффективно компания использует свои активы для получения прибыли. Он показывает, сколько чистой прибыли приносит каждый доллар активов, которыми распоряжается бизнес. Чем выше ROA, тем умелее менеджмент «выжимает» прибыль из имеющихся ресурсов.
Как пользоваться калькулятором
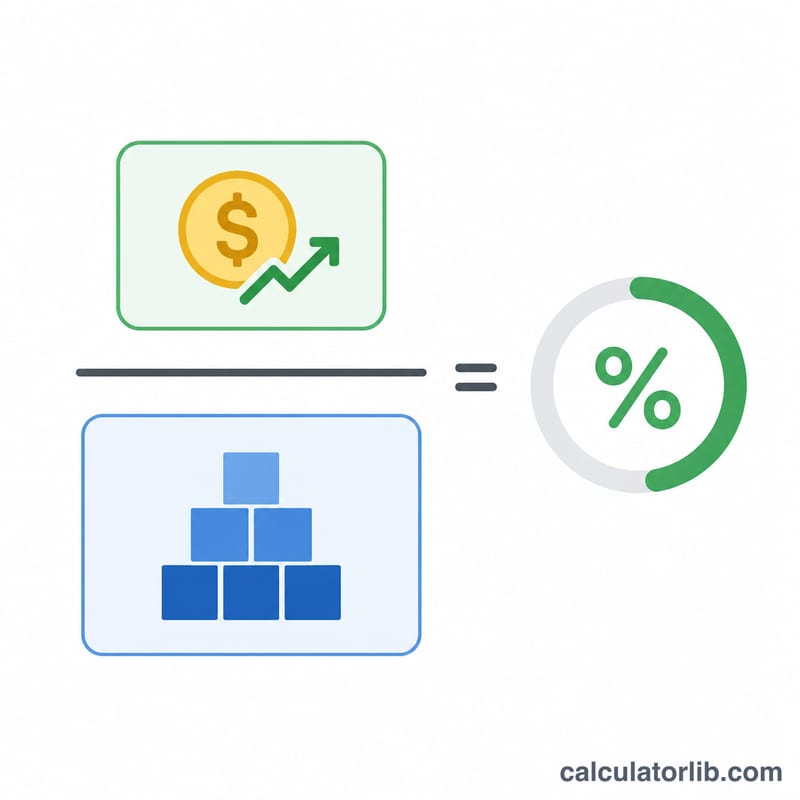
Введите чистую прибыль компании (итоговая прибыль после уплаты налогов и всех расходов — её берут из отчёта о финансовых результатах) и совокупные активы (из бухгалтерского баланса). Калькулятор разделит чистую прибыль на сумму активов и умножит результат на 100, чтобы выразить его в процентах.
Разбираем формулу
$$\text{ROA}\,(\%) = \frac{\text{Чистая прибыль}}{\text{Совокупные активы}} \times 100$$ Чистая прибыль — это прибыль, остающаяся акционерам после покрытия всех затрат. Совокупные активы включают всё, чем владеет компания: денежные средства, дебиторскую задолженность, запасы, недвижимость и оборудование. Многие аналитики используют среднюю стоимость активов (сумма на начало и конец периода, делённая на два) — так показатель получается стабильнее. Но в этом калькуляторе применяется более простой и распространённый способ — значение активов на конец периода.
Пример расчёта
Допустим, компания показала чистую прибыль 50 000 $ при совокупных активах 500 000 $. Тогда $$\text{ROA} = \frac{50\,000}{500\,000} \times 100 = 10\,\%$$ Это значит, что на каждый доллар активов компания зарабатывает 10 центов прибыли — для многих отраслей это хороший результат.
Частые вопросы
Какой ROA считается хорошим? Всё зависит от отрасли. Капиталоёмкие секторы, например коммунальные предприятия, нередко показывают ROA в пределах нескольких процентов, тогда как у IT-компаний он может превышать 15 %. Сравнивайте показатель с конкурентами в той же отрасли, а не с абстрактным эталоном.
Чем ROA отличается от ROE? ROA соотносит прибыль со всеми активами, а рентабельность собственного капитала (ROE) — только с собственным капиталом акционеров, не учитывая активы, профинансированные за счёт долга.
Может ли ROA быть отрицательным? Да. Если компания получила убыток, чистая прибыль становится отрицательной, и ROA уходит в минус. Это сигнал, что бизнес разрушает стоимость по отношению к своей базе активов.
Типичный ROA по отраслям
Приведённые ниже диапазоны являются грубыми, общими ориентирами того, как обычно выглядит отношение чистой прибыли к общим активам в каждом секторе. Фактические значения зависят от года, экономического цикла, страны, стандарта учёта и источника данных, поэтому рассматривайте их лишь как ориентир. Сравнивайте компанию с её непосредственными конкурентами схожего размера, бизнес-модели и региона, и не принимайте эти диапазоны за целевые значения.
| Сектор | Примерный типичный диапазон ROA | Почему |
|---|---|---|
| Банки и кредиторы | около 0,5%–1,5% | Балансы очень велики по отношению к прибыли и финансируются в основном депозитами и долгом |
| Коммунальные службы | около 2%–4% | Очень капиталоёмкий бизнес (станции, сети) с регулируемой доходностью |
| Нефть и газ | около 2%–10%, может быть отрицательным | Капиталоёмкость и сильная цикличность, зависящая от цен на сырьё |
| Производство | около 4%–8% | Заводы, оборудование и запасы поддерживают большую базу активов |
| Розничная торговля | около 3%–8% | Низкая маржа компенсируется быстрой оборачиваемостью активов |
| Программное обеспечение / технологии | около 8%–20% и выше | Малоактивные по активам, высокая маржа, хотя крупные остатки денежных средств или гудвилл могут снижать ROA |
Отдельные компании могут заметно выходить за пределы этих диапазонов, особенно в годы необычных доходов, убытков или приобретений.
Интерпретация вашего результата ROA
ROA показывает, сколько центов чистой прибыли компания зарабатывает на каждый доллар (или иную денежную единицу) общих активов. Приведённые ниже диапазоны являются общими эмпирическими правилами, а подходящий ориентир зависит от того, насколько капиталоёмка отрасль.
- Отрицательный: компания получила чистый убыток за период.
- Ниже примерно 5%: обычно считается низким, хотя нормально для банков, коммунальных служб и других капиталоёмких видов бизнеса.
- Примерно 5%–10%: умеренный, и часто приемлемый во многих отраслях.
- Выше примерно 10%–20%: обычно сильный результат, особенно вне малоактивных по активам секторов. Устойчиво высокие значения often отражают высокую маржу или очень эффективное использование активов.
Что может искажать ROA
- Капиталоёмкость: капиталоёмкие компании естественно показывают более низкий ROA, чем малоактивные, поэтому межотраслевые сравнения вводят в заблуждение.
- Финансовый рычаг: ROA использует общие активы независимо от того, как они финансируются. Чистая прибыль рассчитывается после процентов, поэтому большой долг может снижать ROA, тогда как ROE может выглядеть завышенным.
- Разовые статьи: продажи активов, обесценение, судебные урегулирования или налоговые эффекты могут сильно изменить чистую прибыль и сделать один год нерепрезентативным.
- Момент учёта активов: использование активов на конец года вместо среднего значения за период может искажать ROA для быстрорастущих или сокращающихся компаний.
Связь с моделью Дюпона
ROA можно разложить на рентабельность и эффективность:
$$\text{ROA} = \frac{\text{Чистая прибыль}}{\text{Выручка}} \times \frac{\text{Выручка}}{\text{Общие активы}} = \text{Чистая маржа} \times \text{Оборачиваемость активов}$$
Компания может достичь одинакового ROA за счёт высокой маржи и медленной оборачиваемости (например, предметы роскоши) или низкой маржи и быстрой оборачиваемости (например, продуктовая розница). Это общая образовательная информация, а не финансовая рекомендация.
Сравнение сценариев ROA
Приведённые ниже компании являются гипотетическими и используют формулу \(\text{ROA} = \frac{\text{Чистая прибыль}}{\text{Общие активы}} \times 100\%\).
| Сценарий | Чистая прибыль | Общие активы | ROA |
|---|---|---|---|
| Малоактивная программная компания | $20,000,000 | $100,000,000 | 20.0% |
| Капиталоёмкий производитель | $15,000,000 | $300,000,000 | 5.0% |
| Та же прибыль, большая база активов | $15,000,000 | $600,000,000 | 2.5% |
| Розничный продавец среднего размера | $9,000,000 | $150,000,000 | 6.0% |
| Стартап с убытками | -$4,000,000 | $25,000,000 | -16.0% |
Пример: для производителя \(\frac{15{,}000{,}000}{300{,}000{,}000} \times 100\% = 5.0\%\). Удвоение базы активов при неизменной прибыли уменьшает ROA вдвое до 2.5%, что показывает, что рост активов должен сопровождаться ростом прибыли для поддержания доходности. Результаты носят иллюстративный характер и не являются оценкой какой-либо реальной компании.