

Was ist die Gesamtkapitalrendite (Return on Assets, ROA)?
Die Gesamtkapitalrendite (Return on Assets, ROA) ist eine Rentabilitätskennzahl, die misst, wie effizient ein Unternehmen seine Vermögenswerte einsetzt, um Gewinn zu erzielen. Sie zeigt Ihnen, wie viele Cent Jahresüberschuss das Unternehmen für jeden Dollar an Vermögenswerten erwirtschaftet, über die es verfügt. Eine höhere ROA bedeutet, dass das Management aus den verfügbaren Ressourcen mehr Gewinn herausholt.
So verwenden Sie diesen Rechner
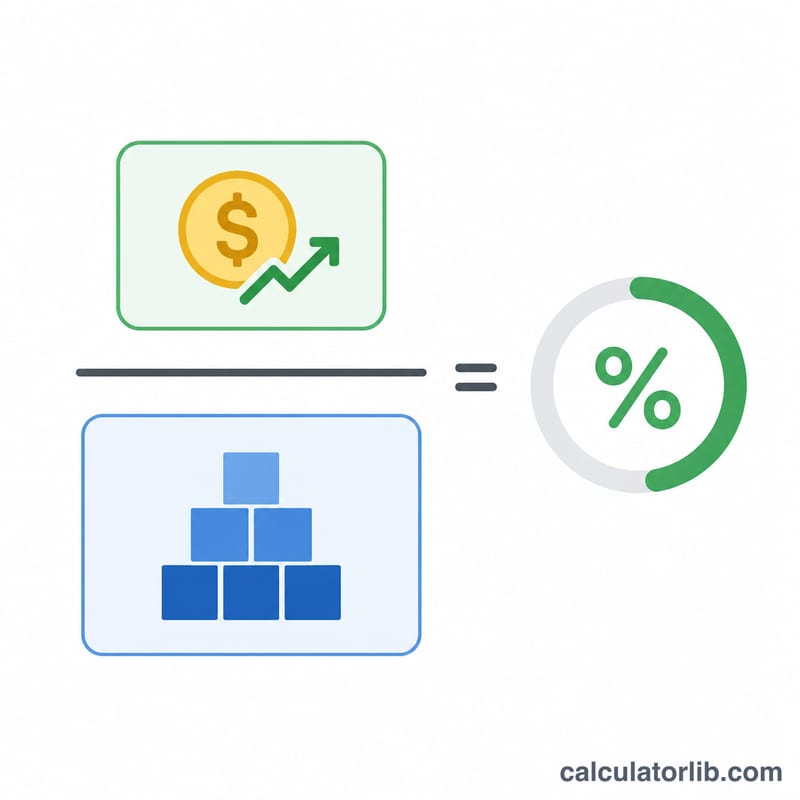
Geben Sie den Jahresüberschuss des Unternehmens (den Gewinn unterm Strich nach Steuern und Aufwendungen, entnommen aus der Gewinn- und Verlustrechnung) und seine Bilanzsumme (aus der Bilanz) ein. Der Rechner teilt den Jahresüberschuss durch die Bilanzsumme und multipliziert das Ergebnis mit 100, um es als Prozentwert darzustellen.
Die Formel erklärt
$$\text{ROA} \% = \frac{\text{Jahresüberschuss}}{\text{Gesamtvermögen}} \times 100$$ Der Jahresüberschuss ist der Gewinn, der den Anteilseignern nach Abzug aller Kosten zur Verfügung steht. Das Gesamtvermögen (die Bilanzsumme) umfasst alles, was dem Unternehmen gehört – Barmittel, Forderungen, Vorräte, Grundstücke und Ausrüstung. Viele Analysten verwenden für einen stabileren Wert die durchschnittliche Bilanzsumme (Anfangs- plus Endbestand, geteilt durch zwei). Hier wird jedoch die gängige Schnellmethode mit dem Wert zum Periodenende genutzt.
Rechenbeispiel
Angenommen, ein Unternehmen weist einen Jahresüberschuss von $50.000 und ein Gesamtvermögen von $500.000 aus. $$\text{ROA} = \frac{50\,000}{500\,000} \times 100 = 10\%$$ Das bedeutet, dass das Unternehmen für jeden Dollar an Vermögenswerten 10 Cent Gewinn erwirtschaftet – für viele Branchen ein solides Ergebnis.
FAQ
Was ist eine gute ROA? Das hängt von der Branche ab. Anlagenintensive Branchen wie Versorgungsunternehmen weisen oft nur niedrige einstellige ROA-Werte auf, während Softwarefirmen 15%+ erreichen können. Vergleichen Sie daher mit ähnlichen Unternehmen statt mit einer absoluten Zahl.
Wie unterscheidet sich die ROA von der ROE? Die ROA misst den Gewinn im Verhältnis zu allen Vermögenswerten; die Eigenkapitalrendite (Return on Equity, ROE) misst den Gewinn nur im Verhältnis zum Eigenkapital der Anteilseigner und blendet damit fremdfinanzierte Vermögenswerte aus.
Kann die ROA negativ sein? Ja. Hat ein Unternehmen einen Jahresfehlbetrag, ist der Jahresüberschuss negativ und es ergibt sich eine negative ROA – ein Zeichen dafür, dass das Unternehmen im Verhältnis zu seinem Vermögensbestand Wert vernichtet.












