ما هو العائد على الأصول (ROA)؟
العائد على الأصول (ROA) هو أحد نِسب الربحية التي تقيس مدى كفاءة الشركة في استغلال أصولها لتحقيق الأرباح. وهو يوضّح كم سنتًا من صافي الدخل تجنيه الشركة مقابل كل دولار من الأصول التي تتحكم بها. وكلما ارتفعت قيمة العائد على الأصول، دلّ ذلك على أن الإدارة تستخرج ربحًا أكبر من الموارد المتاحة لديها.
كيف تستخدم هذه الحاسبة
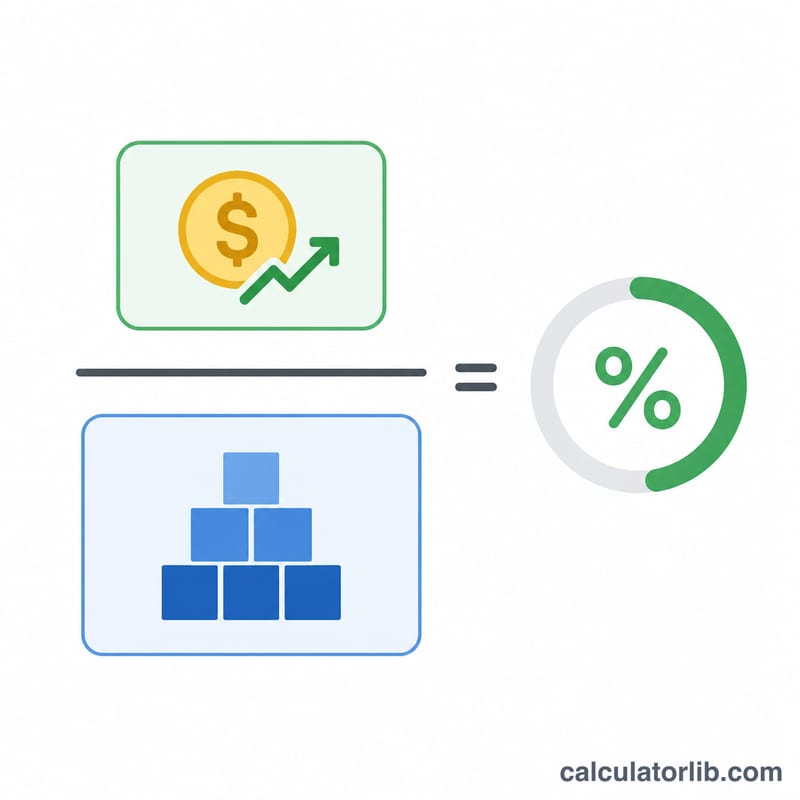
أدخِل صافي دخل الشركة (الربح الصافي بعد خصم الضرائب والمصروفات، كما يظهر في قائمة الدخل) وإجمالي أصولها (المأخوذ من قائمة المركز المالي / الميزانية العمومية). تقوم الحاسبة بقسمة صافي الدخل على إجمالي الأصول ثم ضرب الناتج في 100 لعرض النتيجة على هيئة نسبة مئوية.
شرح المعادلة
$$\text{العائد على الأصول} (\%) = \frac{\text{صافي الدخل}}{\text{إجمالي الأصول}} \times 100$$ صافي الدخل هو الربح المتاح للمساهمين بعد خصم كل التكاليف. أما إجمالي الأصول فيشمل كل ما تملكه الشركة — النقد، والذمم المدينة، والمخزون، والعقارات، والمعدات. ويفضّل كثير من المحللين استخدام متوسط إجمالي الأصول (رصيد بداية الفترة + رصيد نهايتها، مقسومًا على اثنين) للحصول على رقم أكثر استقرارًا، لكن قيمة نهاية الفترة هي الطريقة السريعة الشائعة المعتمدة هنا.
مثال محلول
لنفترض أن شركةً سجّلت صافي دخل قدره 50,000 دولار وإجمالي أصول يبلغ 500,000 دولار. عندئذ يكون $$\text{العائد على الأصول} = \frac{50{,}000}{500{,}000} \times 100 = 10\%$$ وهذا يعني أن الشركة تحقق 10 سنتات من الربح مقابل كل دولار من الأصول — وهي نتيجة جيدة في كثير من القطاعات.
العائد على الأصول النموذجي حسب القطاع
النطاقات أدناه تقريبية وعامة، وتمثل ما يبدو عليه عادةً صافي الدخل مقسومًا على إجمالي الأصول في كل قطاع. تختلف الأرقام الفعلية باختلاف السنة والدورة الاقتصادية والبلد ومعيار المحاسبة ومصدر البيانات، لذا ينبغي اعتبارها للاسترشاد فقط. قارن شركة ما بنظيراتها المباشرة من حيث الحجم ونموذج العمل والمنطقة، ولا تعامل هذه النطاقات كأهداف.
| القطاع | نطاق العائد على الأصول النموذجي التقريبي | السبب |
|---|---|---|
| البنوك والمقرضون | حوالي 0.5%–1.5% | الميزانيات العمومية كبيرة جدًا مقارنة بالربح، وتُموَّل في معظمها بالودائع والديون |
| المرافق (الكهرباء والمياه) | حوالي 2%–4% | كثيفة الأصول جدًا (المحطات والشبكات) مع عوائد خاضعة للتنظيم |
| النفط والغاز | حوالي 2%–10%، ويمكن أن يكون سالبًا | كثيفة رأس المال وشديدة التقلب مع أسعار السلع |
| التصنيع | حوالي 4%–8% | المصانع والمعدات والمخزون تُبقي قاعدة الأصول كبيرة |
| التجزئة | حوالي 3%–8% | هوامش ربح منخفضة تُعوَّض بسرعة دوران الأصول |
| البرمجيات / التقنية | حوالي 8%–20% أو أكثر | خفيفة الأصول وذات هوامش مرتفعة، though الأرصدة النقدية أو الشهرة الكبيرة يمكن أن تخفض العائد على الأصول |
يمكن لشركات فردية أن تخرج بعيدًا عن هذه النطاقات، خاصة في السنوات التي تشهد مكاسب أو خسائر أو عمليات استحواذ غير معتادة.
تفسير نتيجة العائد على الأصول
يوضح العائد على الأصول كم سنتًا من صافي الدخل تحققه الشركة مقابل كل دولار (أو وحدة عملة أخرى) من إجمالي الأصول. النطاقات أدناه قواعد إرشادية عامة، والمعيار الصحيح يعتمد على مدى كثافة الأصول في الصناعة.
- سالب: حققت الشركة صافي خسارة خلال الفترة.
- أقل من حوالي 5%: يُعتبر عمومًا منخفضًا، though هو طبيعي للبنوك والمرافق والأعمال الأخرى كثيفة الأصول.
- حوالي 5%–10%: معتدل، ومقبول غالبًا في كثير من الصناعات.
- أعلى من حوالي 10%–20%: قوي عمومًا، خاصة خارج القطاعات خفيفة الأصول. والأرقام المرتفعة المستمرة غالبًا ما تعكس هوامش ربح عالية أو استخدامًا كفؤًا جدًا للأصول.
ما الذي يمكن أن يشوّه العائد على الأصول
- كثافة الأصول: الشركات كثيفة رأس المال تُظهر بطبيعتها عائدًا على الأصول أقل من الشركات خفيفة الأصول، لذا تكون المقارنات بين الصناعات مضللة.
- الرافعة المالية: يستخدم العائد على الأصول إجمالي الأصول بغض النظر عن طريقة تمويلها. وصافي الدخل يكون بعد الفوائد، لذا قد يخفض الدين الكبير العائد على الأصول، بينما قد يبدو العائد على حقوق الملكية مضخمًا.
- البنود غير المتكررة: بيع الأصول أو الانخفاضات في القيمة أو التسويات القانونية أو الآثار الضريبية يمكن أن تغيّر صافي الدخل بشدة وتجعل سنة واحدة غير ممثلة للأداء.
- توقيت الأصول: استخدام إجمالي الأصول في نهاية السنة بدلًا من المتوسط خلال الفترة يمكن أن يشوّه العائد على الأصول للشركات سريعة النمو أو المتقلصة.
الرابط مع تحليل ديبont
يمكن تقسيم العائد على الأصول إلى الربحية والكفاءة:
$$\text{العائد على الأصول} = \frac{\text{صافي الدخل}}{\text{الإيرادات}} \times \frac{\text{الإيرادات}}{\text{إجمالي الأصول}} = \text{هامش صافي الربح} \times \text{دوران الأصول}$$
يمكن لشركة أن تصل إلى العائد نفسه عبر هوامش مرتفعة ودوران بطيء (مثل السلع الفاخرة)، أو عبر هوامش منخفضة ودوران سريع (مثل تجارة المواد الغذائية بالتجزئة). هذه معلومات تعليمية عامة، وليست نصيحة مالية.
مقارنة سيناريوهات العائد على الأصول
الشركات أدناه افتراضية وتستخدم الصيغة \(\text{ROA} = \frac{\text{صافي الدخل}}{\text{إجمالي الأصول}} \times 100\%\).
| السيناريو | صافي الدخل | إجمالي الأصول | العائد على الأصول |
|---|---|---|---|
| شركة برمجيات خفيفة الأصول | 20,000,000 $ | 100,000,000 $ | 20.0% |
| مصنّع كثيف الأصول | 15,000,000 $ | 300,000,000 $ | 5.0% |
| الربح نفسه، قاعدة أصول أكبر | 15,000,000 $ | 600,000,000 $ | 2.5% |
| تاجر تجزئة متوسط الحجم | 9,000,000 $ | 150,000,000 $ | 6.0% |
| شركة ناشئة خاسرة | -4,000,000 $ | 25,000,000 $ | -16.0% |
مثال: بالنسبة للمصنّع، \(\frac{15{,}000{,}000}{300{,}000{,}000} \times 100\% = 5.0\%\). مضاعفة قاعدة الأصول مع بقاء الربح دون تغيير تخفض العائد على الأصول إلى النصف ليصبح 2.5%، مما يوضح أن نمو الأصول يجب أن يقابله نمو في الربح للحفاظ على العوائد. النتائج توضيحية وليست حكمًا على أي شركة حقيقية.
الأسئلة الشائعة
ما هي القيمة الجيدة للعائد على الأصول؟ تختلف من قطاع إلى آخر. فالقطاعات كثيفة الأصول مثل المرافق العامة قد تُظهر عائدًا على الأصول بنسب منخفضة من خانة واحدة، بينما يمكن لشركات البرمجيات أن تتجاوز 15%. لذا قارِن الشركة بنظيراتها في القطاع نفسه بدلًا من الاعتماد على رقم مطلق.
ما الفرق بين العائد على الأصول والعائد على حقوق الملكية (ROE)؟ يقيس العائد على الأصول الربح منسوبًا إلى جميع الأصول، بينما يقيس العائد على حقوق الملكية (ROE) الربح منسوبًا إلى حقوق المساهمين فقط، وهو ما يستبعد الأصول المموَّلة بالديون.
هل يمكن أن يكون العائد على الأصول سالبًا؟ نعم. فإذا تكبّدت الشركة خسارة صافية، يصبح صافي الدخل سالبًا، ومن ثَمّ يكون العائد على الأصول سالبًا — وهي إشارة إلى أن النشاط يهدر القيمة مقارنةً بقاعدة أصوله.