O que é a Calculadora de Economia ao Cortar o Café?
Esta calculadora mostra o impacto financeiro de longo prazo de um pequeno hábito diário. Em vez de comprar um café todos os dias, e se você investisse esse dinheiro? Ao converter o custo diário do café em uma contribuição anual e fazê-la render a uma taxa de retorno de investimento, esta ferramenta revela como alguns dólares por dia podem se transformar em milhares ao longo dos anos — uma ilustração clássica do "efeito latte".
Como usar
Informe três valores: o custo do seu café diário (por exemplo, $5), o número de anos que você pretende economizar (por exemplo, 30) e o retorno anual esperado do investimento (a média de longo prazo do mercado de ações costuma ser estimada em cerca de 7%). A calculadora multiplica o custo diário por 365 para obter o valor anual e, em seguida, capitaliza o depósito de cada ano pelos anos restantes.
A fórmula explicada
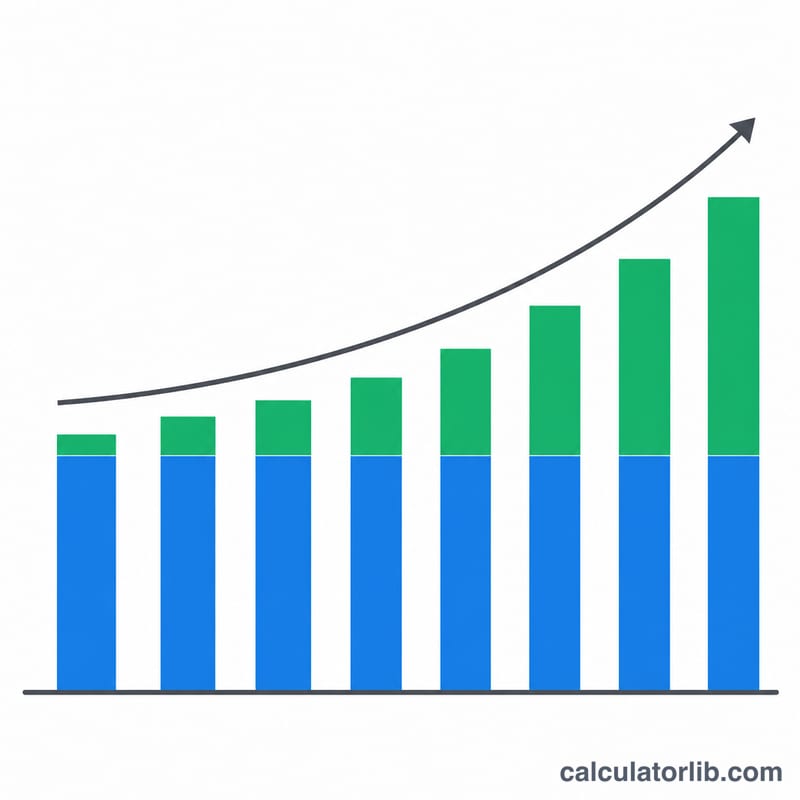
A contribuição anual é o seu custo diário vezes 365. Considera-se que cada depósito anual é feito no final do ano e depois rende à taxa de retorno \(r\) pelos anos restantes. O valor futuro é a soma de todos esses depósitos capitalizados:
$$FV = \sum_{y=1}^{n} (C \times 365)(1 + r)^{\,n - y}$$
Os juros ganhos são simplesmente o valor futuro menos tudo o que você realmente contribuiu:
$$I = FV - (C \times 365 \times n)$$
Exemplo prático
Suponha que você gaste $5 por dia, economize por 2 anos e obtenha 10% ao ano. Sua contribuição anual é \(5 \times 365 = 1\,825\). O primeiro depósito rende por um ano: \(1\,825 \times 1{,}10 = 2\,007{,}50\). O segundo depósito, feito no final do segundo ano, não rende: \(1\,825\). Valor futuro total $$FV = 2\,007{,}50 + 1\,825 = 3\,832{,}50$$ dos quais $3.650 foram contribuídos e $182,50 são juros.
Perguntas frequentes
Por que multiplicar por 365? Porque se presume que você compra um café todos os dias do ano. Se você compra apenas em dias úteis, use cerca de 260 dias ajustando o seu custo diário.
Qual taxa de retorno devo usar? Uma premissa comum para investimentos diversificados em ações de longo prazo é 7% após a inflação, embora os retornos reais variem e não sejam garantidos.
Isso considera inflação ou impostos? Não. É uma ilustração simplificada. Os retornos reais podem ser reduzidos por impostos, taxas e inflação.