O que é renda disponível?
Renda disponível é o dinheiro que sobra depois que você paga todas as suas despesas mensais regulares com o seu salário líquido (o valor que você realmente recebe). É o dinheiro disponível para poupar, investir, quitar dívidas ou gastar com o que quiser. Esta calculadora oferece uma visão rápida e clara de quanto realmente fica livre a cada mês — e de qual porcentagem da sua renda isso representa.
Como usar esta calculadora
Informe a sua renda líquida mensal — o valor que realmente cai na sua conta depois de impostos e descontos — e o seu total de despesas mensais, incluindo aluguel ou financiamento, contas de consumo, alimentação, transporte, seguros, assinaturas e pagamento de dívidas. A ferramenta subtrai as despesas da renda e mostra o valor que sobra, além da sua taxa de poupança.
A fórmula explicada
O cálculo principal é simples:
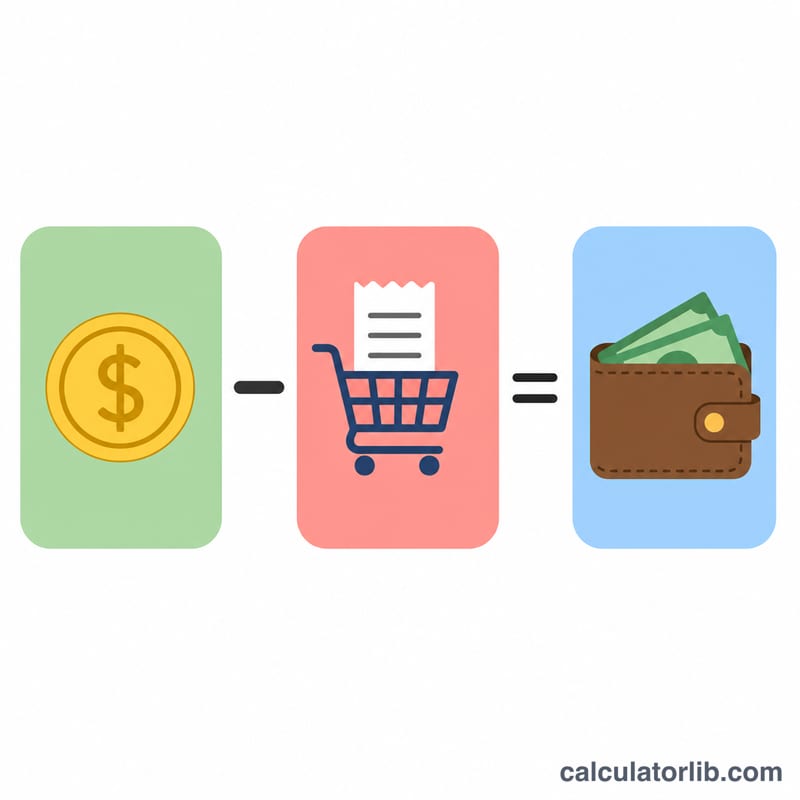
$$\text{Renda Disponível} = \text{Renda Líquida} - \text{Total de Despesas Mensais}$$
A taxa de poupança mostra qual fração da sua renda sobra: $$\text{Taxa de Poupança} = \frac{\text{Renda Disponível}}{\text{Renda Líquida}} \times 100$$ Uma taxa mais alta significa mais folga financeira. Uma renda disponível negativa significa que você está gastando mais do que ganha e pode estar usando a poupança ou o crédito.
Exemplo prático
Suponha que a sua renda líquida mensal seja de $4.000 e o total das suas despesas mensais seja de $2.800. Renda disponível = $$4\,000 - 2\,800 = \$1\,200$$ Sua taxa de poupança = $$\frac{1\,200}{4\,000} \times 100 = 30\%$$ Esses $1.200 são o valor que você pode poupar, investir ou gastar livremente a cada mês.
Perguntas frequentes
Renda disponível é a mesma coisa que renda discricionária? Não. A renda disponível é o que sobra depois dos impostos; a renda discricionária é o que resta depois dos impostos e dos custos essenciais de vida. Esta ferramenta trata as suas "despesas" como tudo o que você precisa pagar, então o resultado fica mais próximo da renda discricionária.
Devo usar a renda bruta ou a líquida? Use a renda líquida — o valor que você realmente recebe — para obter um resultado preciso.
Qual é uma boa taxa de poupança? Muitos planejadores financeiros sugerem buscar de 15–20% ou mais, mas qualquer valor positivo já é um bom começo.