什麼是雙週薪轉年薪計算機?
如果你的薪水是每兩週發放一次(常見於美國、加拿大等地的「biweekly」發薪制度),這個計算機能把單次的雙週薪換算成全年薪資。由於一年有 52 週,而雙週制每兩週發薪一次,因此一年共領 26 次薪水。將雙週薪乘以 26,就能得出你的年度總薪(稅前)。這對於編列預算、申請貸款、比較薪資行情,以及核對工作offer都相當實用。需要留意的是,台灣多採月薪制,這項工具主要適用於採雙週發薪的國家,但換算邏輯同樣可作為參考。
如何使用
在欄位中輸入單次雙週薪的總額(扣稅與其他扣款之前的金額),然後送出。計算機會回傳你的年薪,並一併顯示等值的週薪與平均月收入。比較薪資時請使用稅前總額;若你輸入的是實領(稅後)金額,結果便會以實領金額呈現。
公式說明
核心算式很簡單:
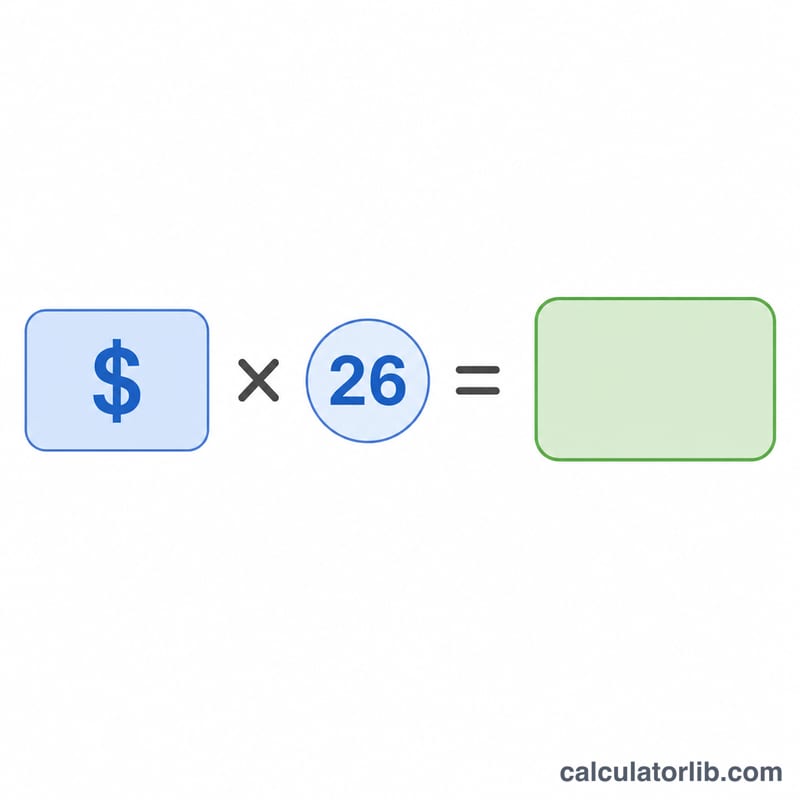
$$\text{年薪} = \text{雙週薪} \times 26$$雙週制代表每 14 天發薪一次,而 \(365 \div 14 \approx 26.07\),四捨五入為標準的 26 個發薪週期。計算機同時也推算出週薪(雙週薪 \(\div\) 2)以及平均月薪(年薪 \(\div\) 12)。
實際範例
假設你每次雙週薪領取 $2,000,那麼年薪就是
$$\$2{,}000 \times 26 = \$52{,}000$$換算下來,你的週薪為 $1,000,平均月收入則約為
$$\$52{,}000 \div 12 \approx \$4{,}333.33$$薪資頻率轉換表
雙週薪資表每兩週支付一次,在標準的52週年內產生26份薪資支票。若要將任何每期的總額年化,請將其乘以該頻率在一年內包含的期數:
| 薪資頻率 | 支付間隔 | 每年期數 | 年化乘數 |
|---|---|---|---|
| 每週 | 每7天 | 52 | × 52 |
| 雙週 | 每14天 | 26 | × 26 |
| 半月 | 每月兩次(例如第15天及最後一天) | 24 | × 24 |
| 每月 | 每月一次 | 12 | × 12 |
| 季度 | 每3個月 | 4 | × 4 |
| 年度 | 每年一次 | 1 | × 1 |
雙週和半月不是同一回事:26期與24期。因此,同樣年薪的雙週薪資支票比半月薪資支票要少,這兩種日程表每年相差兩個額外的支付日。
將雙週薪資轉換為其他頻率
所有這些因素都來自同一恆等式——上升到年度數字(× 26),然後下降到目標頻率:
$$\text{目標每期薪資} = \text{雙週薪資} \times \frac{26}{\text{目標每年期數}}$$| 轉換 | 精確因數 | 十進位因數 | $2,000雙週示例 |
|---|---|---|---|
| 雙週 → 每週 | × 26 ÷ 52 = ÷ 2 | 0.5 | $1,000.00 |
| 雙週 → 半月 | × 26 ÷ 24 = × 13/12 | ≈ 1.0833 | $2,166.67 |
| 雙週 → 每月(平均) | × 26 ÷ 12 = × 13/6 | ≈ 2.1667 | $4,333.33 |
| 雙週 → 季度(平均) | × 26 ÷ 4 = × 6.5 | 6.5 | $13,000.00 |
| 雙週 → 年度 | × 26 | 26 | $52,000.00 |
每月和季度數字是平均值。在任何個別日曆月份中,您實際上會收到兩份雙週支票,除了每年包含三個支付日期的兩個月份。
雙週薪資對年度薪資:比較表
下面的每個數字都是總薪資——在扣除所得稅預扣、薪資稅、保險費和退休貢獻之前的金額。每週薪資是雙週金額÷2,平均月薪資是×26÷12,年度欄位是×26和×27。
| 雙週總薪資 | 每週總薪資(÷2) | 平均每月總薪資(×26÷12) | 年度總薪資——26份薪資支票 | 年度總薪資——27份薪資支票年份 |
|---|---|---|---|---|
| $800 | $400 | $1,733.33 | $20,800 | $21,600 |
| $1,000 | $500 | $2,166.67 | $26,000 | $27,000 |
| $1,500 | $750 | $3,250.00 | $39,000 | $40,500 |
| $2,000 | $1,000 | $4,333.33 | $52,000 | $54,000 |
| $2,500 | $1,250 | $5,416.67 | $65,000 | $67,500 |
| $3,000 | $1,500 | $6,500.00 | $78,000 | $81,000 |
| $4,000 | $2,000 | $8,666.67 | $104,000 | $108,000 |
$2,500行的工作示例,進行完整替換:
$$\text{每週} = \frac{\$2{,}500}{2} = \$1{,}250 \qquad \text{每月} = \$2{,}500 \times \frac{26}{12} = \$5{,}416.67$$$$\text{年度} = \$2{,}500 \times 26 = \$65{,}000 \qquad \text{27薪資支票年份} = \$2{,}500 \times 27 = \$67{,}500$$最後一欄僅適用於日曆恰好在一年內放置27個支付日期且雇主支付相同的每張支票金額而不是重新分配薪資的情況。以另一種方式跨行閱讀:以雙週支付的$65,000薪資對應於$65,000÷26 = 每張支票$2,500。
解釋您的年度薪資數字
- 它是總薪資、稅前和僅限基本薪資。×26結果將一份薪資支票上的常規總金額年化。它不包括加班、轉班差異、獎金、佣金、小費和報銷。如果您的雙週金額有所不同,結果僅反映您輸入的單份支票,而不是全年的平均值。
- 它假設所有26期的費率相同。中途開始日期、無薪假期、加薪或計畫時數變化意味著您的實際迄今年度總額不等於年化數字。對於部分年份,該數字描述年度費率,而不是實際賺取的金錢。
- 一個日曆年可以包含27個雙週支付日期。因為26 × 14 = 364天,雙週週期每年漂移約一天(閏年為兩天),所以大約每11到12年,某個薪資日曆會產生27份支票。額外支票相對於26期數字將實際總額提高\(1 \div 26 \approx 3.85\%\)——例如\(\$2{,}000 \times 27 = \$54{,}000\)而不是\(\$52{,}000\)。一些雇主反而在27份支票中重新分配所述年度薪資,這會降低每份支票(例如\(\$52{,}000 \div 27 \approx \$1{,}925.93\)),年度總額保持不變。
- 年終薪資報表遵循支付日期,而不是計算器。在美國,在Form W-2上報告的薪資是在該日曆年期間支付的金額,因此落在1月1日至12月31日之間的支付日期數量——26或27——決定了報告的總額。
- 實得薪資低於年化總薪資。在美國,扣款通常包括聯邦所得稅預扣、任何州或地方所得稅以及FICA薪資稅:社會保障稅為薪資的6.2%,直到美國社會保障管理局每年調整的年度薪資基數限額,加上對所有薪資的1.45% Medicare(申報狀態閾值以上有額外的0.9% Medicare附加稅)。傳統401(k)供款、HSA/FSA供款和僱員健康、牙科和視力保險等稅前扣款進一步降低應稅薪資和實得薪資。美國以外的費率和閾值完全不同。
- 總薪資通常是所要求的數字。抵押貸款和租賃申請、信用申請和收入驗證表格通常要求總年收入。由於26期數字、27期數字和包含可變薪資的數字可能明顯不同,請說明您使用的基礎——例如「$52,000基數,26個雙週期,不包括加班。」
本部分是關於薪資期算術如何工作的一般信息,而非稅務、薪資或財務建議;針對您自己的情況,請諮詢薪資部門或合格的專業人士。
常見問題
為什麼是 26 次,而不是 24 次?雙週制(biweekly)是每兩週發薪一次,一年共 26 次;而半月制(semi-monthly)是每月發薪兩次,一年共 24 次。請先確認自己屬於雙週發薪制度。
偶爾會出現的 27 次發薪年怎麼算?由於 26 個發薪週期略少於一整個日曆年,因此某些年份會剛好出現 27 次雙週薪。本計算機採用標準的 26 次,提供一般情況下的年化估算。
這算的是稅前還是稅後?結果會依你輸入的金額而定。若要比較薪資行情,請輸入稅前(總額)薪資。