计算器的功能
本计算器用于估算个人在俄罗斯为以马力计量发动机功率的车辆所应缴纳的年度交通工具税。适用范围包括汽车、卡车、客车、摩托车、雪地摩托、船艇、游艇、喷气式滑水艇、其他自行机械以及活塞式或涡轮螺旋桨飞机。该工具适用于车主在收到俄罗斯联邦税务局(FNS)通知之前快速估算税额的场景。
使用方法
请按以下顺序填写各项:车辆类型;登记证件上所示的发动机功率(马力);税率来源(联邦基准税率或自定义地区税率);若选择自定义,则填写每马力地区税率;税务年度内完整登记的月数(1至12);乘用车在工业和贸易部名单中的豪华车状态;以及可选的0至100之间的税收优惠百分比。
计算公式
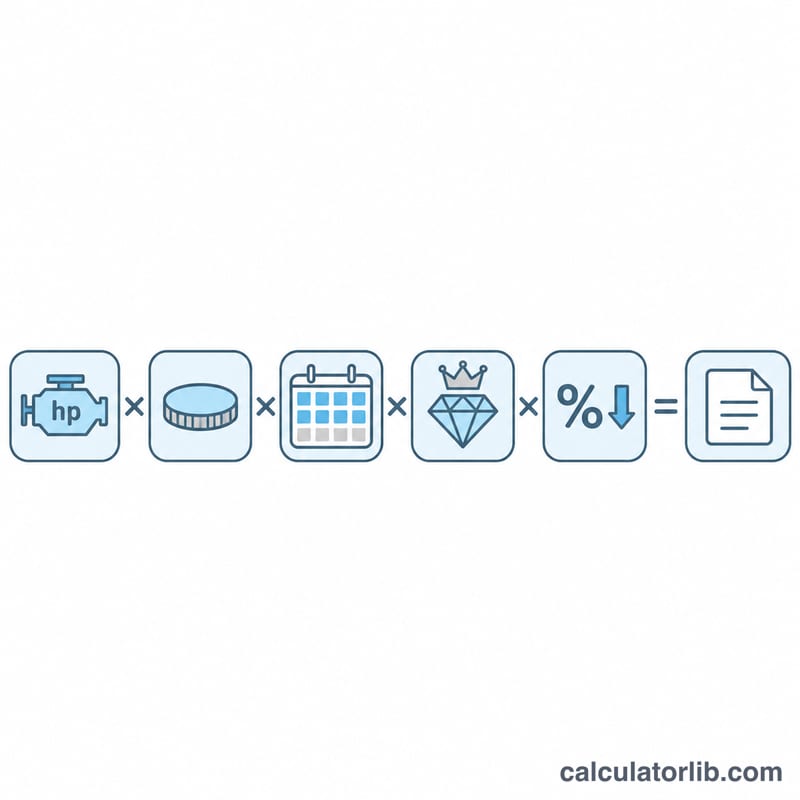
$$T = R \times P \times \frac{M}{12} \times K \times \left(1 - \frac{B}{100}\right)$$
\(T\) = 应缴税额(卢布);\(R\) = 每马力税率(卢布/马力);\(P\) = 发动机功率(马力);\(M\) = 完整登记月数;\(K\) = 提高系数(1或3);\(B\) = 税收优惠百分比。
约定与假设
- 交通工具税由地区征收。默认采用联邦税务局公布的《税法典》第361条第1款基准税率表,该表仅直接适用于联邦直辖区锡里乌斯(Sirius)。其他地区请选择自定义税率,并输入本地区每马力税率(例如2026年1月1日起的莫斯科州税率)。
- 联邦税率档位采用上限包含规则:恰好处于边界的功率(如150马力)归入较低档位。
- 自定义税率按原值使用,不进行档位查询。不检查最高可达基准税率10倍的允许区间。依车龄或环保等级确定的税率需手动输入。
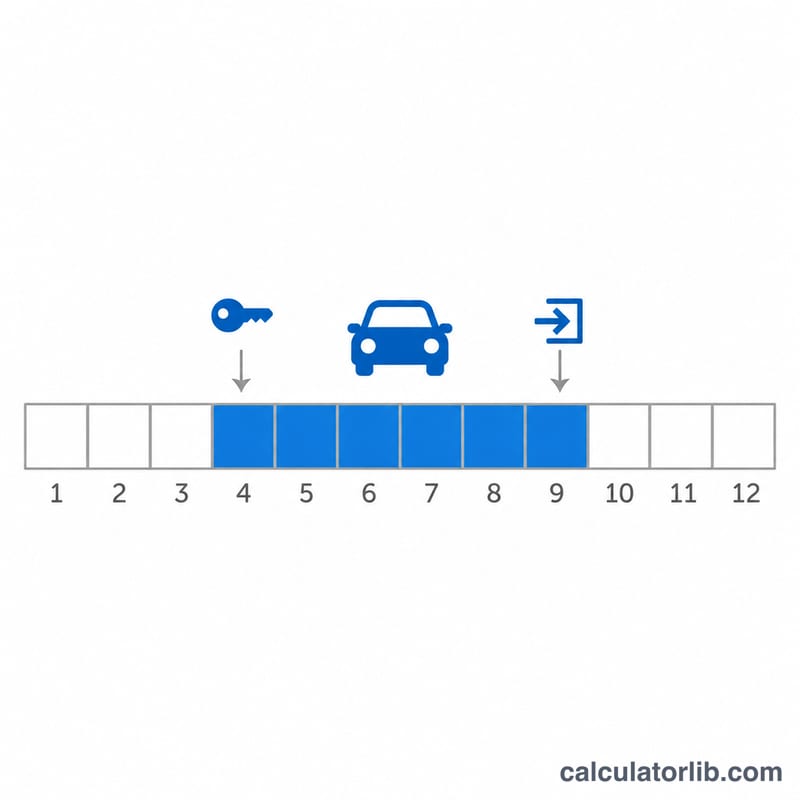
- 月数规则:在每月15日或之前登记的,计入该月;15日之后登记的,不计入该月。15日之后注销的,计入该月;15日或之前注销的,不计入该月。
- 提高系数3仅适用于乘用车:售价为1000万至1500万卢布且发布时间不超过10年,或售价超过1500万卢布且发布时间不超过20年。资格以工业和贸易部每年发布的名单为准。
- 税收优惠百分比最后扣减。许多税收优惠不适用于适用提高系数的汽车。
- 仅包括以马力为计税基础的类别。推力、总吨位及按单位计算的税基不在范围内。
- 计算结果内部不取整,显示保留2位小数。官方通知单按整数卢布取整。
计算示例
一辆功率为150马力的乘用车,适用联邦税率,登记12个月,无豪华车系数,也无税收优惠,归入档位car_100_150,因此税率为每马力3.5卢布。
$$T = 3.5 \times 150 \times \frac{12}{12} \times 1 \times \left(1 - \frac{0}{100}\right) = 525\,\text{RUB}$$
全年税额为525卢布,所有权系数为1,提高系数为1,优惠前税额为525卢布,优惠金额为0,应缴税额为525卢布。
结果解读与局限性
主要结果为经过所有权系数、提高系数和税收优惠调整后的应缴税额。联邦计算结果仅作为锡里乌斯的参考;对于其他任何地区,除非输入当地税率,否则结果可能低估或高估实际应缴金额。地区税收优惠、免税政策及按车龄确定的税率各不相同,请查阅所在地区法律及联邦税务局税务通知。税率每年都需重新核实。
常见问题
应使用哪种税率?
请选择自定义选项,并使用所在地区交通工具税法中适用于您车辆类型和功率档位的税率。
月数如何计算?
若在15日或之前登记,则计入登记当月;若在15日之后注销,则计入注销当月。
何时适用提高系数3?
仅适用于工业和贸易部名单中的乘用车,且须符合上文所述的价格和车龄限制。
税额可以为零吗?
可以。自定义税率为零或税收优惠为100%时,税额为零。
结果是否取整到整数卢布?
否。计算器显示保留2位小数;官方通知单按整数卢布取整。
资料来源
- Транспортный налог: физическим лицам и индивидуальным предпринимателям,俄罗斯联邦税务局,2026
- Транспортный налог физических лиц (Пензенская область, 2025),俄罗斯联邦税务局彭扎州管理局,2025
- В Подмосковье изменились ставки транспортного налога,俄罗斯联邦税务局,莫斯科州税务局,2026