

本计算器的用途
本工具用于估算俄罗斯一个日历年度税前总收入应缴纳的个人所得税(NDFL,налог на доходы физических лиц)。它适用于2025年起取得收入所适用的累进税率,并给出年度税额、实际税率、边际税率、税后收入、月均数据以及各档税额。适合雇员、自由职业者、外派人员,以及需要比较不同收入水平下实际到手收入的人群。
使用方法
以卢布输入税前年度总收入。然后选择纳税人身份:税收居民、有符合条件劳务收入的非居民,或有其他收入的非居民。本工具不设扣除项,因为未建模任何扣除。结果会根据这两项输入自动更新。
计算公式
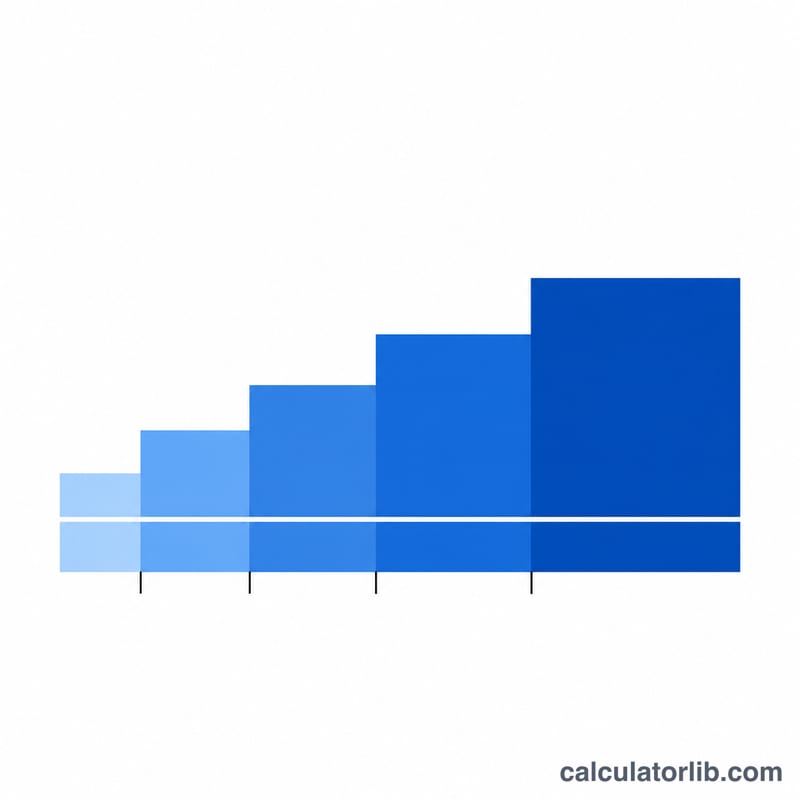
对于居民以及符合条件的非居民劳务收入,每档税率仅适用于落入该档区间的收入部分:
$$T = 0.13\min(B,2.4M) + 0.15\max(0,\min(B,5M)-2.4M) + 0.18\max(0,\min(B,20M)-5M) + 0.20\max(0,\min(B,50M)-20M) + 0.22\max(0,B-50M)$$其中\(T\)为年度税额(卢布),\(B\)为税前年度总收入(卢布),\(M\)=1,000,000。对于其他非居民收入:
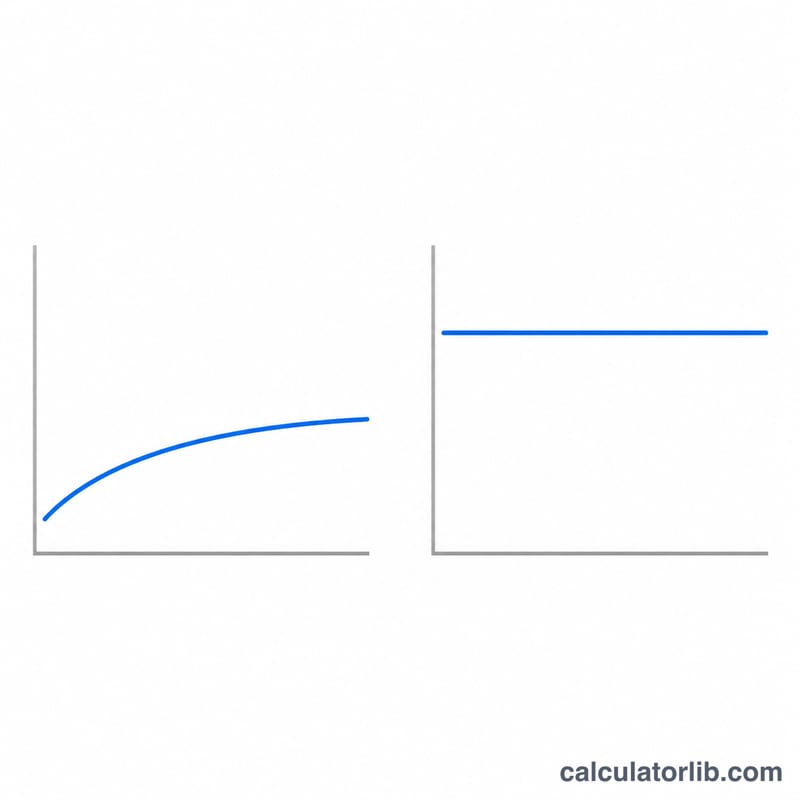
$$T = 0.30\,B$$实际税率为\(t_{eff} = T/B \times 100\)(当\(B = 0\)时为0),税后收入为\(N = B - T\)。月度数据为年度数值除以12。
约定与假设
- 2025年起取得收入的税率档位:不超过2,400,000元部分适用13%;超过2.4M至5M部分适用15%;超过5M至20M部分适用18%;超过20M至50M部分适用20%;超过50M部分适用22%。档位上限含边界值,因此恰好2,400,000元仍属于13%档。
- 累进适用:税率仅作用于落入该档区间的收入部分。各边界处的累计税额为:2.4M时312,000元,5M时702,000元,20M时3,402,000元,50M时9,402,000元。这依据官方术语“累进税率”计算得出;税法典第224条中的固定金额未经核对。
- 身份:居民以及取得所列劳务收入的非居民(专利劳动、高素质专家、移民安置计划、俄罗斯船旗船员、难民、为俄罗斯雇主远程工作、劳务、服务或个体经营报酬、欧亚经济联盟公民)适用相同税率表。其他非居民收入按30%征税。
- 居民身份:税收居民指在连续12个月内在俄罗斯境内居留至少183个日历日的人。本计算器不统计天数。
- 税基等于总收入;不扣除标准扣除、社会扣除或财产扣除。
- 未建模的情形:SVO津贴及远北地区补贴的特殊税率、5%和9%收入、非居民股息、未申报的证券收入、35%奖金和利息、专利预缴税款,以及单独的第210条第6款税基。
- 结果不取整到整卢布,显示保留两位小数。纳税期为一个日历年。
计算示例
一名税收居民全年收入1,200,000卢布。全部收入都落在13%档:
$$T = 0.13 \times 1{,}200{,}000 = 156{,}000\,\text{卢布}$$$$N = 1{,}200{,}000 - 156{,}000 = 1{,}044{,}000\,\text{卢布}$$实际税率为13%,边际税率为13%。月均税额为\(156{,}000/12 = 13{,}000\)卢布,月均税后收入为\(1{,}044{,}000/12 = 87{,}000\)卢布。15%、18%、20%、22%各档及统一30%税率的税额均为0。
如何理解结果
边际税率是下一卢布收入适用的税率;实际税率是所付税款占收入的平均比例。实际税率随收入增加而上升,但永远不会达到22%。实际代扣由雇主按月累计进行,因此来自多个雇主的收入在年内可能代扣不足,并在之后结算。本工具仅显示年度纳税义务,不包含扣除项或特殊制度,结果为估算值,不构成税务建议。
常见问题
较高税率是否适用于我的全部收入?
不适用。每档税率仅适用于落入该档区间的收入部分。
哪些人适用30%税率?
取得所列劳务收入以外其他类型收入的非居民。
如何判定居民身份?
在连续12个月内在俄罗斯境内居留至少183天。
是否包含扣除项?
不包含。税基等于所输入的税前总收入。
为何税额不取整到卢布?
所提供的来源未说明取整规则,因此原始数值保留两位小数显示。
资料来源
- Налог на доходы физических лиц (НДФЛ) — 俄罗斯联邦税务局(ФНС России),适用于2025年起取得的收入。
















