

Công cụ này làm gì
Công cụ này ước tính thuế thu nhập cá nhân (NDFL, налог на доходы физических лиц) hằng năm phải nộp tại Nga trên tổng thu nhập gộp của một năm dương lịch. Công cụ áp dụng biểu thuế lũy tiến có hiệu lực đối với thu nhập nhận từ năm 2025 và hiển thị số thuế hằng năm, thuế suất hiệu dụng, thuế suất biên, thu nhập ròng, các số liệu bình quân hằng tháng và số thuế theo từng bậc. Công cụ phù hợp với người lao động, người làm nghề tự do, người nước ngoài làm việc tại Nga và bất kỳ ai muốn so sánh thu nhập thực nhận ở các mức thu nhập khác nhau.
Cách sử dụng
Nhập tổng thu nhập gộp hằng năm bằng rúp, trước thuế. Sau đó chọn tình trạng người nộp thuế: cư trú để thuế, không cư trú có thu nhập từ công việc đủ điều kiện, hoặc không cư trú có thu nhập khác. Công cụ không nhập các khoản khấu trừ vì chưa được mô hình hóa. Kết quả được cập nhật dựa trên hai đầu vào này.
Công thức
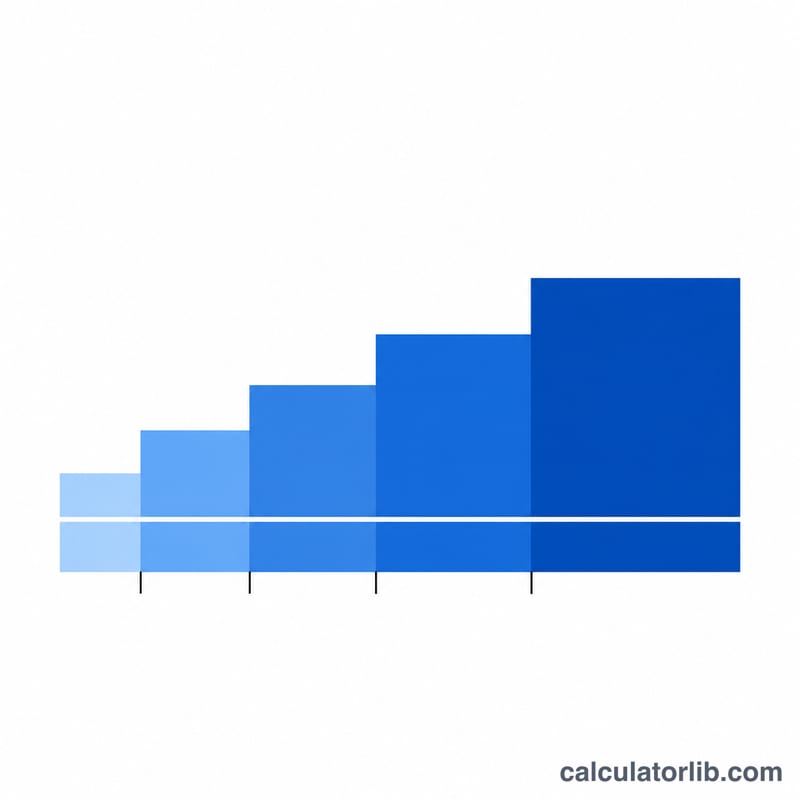
Đối với người cư trú và thu nhập từ công việc đủ điều kiện của người không cư trú, mỗi thuế suất chỉ áp dụng cho phần thu nhập nằm trong bậc tương ứng:
$$T = 0.13\min(B,2.4M) + 0.15\max(0,\min(B,5M)-2.4M) + 0.18\max(0,\min(B,20M)-5M) + 0.20\max(0,\min(B,50M)-20M) + 0.22\max(0,B-50M)$$Trong đó \(T\) = thuế hằng năm tính bằng RUB, \(B\) = tổng thu nhập gộp hằng năm tính bằng RUB, và \(M\) = 1,000,000. Đối với thu nhập khác của người không cư trú:
$$T = 0.30\,B$$Thuế suất hiệu dụng là \(t_{eff} = T/B \times 100\) (bằng 0 khi \(B = 0\)), và thu nhập ròng là \(N = B - T\). Số liệu hằng tháng bằng giá trị hằng năm chia cho 12.
Quy ước và giả định
- Các bậc thu nhập từ năm 2025: đến 2,400,000 chịu 13%; trên 2.4M đến 5M chịu 15%; trên 5M đến 20M chịu 18%; trên 20M đến 50M chịu 20%; trên 50M chịu 22%. Ngưỡng trên được tính vào bậc thấp hơn, nên đúng 2,400,000 vẫn thuộc bậc 13%.
- Áp dụng lũy tiến: thuế suất chỉ tác động lên phần thu nhập nằm trong bậc. Thuế lũy kế tại các ngưỡng là 312,000 tại 2.4M, 702,000 tại 5M, 3,402,000 tại 20M và 9,402,000 tại 50M. Kết quả này suy ra từ thuật ngữ chính thức biểu lũy tiến; các mức cố định tại Điều 224 của Bộ luật Thuế chưa được đối chiếu.
- Tình trạng: người cư trú và người không cư trú có thu nhập từ công việc được liệt kê (làm việc theo bằng sáng chế, chuyên gia trình độ cao, chương trình tái định cư, thủy thủ tàu mang cờ Nga, người tị nạn, làm việc từ xa cho nhà tuyển dụng Nga, thanh toán cho công việc, dịch vụ hoặc IP, công dân EAEU) áp dụng cùng một biểu thuế. Các thu nhập khác của người không cư trú chịu thuế 30%.
- Cư trú: người nộp thuế cư trú là người có mặt tại Nga ít nhất 183 ngày dương lịch trong 12 tháng liên tiếp. Công cụ không đếm số ngày.
- Cơ sở tính thuế bằng tổng thu nhập gộp; không trừ khoản khấu trừ tiêu chuẩn, khoản khấu trừ an sinh xã hội hay khoản khấu trừ tài sản.
- Chưa được mô hình hóa: mức thuế đặc biệt đối với tiền lương SVO và phụ cấp Viễn Bắc, thu nhập chịu 5% và 9%, cổ tức của người không cư trú, thu nhập từ chứng khoán chưa khai báo, giải thưởng và lãi suất chịu 35%, tạm ứng theo bằng sáng chế, và các cơ sở riêng theo Điều 210 khoản 6.
- Kết quả không được làm tròn đến rúp nguyên; hiển thị dùng 2 chữ số thập phân. Kỳ tính thuế là một năm dương lịch.
Ví dụ minh họa
Một người cư trú để thuế có thu nhập 1,200,000 RUB trong một năm. Toàn bộ khoản này thuộc bậc 13%:
$$T = 0.13 \times 1{,}200{,}000 = 156{,}000\,\text{RUB}$$$$N = 1{,}200{,}000 - 156{,}000 = 1{,}044{,}000\,\text{RUB}$$Thuế suất hiệu dụng là 13% và thuế suất biên là 13%. Thuế bình quân hằng tháng là \(156{,}000/12 = 13{,}000\) RUB và thu nhập ròng bình quân hằng tháng là \(1{,}044{,}000/12 = 87{,}000\) RUB. Thuế ở các bậc 15%, 18%, 20%, 22% và mức cố định 30% đều bằng 0.
Cách đọc kết quả
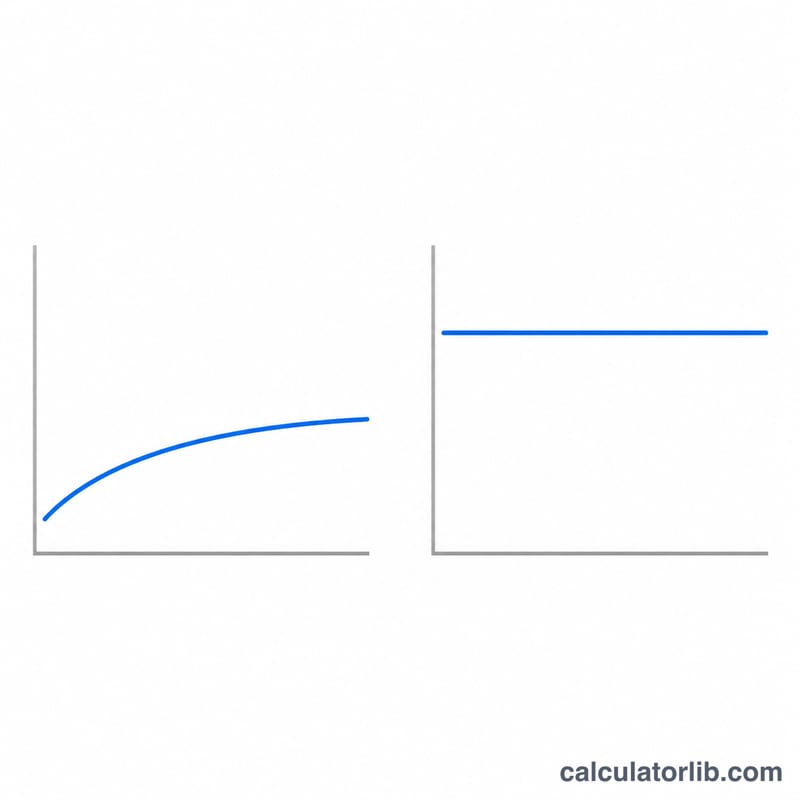
Thuế suất biên là mức thuế áp dụng cho đồng rúp tiếp theo kiếm được; thuế suất hiệu dụng là tỷ lệ trung bình của thu nhập đã nộp thuế. Thuế suất hiệu dụng tăng theo thu nhập nhưng không bao giờ đạt 22%. Trên thực tế, người sử dụng lao động khấu trừ thuế theo lũy kế từng tháng, nên thu nhập từ nhiều nhà tuyển dụng có thể bị khấu trừ thiếu trong năm và được quyết toán sau. Công cụ này chỉ hiển thị nghĩa vụ thuế hằng năm, không tính khoản khấu trừ hay chế độ đặc biệt, và chỉ là ước tính chứ không phải tư vấn thuế.
Câu hỏi thường gặp
Thuế suất cao hơn có áp dụng cho toàn bộ thu nhập của tôi không?
Không. Mỗi thuế suất chỉ áp dụng cho phần thu nhập nằm trong bậc của nó.
Ai chịu thuế 30%?
Người không cư trú có thu nhập không thuộc các loại thu nhập từ công việc đã liệt kê.
Tình trạng cư trú được xác định như thế nào?
Bằng việc có mặt tại Nga ít nhất 183 ngày trong 12 tháng liên tiếp.
Có tính các khoản khấu trừ không?
Không. Cơ sở tính thuế bằng tổng thu nhập gộp đã nhập.
Vì sao thuế không được làm tròn đến rúp?
Nguồn dữ liệu được cung cấp không nêu quy tắc làm tròn, nên các giá trị gốc được hiển thị với 2 chữ số thập phân.
Nguồn tham khảo
- Налог на доходы физических лиц (НДФЛ) — Федеральная налоговая служба России (ФНС России), thu nhập nhận từ năm 2025.
















