この計算機の機能
このツールは、ロシアで1暦年分の総所得に対して課される年間の個人所得税(NDFL、налог на доходы физических лиц)を概算します。2025年以降に受け取った所得に適用される累進税率表を使用し、年間税額、実効税率、限界税率、手取り所得、平均月額、各区分の税額を表示します。従業員、フリーランサー、海外赴任者、そして所得水準ごとの手取りを比較したい方に適しています。
使い方
税引前の年間総所得をルーブルで入力します。次に納税者区分を選択します。税居住者、就労所得のある非居住者、またはその他の所得のある非居住者のいずれかです。控除は本ツールでは計算対象外のため入力欄はありません。結果はこの2つの入力に基づいて更新されます。
計算式
税居住者および就労所得のある非居住者の場合、各税率はその区分内に入る所得の部分のみに適用されます:
$$T = 0.13\min(B,2.4M) + 0.15\max(0,\min(B,5M)-2.4M) + 0.18\max(0,\min(B,20M)-5M) + 0.20\max(0,\min(B,50M)-20M) + 0.22\max(0,B-50M)$$ここで\(T\)は年間税額(ルーブル)、\(B\)は年間総所得(ルーブル)、\(M\)は1,000,000です。その他の非居住者所得の場合:
$$T = 0.30\,B$$実効税率は\(t_{eff} = T/B \times 100\)(\(B = 0\)の場合は0)、手取り所得は\(N = B - T\)です。月額は年間額を12で割った値です。
前提条件と仮定
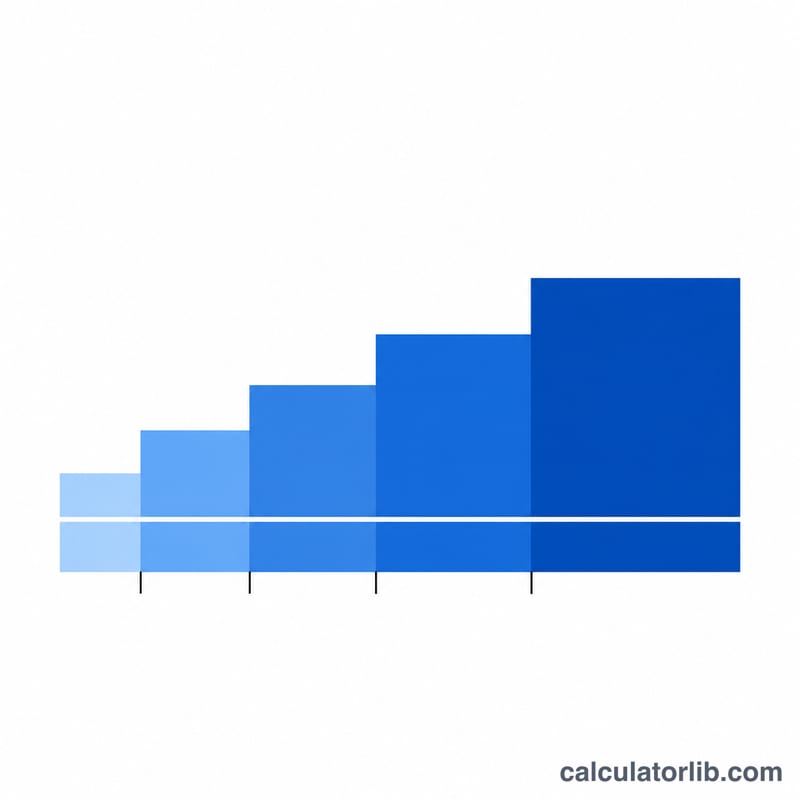
- 2025年以降に受け取った所得の区分:2,400,000まで13%、2.4Mを超え5Mまで15%、5Mを超え20Mまで18%、20Mを超え50Mまで20%、50Mを超える部分は22%。上限は含まれるため、ちょうど2,400,000は13%の区分に留まります。
- 累進適用:税率はその区分内の所得部分にのみ適用されます。区分の境界における累積税額は、2.4Mで312,000、5Mで702,000、20Mで3,402,000、50Mで9,402,000です。これは正式な用語である累進税率表に基づくものです。税法第224条の固定額は確認していません。
- 区分:記載された就労所得(特許に基づく就労、高度専門人材、再定住プログラム、ロシア船籍の船員、難民、ロシア企業向けのリモートワーク、労務・サービス・IPに対する報酬、EAEU市民)がある税居住者および非居住者は、同じ税率表を使用します。その他の非居住者所得には30%が課されます。
- 居住性:税居住者とは、連続する12か月のうち少なくとも183暦日ロシアに滞在した者です。本計算機は日数を計算しません。
- 課税標準は総所得と同額です。標準控除、社会控除、財産控除は差し引かれません。
- 計算対象外:SVO手当および極北地域手当の特例税率、5%および9%の所得、非居住者の配当、未申告の有価証券所得、35%の賞金および利息、特許の前払い、第210条第6項による別個の課税標準。
- 結果は整数ルーブルに丸められず、表示は小数点以下2桁です。課税期間は1暦年です。
計算例
税居住者が1年間に1,200,000ルーブルを稼ぎます。全額が13%の区分に入ります:
$$T = 0.13 \times 1{,}200{,}000 = 156{,}000\,\text{ルーブル}$$$$N = 1{,}200{,}000 - 156{,}000 = 1{,}044{,}000\,\text{ルーブル}$$実効税率は13%、限界税率は13%です。平均月額税額は\(156{,}000/12 = 13{,}000\)ルーブル、平均月額手取りは\(1{,}044{,}000/12 = 87{,}000\)ルーブルです。15%、18%、20%、22%の区分および一律30%の対象となる税額は0です。
結果の読み方
限界税率とは次に稼ぐ1ルーブルに適用される税率であり、実効税率とは所得のうち支払う税の平均割合です。実効税率は所得とともに上昇しますが、22%には決して達しません。実際の源泉徴収は雇用主が月ごとに累積して行うため、複数の雇用主から得た所得は年内に過少徴収され、後で精算される場合があります。本ツールは控除や特別制度を考慮せず、年間の納税義務のみを示す概算であり、税務上の助言ではありません。
よくある質問
高い税率はすべての所得に適用されますか?
いいえ。各税率は、その区分内に入る所得の部分にのみ適用されます。
30%を支払うのは誰ですか?
記載された種類の就労所得以外の所得がある非居住者です。
居住性はどのように決まりますか?
連続する12か月のうち少なくとも183日間ロシアに滞在したかどうかで決まります。
控除は含まれていますか?
いいえ。課税標準は入力された総所得と同額です。
税額がルーブル単位に丸められないのはなぜですか?
提供された資料には丸め規則が記載されていないため、未処理の値を小数点以下2桁で表示しています。
出典
- Налог на доходы физических лиц (НДФЛ) — ロシア連邦税務庁(ФНС России)、2025年以降に受け取った所得。