

यह कैलकुलेटर क्या करता है
यह उपकरण रूस में एक कैलेंडर वर्ष की सकल आय पर देय वार्षिक व्यक्तिगत आयकर (NDFL, налог на доходы физических лиц) का अनुमान लगाता है। यह 2025 से प्राप्त आय पर लागू प्रगतिशील अनुसूची का उपयोग करता है और वार्षिक कर, प्रभावी दर, सीमांत दर, शुद्ध आय, औसत मासिक आंकड़े तथा प्रत्येक स्लैब में लगने वाला कर दिखाता है। यह कर्मचारियों, फ्रीलांसरों, प्रवासी भारतीयों और विभिन्न आय स्तरों पर हाथ में आने वाले वेतन की तुलना करने वाले किसी भी व्यक्ति के लिए उपयोगी है।
इसका उपयोग कैसे करें
कर से पहले की सकल वार्षिक आय रूबल में दर्ज करें। फिर करदाता की स्थिति चुनें: कर निवासी, योग्य कार्य आय वाला अनिवासी, या अन्य आय वाला अनिवासी। कटौतियाँ दर्ज नहीं की जाती हैं, क्योंकि इस उपकरण में कोई कटौती शामिल नहीं है। परिणाम इन्हीं दो इनपुट से अपडेट होते हैं।
सूत्र
निवासियों और योग्य अनिवासी कार्य आय के लिए, प्रत्येक दर केवल उसके स्लैब में आने वाली आय के हिस्से पर लागू होती है:
$$T = 0.13\min(B,2.4M) + 0.15\max(0,\min(B,5M)-2.4M) + 0.18\max(0,\min(B,20M)-5M) + 0.20\max(0,\min(B,50M)-20M) + 0.22\max(0,B-50M)$$यहाँ \(T\) = रूबल में वार्षिक कर, \(B\) = रूबल में सकल वार्षिक आय, और \(M\) = 1,000,000 है। अन्य अनिवासी आय के लिए:
$$T = 0.30\,B$$प्रभावी दर \(t_{eff} = T/B \times 100\) है (जब \(B = 0\) हो तो 0), और शुद्ध आय \(N = B - T\) है। मासिक आंकड़े वार्षिक मानों को 12 से विभाजित करके प्राप्त किए जाते हैं।
परिपाटियाँ और मान्यताएँ
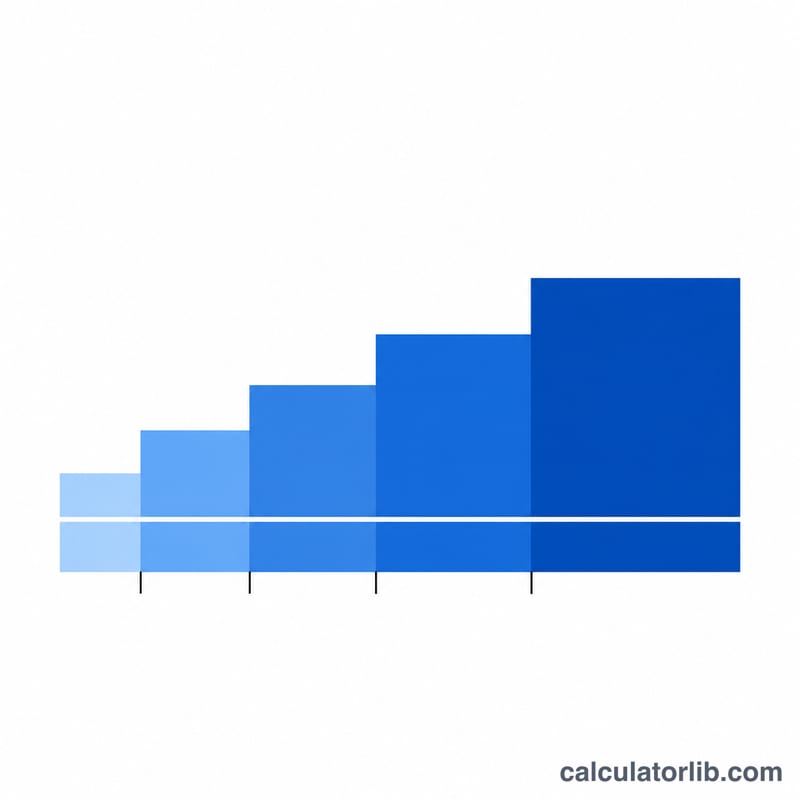
- 2025 से प्राप्त आय के स्लैब: 2,400,000 तक 13% पर; 2.4M से 5M तक 15% पर; 5M से 20M तक 18% पर; 20M से 50M तक 20% पर; 50M से अधिक पर 22%। ऊपरी सीमा समावेशी है, इसलिए ठीक 2,400,000 रूबल 13% स्लैब में ही रहता है।
- प्रगतिशील लागू होना: दर केवल उसके स्लैब में आने वाली आय के हिस्से पर लागू होती है। सीमाओं पर संचयी कर 2.4M पर 312,000, 5M पर 702,000, 20M पर 3,402,000 और 50M पर 9,402,000 है। यह आधिकारिक शब्द प्रगतिशील अनुसूची से लिया गया है; कर संहिता के अनुच्छेद 224 की निश्चित राशियों की जाँच नहीं की गई है।
- स्थिति: सूचीबद्ध कार्य आय (पेटेंट कार्य, अत्यधिक कुशल विशेषज्ञ, पुनर्वास कार्यक्रम, रूसी ध्वज वाले जहाज़ों के चालक दल, शरणार्थी, रूसी नियोक्ता के लिए दूरस्थ कार्य, कार्य, सेवाओं या IP के लिए भुगतान, EAEU नागरिक) वाले निवासी और अनिवासी समान अनुसूची का उपयोग करते हैं। अन्य अनिवासी आय पर 30% कर लगता है।
- निवास: कर निवासी वह है जो लगातार 12 महीनों में कम से कम 183 कैलेंडर दिन रूस में उपस्थित रहा हो। कैलकुलेटर दिनों की गिनती नहीं करता।
- कर आधार सकल आय के बराबर है; कोई मानक, सामाजिक या संपत्ति कटौती घटाई नहीं जाती।
- शामिल नहीं: SVO वेतन और सुदूर उत्तर भत्तों के लिए विशेष दरें, 5% और 9% आय, अनिवासी लाभांश, घोषित न की गई प्रतिभूति आय, 35% पुरस्कार और ब्याज, पेटेंट अग्रिम, तथा अलग अनुच्छेद 210 उपखंड 6 के आधार।
- परिणाम पूर्ण रूबल में पूर्णांकित नहीं होते; प्रदर्शन में 2 दशमलव स्थान उपयोग होते हैं। कर अवधि एक कैलेंडर वर्ष है।
कार्य किया हुआ उदाहरण
एक कर निवासी एक वर्ष में 1,200,000 रूबल कमाता है। पूरी राशि 13% स्लैब में आती है:
$$T = 0.13 \times 1{,}200{,}000 = 156{,}000\,\text{रूबल}$$$$N = 1{,}200{,}000 - 156{,}000 = 1{,}044{,}000\,\text{रूबल}$$प्रभावी दर 13% है और सीमांत दर 13% है। औसत मासिक कर \(156{,}000/12 = 13{,}000\) रूबल है और औसत मासिक शुद्ध आय \(1{,}044{,}000/12 = 87{,}000\) रूबल है। 15%, 18%, 20%, 22% स्लैब और फ्लैट 30% रेखा पर कर 0 है।
परिणाम को कैसे समझें
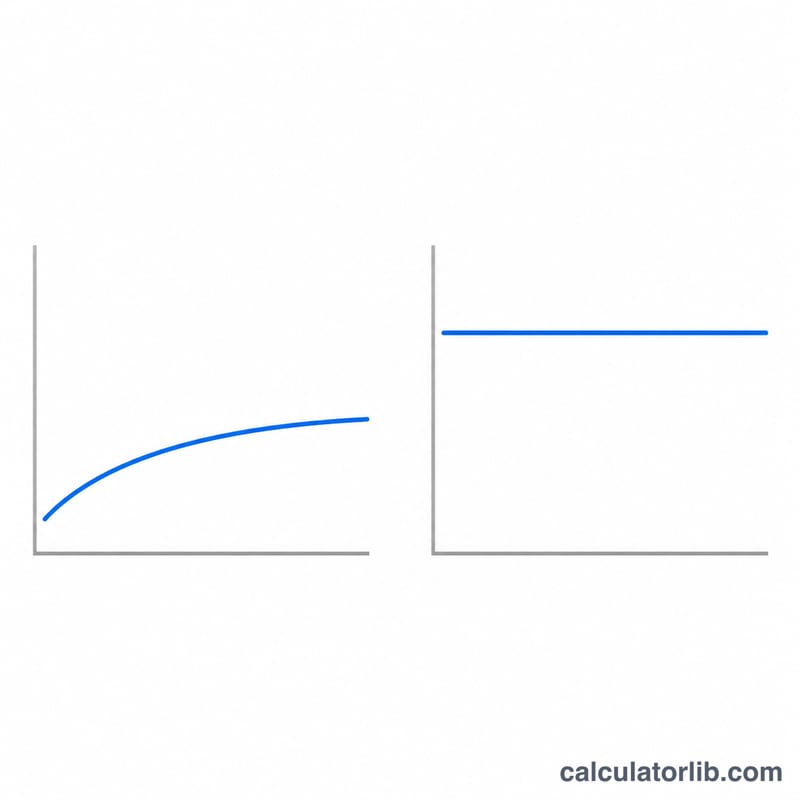
सीमांत दर अगले रूबल की आय पर लगने वाली दर है; प्रभावी दर आय के किस औसत हिस्से का भुगतान किया गया, यह बताती है। आय बढ़ने के साथ प्रभावी दर बढ़ती है, लेकिन कभी 22% तक नहीं पहुँचती। वास्तविक कटौती नियोक्ता द्वारा मासिक आधार पर संचयी रूप से की जाती है, इसलिए कई नियोक्ताओं से प्राप्त आय पर वर्ष के दौरान कम कटौती हो सकती है और बाद में समायोजन किया जाता है। यह उपकरण केवल वार्षिक देयता दिखाता है, बिना कटौतियों या विशेष व्यवस्थाओं के, और यह एक अनुमान है, कर सलाह नहीं।
अक्सर पूछे जाने वाले प्रश्न
क्या ऊँची दर मेरी सारी आय पर लागू होती है?
नहीं। प्रत्येक दर केवल उसके स्लैब में आने वाली आय के हिस्से पर लागू होती है।
30% कर कौन देता है?
वे अनिवासी जिनकी आय सूचीबद्ध कार्य आय के प्रकारों के अलावा है।
निवास का निर्धारण कैसे होता है?
लगातार 12 महीनों में कम से कम 183 दिन रूस में उपस्थिति से।
क्या कटौतियाँ शामिल हैं?
नहीं। कर आधार दर्ज की गई सकल आय के बराबर है।
कर को रूबल में क्यों नहीं पूर्णांकित किया गया?
प्रदान किया गया स्रोत पूर्णांकन का नियम नहीं बताता, इसलिए मूल मान 2 दशमलव तक दिखाए जाते हैं।
स्रोत
- Налог на доходы физических лиц (НДФЛ) — Федеральная налоговая служба России (ФНС России), 2025 से प्राप्त आय।
















