साल-अंत टैक्स सेटलमेंट (योनमाल जोंगसान, 연말정산) क्या है?
कोरिया में आपका नियोक्ता सरलीकृत विदहोल्डिंग तालिका के अनुसार हर वेतन से आयकर काटता है। अगले साल फरवरी में वह पूरे साल के लिए आप पर वास्तव में बनने वाले टैक्स (अंतिम टैक्स, 결정세액) की दोबारा गणना करता है और उसकी तुलना काटे गए टैक्स से करता है। अगर अंतिम टैक्स कम है तो अंतर आपको रिफंड के रूप में लौटाया जाता है; अगर ज़्यादा है तो अंतर आपके फरवरी के वेतन से काटा जाता है। आप कर वर्ष चुन सकते हैं: डिफ़ॉल्ट रूप से 2026 कर वर्ष है (2026 में प्राप्त वेतन, जिसका निपटान 2027 की शुरुआत में होगा), और 2025 कर वर्ष (जिसका निपटान 2026 की शुरुआत में होगा) अब भी उपलब्ध है।
टैक्स की गणना कैसे होती है
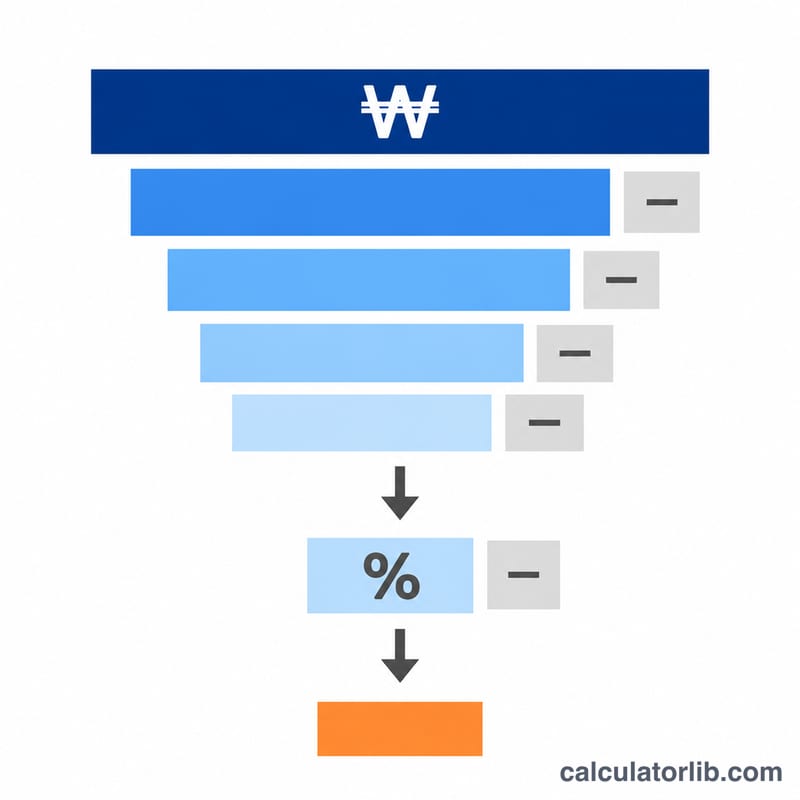
- कुल वेतन (총급여) = वार्षिक वेतन − कर-मुक्त वेतन (जैसे प्रति माह 200,000 KRW तक का भोजन भत्ता)।
- वेतन आय कटौती (근로소득공제, आयकर अधिनियम धारा 47): कुल वेतन के अनुसार घटती दर वाली कटौती, अधिकतम 20 मिलियन KRW। वेतन आय राशि = कुल वेतन − यह कटौती।
- व्यक्तिगत कटौतियां: आपके और हर पात्र आश्रित के लिए 1,500,000 KRW (धारा 50), साथ ही 70 वर्ष या उससे अधिक आयु के हर व्यक्ति के लिए 1,000,000 KRW और हर दिव्यांग व्यक्ति के लिए 2,000,000 KRW (धारा 51)।
- आपके द्वारा चुकाया गया राष्ट्रीय पेंशन (국민연금) अंशदान पूरा घटाया जाता है (धारा 51-3), और स्वास्थ्य, दीर्घकालिक देखभाल और रोज़गार बीमा भी (धारा 52(1))।
- गणना किया गया टैक्स (산출세액) = कर आधार (과세표준) × धारा 55 की मूल दरें (8 स्लैब, 6% से 45%)।
- टैक्स क्रेडिट: वेतन आय टैक्स क्रेडिट (धारा 59, कुल वेतन के अनुसार 740,000 से 200,000 KRW के बीच सीमित) और 8 वर्ष या उससे अधिक (कर वर्ष 2026 के लिए 9 वर्ष या अधिक) उम्र के बच्चों के लिए बाल टैक्स क्रेडिट: एक बच्चे के लिए 250,000 KRW, दो के लिए 550,000 और हर अगले बच्चे के लिए 400,000 और (धारा 59-2)।
- 130,000 KRW का मानक टैक्स क्रेडिट (धारा 59-4(9)): केवल तब जब आप कोई विशेष आय कटौती (बीमा कटौती भी इनमें गिनी जाती है) और कोई विशेष टैक्स क्रेडिट नहीं लेते। राष्ट्रीय कर सेवा के अनुसार दोनों को एक साथ नहीं लिया जा सकता और जो बेहतर हो वही चुना जाता है, इसलिए कैलकुलेटर दोनों की गणना करता है और कम टैक्स वाला विकल्प अपनाता है।
- स्थानीय आयकर (지방소득세) = अंतिम आयकर का 10% (स्थानीय कर अधिनियम धारा 103-13)।
- रिफंड या अतिरिक्त भुगतान = अंतिम टैक्स − काटा गया टैक्स, 10 KRW से कम की राशि छोड़ दी जाती है (राष्ट्रीय कोष प्रबंधन अधिनियम धारा 47)।
अर्जित आय कटौती: आयकर अधिनियम धारा 47, अधिकतम KRW 20 मिलियन
अतिरिक्त कटौती: 70 वर्ष या अधिक KRW 1,000,000, दिव्यांगता KRW 2,000,000 (धारा 51)
स्वास्थ्य और रोज़गार बीमा कटौती: धारा 52(1); मानक कर क्रेडिट बेहतर होने पर 0
संतान कर क्रेडिट: धारा 59-2: 1 बच्चा KRW 250,000, 2 बच्चे KRW 550,000, उसके बाद प्रत्येक पर +KRW 400,000
KRW 130,000 का मानक कर क्रेडिट स्वास्थ्य और रोज़गार बीमा की कटौती से कम कर देता है, इसलिए इसे लागू किया गया। दोनों को एक साथ नहीं लिया जा सकता।
उदाहरण
वार्षिक वेतन 50,000,000 KRW, जिसमें 2,400,000 का कर-मुक्त भोजन भत्ता शामिल है, कोई आश्रित नहीं, राष्ट्रीय पेंशन 2,142,000, स्वास्थ्य, दीर्घकालिक देखभाल और रोज़गार बीमा 2,100,000, और साल भर में 2,000,000 आयकर काटा गया।
| चरण | राशि (KRW) |
|---|---|
| कुल वेतन (50,000,000 − 2,400,000) | 47,600,000 |
| वेतन आय कटौती 12,000,000 + (47,600,000 − 45,000,000) × 5% | 12,130,000 |
| वेतन आय राशि | 35,470,000 |
| कर आधार (− 1,500,000 − 2,142,000 − 2,100,000) | 29,728,000 |
| गणना किया गया टैक्स 840,000 + (29,728,000 − 14,000,000) × 15% | 3,199,200 |
| वेतन आय टैक्स क्रेडिट (सीमा 660,000) | 660,000 |
| अंतिम आयकर / स्थानीय आयकर | 2,539,200 / 253,920 |
| अतिरिक्त भुगतान (539,200 + 53,920) | 593,120 |
बीमा कटौती की जगह 130,000 KRW का मानक क्रेडिट लेने पर अंतिम टैक्स 2,724,200 होता, इसलिए यहां बीमा कटौती बेहतर है।
यह अनुमान किन बातों को शामिल नहीं करता
यह एक अनुमान है। इसमें क्रेडिट कार्ड खर्च कटौती, आवास निधि और आवास सब्सक्रिप्शन बचत कटौतियां, बीमा प्रीमियम, चिकित्सा, शिक्षा और दान के क्रेडिट, मासिक किराया क्रेडिट, पेंशन बचत और सेवानिवृत्ति पेंशन क्रेडिट, विवाह क्रेडिट, जन्म या गोद लेने का बाल क्रेडिट, महिला गृहस्वामी और एकल अभिभावक कटौतियां, और SME कर्मचारी टैक्स छूट शामिल नहीं हैं। ये सभी केवल आपका टैक्स घटा सकते हैं, इसलिए आपका वास्तविक रिफंड अधिक हो सकता है। सटीक राशि Hometax (홈택스) के साल-अंत सेटलमेंट प्रीव्यू में या अपने नियोक्ता की विदहोल्डिंग रसीद पर जांचें।
2026 कर वर्ष के लिए क्या बदलता है
| मद | 2025 कर वर्ष | 2026 कर वर्ष |
|---|---|---|
| राष्ट्रीय पेंशन दर (कर्मचारी का हिस्सा) | 9% (4.5%) | 9.5% (4.75%) |
| राष्ट्रीय पेंशन की मासिक आय की न्यूनतम–अधिकतम सीमा | जन–जून KRW 390,000–6,170,000; जुल–दिस KRW 400,000–6,370,000 | जन–जून KRW 400,000–6,370,000; जुल–दिस KRW 410,000–6,590,000 |
| स्वास्थ्य बीमा दर (कर्मचारी का हिस्सा) | 7.09% (3.545%) | 7.19% (3.595%) |
| दीर्घकालिक देखभाल बीमा | स्वास्थ्य प्रीमियम का 12.95% | स्वास्थ्य प्रीमियम का 13.14% (वेतन का 0.9448%) |
| मासिक स्वास्थ्य प्रीमियम की न्यूनतम–अधिकतम सीमा | 19,780–9,008,340 KRW | 20,160–9,183,480 KRW |
| बाल कर क्रेडिट की आयु | 8 वर्ष या उससे अधिक | 9 वर्ष या उससे अधिक (2017 में जन्मे बच्चे शामिल नहीं) |
आयकर की दरें (अनुच्छेद 55), अर्जित आय कटौती (अनुच्छेद 47), अर्जित आय कर क्रेडिट और उसकी सीमाएँ (अनुच्छेद 59), बाल कर क्रेडिट की राशियाँ (अनुच्छेद 59-2), व्यक्तिगत कटौतियाँ (अनुच्छेद 50 और 51) तथा KRW 130,000 का मानक कर क्रेडिट (अनुच्छेद 59-4) 2026 के लिए नहीं बदले हैं। कर्मचारी की रोज़गार बीमा दर 0.9% ही रहती है।
ऊपर दिए गए उदाहरण के समान इनपुट के साथ (वेतन KRW 50,000,000, जिसमें KRW 2,400,000 गैर-कर योग्य है, कोई आश्रित नहीं, KRW 2,000,000 आयकर काटा गया), 2026 कर वर्ष के लिए और सामाजिक बीमा के खाने खाली छोड़ने पर, कैलकुलेटर राष्ट्रीय पेंशन का अनुमान KRW 2,260,560 और स्वास्थ्य, दीर्घकालिक देखभाल व रोज़गार बीमा का अनुमान KRW 2,364,240 लगाता है। कर आधार KRW 29,345,200 है, गणना किया गया कर KRW 3,141,780, अर्जित आय कर क्रेडिट KRW 660,000, अंतिम आयकर KRW 2,481,780 और स्थानीय आयकर KRW 248,178 है, इसलिए आपको KRW 529,950 अतिरिक्त चुकाने होंगे (KRW 481,780 + KRW 48,170)।
स्रोत: राष्ट्रीय पेंशन सेवा, अंशदान, राष्ट्रीय स्वास्थ्य बीमा अधिनियम का प्रवर्तन आदेश, अनुच्छेद 44(1), स्वास्थ्य एवं कल्याण मंत्रालय, 2026 की दीर्घकालिक देखभाल बीमा दर, मासिक स्वास्थ्य प्रीमियम की अधिकतम और न्यूनतम सीमा की अधिसूचना (1 जनवरी 2026 से प्रभावी).
2026 कर वर्ष से बच्चों की आयु का नियम बदलता है
आयकर अधिनियम संशोधन [अधिनियम संख्या 21548, 21 अप्रैल 2026] ने अनुच्छेद 59-2(1) में "8 वर्ष या अधिक" को "13 वर्ष या अधिक" किया, जो प्रकाशन के दिन से लागू है। पूरक प्रावधान अनुच्छेद 2 का मूल कोरियाई पाठ:
부칙 제2조(자녀세액공제의 연령기준에 관한 적용례 등) ① 제59조의2제1항의 개정규정은 이 법 시행일이 속하는 과세기간분부터 적용한다. ② 제59조의2제1항의 개정규정에도 불구하고 2026년부터 2029년까지의 과세기간분의 자녀세액공제 공제대상자녀 및 손자녀의 연령기준에 관하여는 다음 각 호의 구분에 따른다. 1. 2026년 1월 1일부터 2026년 12월 31일까지의 과세기간분: 9세 이상 2. 2027년 1월 1일부터 2027년 12월 31일까지의 과세기간분: 10세 이상 3. 2028년 1월 1일부터 2028년 12월 31일까지의 과세기간분: 11세 이상 4. 2029년 1월 1일부터 2029년 12월 31일까지의 과세기간분: 12세 이상 ③ 2017년 1월 1일부터 2017년 12월 31일까지 출생한 자녀세액공제 공제대상자녀 및 손자녀에 대해서는 제2항을 적용하지 아니한다.
इसलिए यह संशोधन 2026 कर वर्ष से लागू होता है, और कोई प्रावधान 2025 पर पूर्वव्यापी रूप से लागू नहीं होता। 2025 की आय का निपटान (2026 की शुरुआत में) अब भी पुराने नियम के अनुसार होता है, यानी 8 वर्ष या उससे अधिक आयु के बच्चे। यह कैलकुलेटर 2025 कर वर्ष चुनने पर 8 वर्ष या उससे अधिक और 2026 चुनने पर 9 वर्ष या उससे अधिक का नियम उपयोग करता है। 2027 के लिए आयु 10 वर्ष, 2028 के लिए 11 वर्ष, 2029 के लिए 12 वर्ष और 2030 से 13 वर्ष या उससे अधिक है। उपधारा 2 2017 में जन्मे बच्चों पर लागू नहीं होती, इसलिए वे 13 वर्ष या उससे अधिक के संशोधित नियम का पालन करते हैं और 2026 के लिए गिने नहीं जाते: 2026 के लिए वे बच्चे गिने जाते हैं जिनका जन्म 2006 से 2016 के बीच हुआ है (यदि बच्चा कर वर्ष के किसी भी दिन उस आयु तक पहुँच जाता है तो उसे गिना जाता है, अनुच्छेद 53(5))। जब राष्ट्रीय कर सेवा अपनी 2026 की मार्गदर्शिका प्रकाशित करेगी, तब हम इसे दोबारा जाँचेंगे।
आयकर अधिनियम के अधिनियमन और संशोधन पाठ, राष्ट्रीय विधि सूचना केंद्र
जांचे गए स्रोत
अनुच्छेदों को 31 अक्टूबर और 8 नवंबर 2026 को राष्ट्रीय विधि सूचना केंद्र पर पढ़ा गया (आयकर अधिनियम, अधिनियम संख्या 21548 तक)। सामाजिक बीमा का अनुमान आपके चुने गए कर वर्ष की दरों पर आधारित है: 2025 के लिए पेंशन 4.5%, स्वास्थ्य बीमा 7.09% का आधा, दीर्घकालिक देखभाल स्वास्थ्य प्रीमियम का 12.95% और रोज़गार बीमा 0.9%; 2026 के लिए पेंशन 4.75%, स्वास्थ्य बीमा 7.19% का आधा, दीर्घकालिक देखभाल स्वास्थ्य प्रीमियम का 13.14% और रोज़गार बीमा 0.9%। राष्ट्रीय कर सेवा ने 2026 कर वर्ष के लिए अपनी मार्गदर्शिका अभी तक प्रकाशित नहीं की है (8 नवंबर 2026 तक)।