फाइनल सेटलमेंट प्रोरेशन कैलकुलेटर क्या है?
जब कोई नौकरी की अवधि, सब्सक्रिप्शन, बोनस साइकिल या कोई भत्ता अपनी पूरी अवधि खत्म होने से पहले ही बीच में समाप्त हो जाता है, तो पाने वाले को आम तौर पर उतना ही हिस्सा मिलता है जितना वास्तव में अर्जित हुआ हो। यह कैलकुलेटर पूरी अवधि की राशि को घटाकर ठीक उतनी रकम तक ले आता है जितनी काम किए गए या बीते हुए दिनों के लिए बनती है, ताकि फाइनल सेटलमेंट, सेवरेंस का कोई मद, या आखिरी तनख़्वाह पूरी पारदर्शिता और निष्पक्षता के साथ निकाली जा सके।
ध्यान दें: इस टूल में रकम डॉलर ($) में दिखाई गई है और यह किसी एक देश के श्रम या टैक्स नियमों से बंधी नहीं है — यह सिर्फ़ अनुपात (प्रोरेशन) की सीधी गणना करता है। भारत में फुल एंड फाइनल सेटलमेंट पर ग्रैच्युटी, नोटिस पीरियड, अर्जित छुट्टियों का भुगतान (लीव एनकैशमेंट) और लागू टैक्स/TDS जैसे नियम अलग से लागू होते हैं, इसलिए इस गणना को एक मूल अनुपात के तौर पर ही इस्तेमाल करें।
फ़ॉर्मूला समझें
प्रोरेशन दरअसल एक सीधा-सादा रैखिक अनुपात है। मान लीजिए \(A\) = पूरी अवधि की राशि, \(D_t\) = अवधि में कुल दिनों की संख्या, और \(D_w\) = काम किए गए या बीते हुए दिन। देय राशि इस तरह निकलती है:
$$\text{Prorated} = A \times \frac{D_w}{D_t}$$बीच का दैनिक दर (डेली रेट) देख लेना अक्सर मददगार होता है, यानी हर दिन जितनी रकम जमा होती है:
$$\text{Daily Rate} = \frac{A}{D_t}$$बचा हुआ, यानी न अर्जित हिस्सा बस \(A - \text{Prorated}\) होता है।
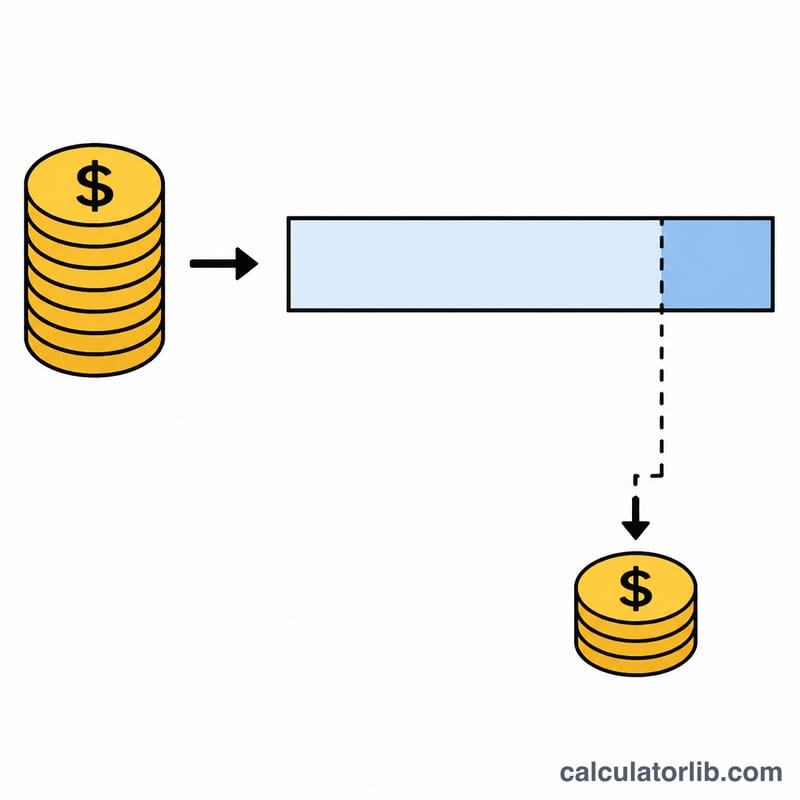
इसका इस्तेमाल कैसे करें
पूरी अवधि की कुल राशि दर्ज करें (जैसे मासिक वेतन, सालाना बोनस, या वार्षिक भत्ता), उस अवधि में कुल दिनों की संख्या डालें, और वे दिन डालें जितने व्यक्ति ने वास्तव में काम किया या जितने दिन वह भत्ता सक्रिय रहा। कैलकुलेटर आपको देय प्रोरेटेड राशि, दैनिक दर, और बचा हुआ न अर्जित हिस्सा बता देगा।
हल किया हुआ उदाहरण
मान लीजिए किसी कर्मचारी को पूरे 30-दिन के महीने के लिए $5,000 मिलते हैं, पर वह 18 दिन काम करने के बाद नौकरी छोड़ देता है। दैनिक दर होगी:
$$\text{Daily Rate} = \frac{5000}{30} = 166.67$$प्रोरेटेड फाइनल सेटलमेंट होगा:
$$\text{Prorated} = 166.67 \times 18 = 3000$$यानी कर्मचारी को $3,000 मिलने चाहिए, और पूरी राशि में से $2,000 न अर्जित रह जाते हैं।
सामान्य परिदृश्यों में आनुपातिक बँटवारा
आनुपातिक बँटवारा पूरी अवधि की राशि को अवधि के हर दिन में समान रूप से बाँट देता है, और फिर केवल उन दिनों के लिए भुगतान करता है जो वास्तव में काम किए गए (या उपयोग किए गए) हैं। दैनिक दर \(A / D_t\) है, देय आनुपातिक राशि \(\frac{A}{D_t} \times D_w\) है, और न कमाया गया शेष \(A - \text{आनुपातिक}\) है। नीचे दी गई तालिका प्रत्येक अवधि के लिए एक सुसंगत कैलेंडर-दिन आधार का उपयोग करती है (30-दिन का महीना, 365-दिन का वर्ष, 31-दिन का बिलिंग महीना)। सभी आँकड़े सकल (gross) हैं, करों या समायोजनों से पहले।
हल किया गया उदाहरण (पंक्ति 2), पूरा प्रतिस्थापन दिखाते हुए:
$$\text{आनुपातिक} = \frac{\$5{,}000}{30} \times 18 = \$166.67 \times 18 = \$3{,}000.00$$| पूरी राशि (A) | कुल दिन (Dt) | काम किए गए दिन (Dw) | दैनिक दर (A/Dt) | देय आनुपातिक राशि | न कमाया गया शेष |
|---|---|---|---|---|---|
| $5,000 | 30 | 10 | $166.67 | $1,666.67 | $3,333.33 |
| $5,000 | 30 | 18 | $166.67 | $3,000.00 | $2,000.00 |
| $5,000 | 30 | 25 | $166.67 | $4,166.67 | $833.33 |
| $12,000 | 365 | 90 | $32.88 | $2,958.90 | $9,041.10 |
| $12,000 | 365 | 180 | $32.88 | $5,917.81 | $6,082.19 |
| $99 | 31 | 12 | $3.19 | $38.32 | $60.68 |
प्रदर्शन के लिए दैनिक-दर और आनुपातिक आँकड़ों को निकटतम सेंट तक पूर्णांकित किया गया है; दैनिक दर को गुणा करके निकाले गए मान और सटीक भिन्न के बीच पूर्णांकन के छोटे अंतर सामान्य हैं। $99 वाले उदाहरण में, आनुपातिक $38.32 उपयोग किए गए 12 दिनों का मूल्य है, और $60.68 शेष वह राशि है जो 19 अप्रयुक्त दिनों के लिए वापस की जाएगी।
अपने परिणाम की व्याख्या करना
आनुपातिक राशि पूरी अवधि की राशि का कमाया गया (या देय) हिस्सा है — वह हिस्सा जो वास्तव में काम किए गए या उपयोग किए गए दिनों से मेल खाता है। इसकी गणना पूरी राशि को अवधि के हर दिन में समान रूप से फैलाकर और फिर केवल पूर्ण किए गए दिनों को गिनकर की जाती है:
$$\text{आनुपातिक} = \frac{A}{D_t} \times D_w$$- दैनिक दर (A / Dt) — प्रति दिन समान संचय। अवधि के प्रत्येक दिन को पूरी राशि का एक समान भिन्न योगदान देने वाला माना जाता है, जिसमें सप्ताहांत, छुट्टियों, या कार्यभार के लिए कोई भार नहीं दिया जाता।
- देय आनुपातिक राशि — दैनिक दर को काम किए गए दिनों से गुणा किया गया। यही वह निपटान आँकड़ा है जो कैलकुलेटर लौटाता है।
- न कमाया गया शेष (A − आनुपातिक) — उन दिनों का शेष जो काम नहीं किए गए। स्थिति के आधार पर यह वह राशि है जो जब्त कर ली जाती है, अभी कमाई जानी बाकी है, या (सदस्यता के लिए) वापसी योग्य है।
सभी परिणाम सकल आँकड़े हैं। इनमें आयकर, स्रोत पर कटौती (withholding), लाभ या पेंशन कटौतियों, या किसी संविदात्मक या वैधानिक समायोजन — जैसे संचित अवकाश का भुगतान, नोटिस वेतन, अग्रिमों के लिए कटौती, या न्यूनतम-भुगतान नियम — को शामिल नहीं किया गया है। इन मदों को लागू करने के बाद आपका वास्तविक शुद्ध निपटान भिन्न हो सकता है।
अंतिम निपटान की गणना वास्तव में कैसे की जाती है — दिन-गणना का आधार (कैलेंडर दिन बनाम कार्य दिवस), पूर्णांकन, किसे "पूरी राशि" माना जाता है, और अप्रयुक्त हिस्से देय हैं या जब्त किए जाते हैं — यह आपके रोजगार अनुबंध, कंपनी की नीति, या स्थानीय श्रम कानून द्वारा निर्धारित हो सकता है, और ये नियम देश और क्षेत्राधिकार के अनुसार भिन्न होते हैं। यह कैलकुलेटर केवल एक सामान्य अंकगणितीय अनुमान प्रदान करता है; यह सामान्य जानकारी है, कानूनी, कर, या वित्तीय सलाह नहीं। किसी बाध्यकारी आँकड़े के लिए, नियामक अनुबंध या लागू विनियमों की जाँच करें, या किसी योग्य पेशेवर से परामर्श करें।
अक्सर पूछे जाने वाले सवाल
मुझे किस तरह के दिन गिनने चाहिए? दोनों जगह एक ही आधार इस्तेमाल करें। अगर आप अवधि के कैलेंडर दिन गिन रहे हैं, तो काम किए गए कैलेंडर दिन ही गिनें; अगर कामकाजी दिन (बिज़नेस डेज़) ले रहे हैं, तो दोनों तरफ़ यही रखें।
क्या मैं बोनस या भत्ते का प्रोरेशन कर सकता/सकती हूँ? हाँ। यह फ़ॉर्मूला हर उस राशि पर लागू होता है जो एक तय अवधि में बराबर रूप से जमा होती है — जैसे बोनस, बची छुट्टियों का भुगतान (PTO/लीव एनकैशमेंट), और सब्सक्रिप्शन रिफंड।
अगर काम किए दिन कुल दिनों से ज़्यादा हो जाएँ तो? तब नतीजा पूरी राशि से भी अधिक आएगा, जो आम तौर पर डेटा दर्ज करने में हुई गलती का संकेत है; जाँच लें कि दोनों गिनतियाँ एक ही अवधि को कवर कर रही हैं।