Máy Tính Chia Tỷ Lệ Thanh Toán Cuối Kỳ Là Gì?
Khi một giai đoạn làm việc, một gói đăng ký, một chu kỳ thưởng hay một quyền lợi kết thúc giữa chừng trước khi hết kỳ thông thường, người nhận thường chỉ được hưởng đúng phần đã thực sự tích lũy. Công cụ này chia số tiền của cả kỳ về đúng giá trị phải trả cho số ngày đã làm hoặc đã trôi qua, giúp bạn tính khoản thanh toán cuối kỳ, một mục trong trợ cấp thôi việc hay kỳ lương cuối cùng một cách công bằng và rõ ràng. Lưu ý: đây là công cụ tính toán chung theo tỷ lệ, không thay thế cho các quy định cụ thể về lương, thưởng và trợ cấp thôi việc trong Bộ luật Lao động Việt Nam — bạn nên đối chiếu với hợp đồng lao động và quy định hiện hành.
Giải Thích Công Thức
Chia theo tỷ lệ thực chất chỉ là phép nội suy tuyến tính đơn giản. Gọi \(A\) = số tiền của cả kỳ, \(D_t\) = tổng số ngày trong kỳ, và \(D_w\) = số ngày đã làm hoặc đã trôi qua. Số tiền phải trả là:
$$\text{Prorated} = A \times \frac{D_w}{D_t}$$Thường thì việc xem mức tiền mỗi ngày sẽ rất hữu ích, đây là giá trị tích lũy được sau mỗi ngày:
$$\text{Daily Rate} = \frac{A}{D_t}$$Phần còn lại chưa được hưởng chỉ đơn giản là \(A - \text{Prorated}\).
Cách Sử Dụng
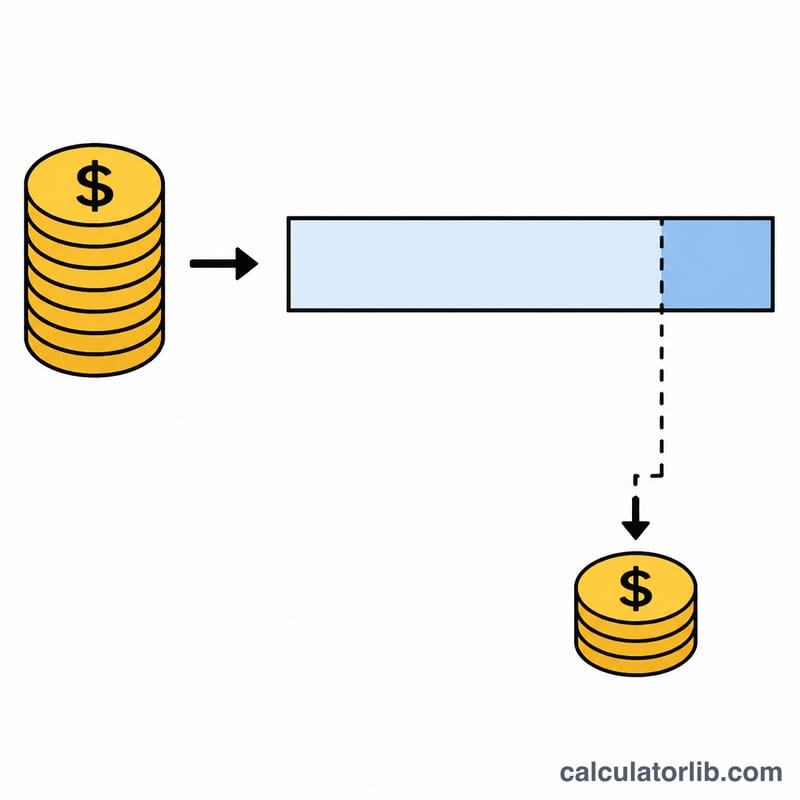
Nhập số tiền cho một kỳ trọn vẹn (ví dụ: lương tháng, thưởng năm hoặc phúc lợi cả năm), tổng số ngày trong kỳ đó, và số ngày mà người lao động thực sự làm việc hoặc quyền lợi có hiệu lực. Công cụ sẽ trả về số tiền được chia theo tỷ lệ phải trả, mức tiền mỗi ngày và phần còn lại chưa được hưởng.
Ví Dụ Minh Họa
Giả sử một nhân viên được hưởng $5,000 cho trọn một tháng 30 ngày, nhưng nghỉ sau khi làm được 18 ngày. Mức tiền mỗi ngày là:
$$\text{Daily Rate} = \frac{5000}{30} = 166.67$$Khoản thanh toán cuối kỳ được chia theo tỷ lệ là:
$$\text{Prorated} = 166.67 \times 18 = 3000$$Như vậy nhân viên này được nhận $3,000, còn lại $2,000 trong tổng số tiền là phần chưa được hưởng.
Phân bổ theo tỷ lệ trong các tình huống thường gặp
Phân bổ theo tỷ lệ (proration) chia đều số tiền của trọn kỳ cho từng ngày trong kỳ, rồi chỉ chi trả cho những ngày thực sự làm việc (hoặc sử dụng). Mức phí theo ngày là \(A / D_t\), số tiền phân bổ phải trả là \(\frac{A}{D_t} \times D_w\), và phần chưa được hưởng còn lại là \(A - \text{Đã phân bổ}\). Bảng dưới đây sử dụng cơ sở ngày lịch nhất quán cho mỗi kỳ (tháng 30 ngày, năm 365 ngày, tháng thanh toán 31 ngày). Tất cả các con số đều là số gộp, trước thuế hoặc các điều chỉnh.
Ví dụ minh họa (dòng 2), thể hiện toàn bộ phép thế số:
$$\text{Đã phân bổ} = \frac{\$5{,}000}{30} \times 18 = \$166.67 \times 18 = \$3{,}000.00$$| Số tiền trọn kỳ (A) | Tổng số ngày (Dt) | Số ngày đã làm việc (Dw) | Mức phí theo ngày (A/Dt) | Số tiền phân bổ phải trả | Phần chưa được hưởng còn lại |
|---|---|---|---|---|---|
| $5,000 | 30 | 10 | $166.67 | $1,666.67 | $3,333.33 |
| $5,000 | 30 | 18 | $166.67 | $3,000.00 | $2,000.00 |
| $5,000 | 30 | 25 | $166.67 | $4,166.67 | $833.33 |
| $12,000 | 365 | 90 | $32.88 | $2,958.90 | $9,041.10 |
| $12,000 | 365 | 180 | $32.88 | $5,917.81 | $6,082.19 |
| $99 | 31 | 12 | $3.19 | $38.32 | $60.68 |
Các con số về mức phí theo ngày và số tiền phân bổ được làm tròn đến xu gần nhất để hiển thị; những chênh lệch nhỏ do làm tròn giữa mức phí theo ngày nhân ra và phân số chính xác là điều bình thường. Trong ví dụ $99, số tiền phân bổ $38.32 là giá trị của 12 ngày đã sử dụng, và phần còn lại $60.68 là số tiền sẽ được hoàn lại cho 19 ngày chưa sử dụng.
Cách hiểu kết quả của bạn
Số tiền phân bổ theo tỷ lệ là phần đã được hưởng (hoặc phải trả) của số tiền trọn kỳ — phần tương ứng với số ngày thực sự làm việc hoặc sử dụng. Nó được tính bằng cách trải đều số tiền trọn kỳ cho từng ngày trong kỳ rồi chỉ đếm những ngày đã hoàn thành:
$$\text{Đã phân bổ} = \frac{A}{D_t} \times D_w$$- Mức phí theo ngày (A / Dt) — phần tích lũy đều mỗi ngày. Mỗi ngày trong kỳ được coi là đóng góp một phần bằng nhau của số tiền trọn kỳ, không có trọng số cho cuối tuần, ngày lễ hay khối lượng công việc.
- Số tiền phân bổ phải trả — mức phí theo ngày nhân với số ngày đã làm việc. Đây là con số thanh toán mà công cụ tính toán trả về.
- Phần chưa được hưởng còn lại (A − Đã phân bổ) — số dư cho những ngày không làm việc. Tùy tình huống, đây là số tiền bị mất, còn phải hưởng thêm, hoặc (đối với gói đăng ký) có thể được hoàn lại.
Tất cả kết quả đều là số gộp. Chúng không tính đến thuế thu nhập, khoản khấu trừ tại nguồn, khoản khấu trừ phúc lợi hay lương hưu, hoặc bất kỳ điều chỉnh theo hợp đồng hay luật định nào như chi trả ngày phép tích lũy, lương báo trước, khấu trừ các khoản tạm ứng, hay các quy tắc về mức chi trả tối thiểu. Khoản thanh toán thực nhận của bạn có thể khác đi sau khi áp dụng các mục đó.
Cách một khoản thanh toán cuối cùng thực sự được tính — cơ sở đếm ngày (ngày lịch so với ngày làm việc), việc làm tròn, điều gì được coi là "số tiền trọn kỳ," và liệu các phần chưa sử dụng có phải trả hay bị mất — có thể được điều chỉnh bởi hợp đồng lao động, chính sách công ty, hoặc luật lao động địa phương của bạn, và những quy tắc này khác nhau tùy quốc gia và khu vực tài phán. Công cụ này chỉ cung cấp một ước tính số học chung; đây là thông tin chung, không phải tư vấn pháp lý, thuế, hay tài chính. Để có con số ràng buộc, hãy kiểm tra hợp đồng chi phối hoặc các quy định áp dụng, hoặc tham khảo ý kiến của một chuyên gia có trình độ.
Câu Hỏi Thường Gặp
Nên dùng cách đếm ngày nào? Hãy dùng cùng một cơ sở tính cho cả hai ô nhập. Nếu bạn đếm ngày theo lịch cho cả kỳ thì cũng đếm ngày làm việc theo lịch; nếu dùng ngày làm việc (trừ ngày nghỉ) thì phải nhất quán ở cả hai bên.
Có thể chia theo tỷ lệ cho khoản thưởng hoặc phúc lợi không? Có. Công thức này áp dụng cho bất kỳ khoản nào tích lũy đều đặn trong một kỳ xác định, bao gồm tiền thưởng, chi trả ngày phép chưa nghỉ và hoàn tiền gói đăng ký.
Nếu số ngày làm việc lớn hơn tổng số ngày thì sao? Kết quả sẽ vượt quá số tiền của cả kỳ, và điều này thường báo hiệu lỗi khi nhập liệu; hãy kiểm tra lại xem cả hai con số có cùng thuộc một kỳ hay không.