Chia lương cuối kỳ theo tỷ lệ là gì?
Khi một nhân viên nghỉ việc, mới vào làm hoặc thay đổi trạng thái ngay giữa một kỳ lương hay kỳ phúc lợi, các khoản cố định như trợ cấp thôi việc, thưởng năm hay phụ cấp thường được chia theo tỷ lệ. Chia theo tỷ lệ (pro-rata) nghĩa là chỉ trả đúng phần tương ứng với thời gian thực tế đã làm việc, thay vì trả trọn cả khoản. Công cụ này giúp bạn xác định phần công bằng đó chỉ từ ba thông tin đơn giản: tổng số tiền của khoản thanh toán, số ngày đã làm việc và tổng số ngày trong kỳ.
Giải thích công thức
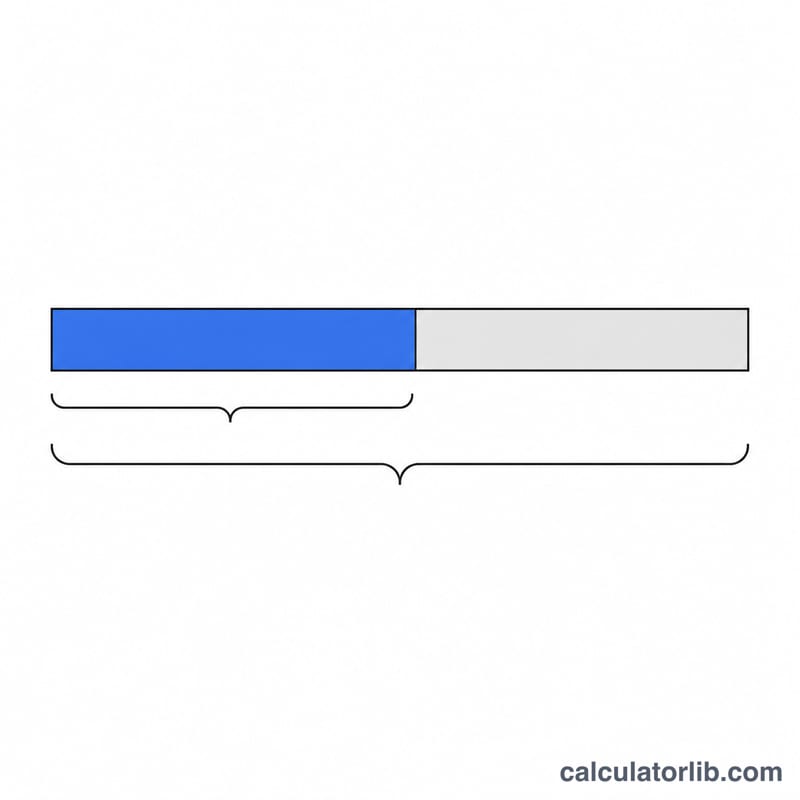
Khoản thanh toán theo tỷ lệ bằng tổng số tiền nhân với phần thời gian đã làm trong kỳ:
$$P = A \times \frac{d}{D}$$trong đó \(A\) = tổng số tiền của khoản thanh toán, \(d\) = số ngày đã làm việc trong kỳ, và \(D\) = tổng số ngày trong kỳ. Tỷ số \(\frac{d}{D}\) chính là phần thời gian đã hoàn thành trong kỳ. Đơn giá theo ngày là \(r = \frac{A}{D}\), còn phần trăm thời gian đã làm việc trong kỳ là \(\frac{d}{D} \times 100\).
Cách sử dụng
Nhập tổng số tiền lẽ ra được trả cho trọn một kỳ, số ngày người đó thực tế đã làm việc, và tổng số ngày tạo nên kỳ đó (ví dụ 30 cho một tháng hoặc 365 cho một năm). Công cụ sẽ trả về số tiền theo tỷ lệ, đơn giá tương đương theo ngày và phần trăm thời gian đã làm việc trong kỳ.
Ví dụ minh họa
Giả sử một khoản trợ cấp thôi việc trị giá $10,000 áp dụng cho kỳ 30 ngày, nhưng nhân viên chỉ làm 15 trong số đó. Phần thời gian đã làm là \(\frac{15}{30} = 0.5\), vậy nên:
$$P = \$10{,}000 \times \frac{15}{30} = \$5{,}000$$Nhân viên được nhận $5,000, đúng bằng một nửa khoản trợ cấp đầy đủ, tương ứng với đơn giá \(r = \frac{\$10{,}000}{30} = \$333.33\) mỗi ngày. Lưu ý: công cụ sử dụng đơn vị tiền tệ đô la ($), bạn có thể áp dụng cách tính tương tự với VND hoặc bất kỳ loại tiền nào — kết quả không phụ thuộc vào loại tiền tệ.
So sánh các tình huống chia theo tỷ lệ
Mỗi hàng áp dụng cùng một công thức chia theo tỷ lệ, \( P = A \times \dfrac{d}{D} \), trong đó \(A\) là toàn bộ số tiền, \(d\) là số ngày đã làm việc, và \(D\) là tổng số ngày trong kỳ. Phần đã làm \(d/D\) là tỷ lệ của kỳ đã hoàn thành, và mức lương theo ngày \(r = A/D\) là giá trị kiếm được mỗi ngày. Các số tiền là số gộp (trước thuế hoặc các khoản khấu trừ) và được làm tròn đến xu gần nhất.
| Tình huống | Toàn bộ số tiền \(A\) | Số ngày đã làm \(d\) | Tổng số ngày \(D\) | Phần \(d/D\) | Mức lương theo ngày \(A/D\) | Số tiền chia theo tỷ lệ \(P\) |
|---|---|---|---|---|---|---|
| Nhân viên mới tuyển giữa tháng | $6,000 | 12 | 30 | 0.4000 (40.0%) | $200.00 | $2,400.00 |
| Người nghỉ việc ở mốc ¾ năm | $12,000 | 273 | 365 | 0.7479 (74.8%) | $32.88 | $8,975.34 |
| Trợ cấp thôi việc nửa kỳ | $10,000 | 15 | 30 | 0.5000 (50.0%) | $333.33 | $5,000.00 |
| Gần trọn kỳ | $4,000 | 28 | 30 | 0.9333 (93.3%) | $133.33 | $3,733.33 |
Kiểm tra tính toán cho nhân viên mới tuyển: \( P = \$6{,}000 \times \dfrac{12}{30} = \$6{,}000 \times 0.4 = \$2{,}400.00 \). Đối với người nghỉ việc ở mốc ¾ năm: \( P = \$12{,}000 \times \dfrac{273}{365} = \$12{,}000 \times 0.74795 = \$8{,}975.34 \).
Diễn giải kết quả của bạn
Khoản thanh toán chia theo tỷ lệ \(P\) là phần của một khoản thanh toán cố định \(A\) tương ứng với tỷ lệ của kỳ mà bạn thực sự đã làm việc. Đây không phải là một khoản thưởng mới hay riêng biệt — nó chỉ đơn giản chia toàn bộ số tiền theo tỷ lệ thời gian, sử dụng \( P = A \times \dfrac{d}{D} \).
- Mức lương theo ngày. Đại lượng \( r = \dfrac{A}{D} \) là giá trị kiếm được mỗi ngày trong kỳ. Nhân nó với số ngày đã làm việc cho ra cùng một kết quả: \( P = r \times d \). Ví dụ, một khoản thanh toán $10,000 trong kỳ 30 ngày có mức lương theo ngày là \( \dfrac{\$10{,}000}{30} = \$333.33 \) mỗi ngày.
- Phần trăm của kỳ đã hoàn thành. Giá trị \( \dfrac{d}{D} \times 100 \) là phần trăm của kỳ mà bạn đã hoàn thành. Làm việc 15 trên 30 ngày cho ra \( \dfrac{15}{30} \times 100 = 50\% \), vì vậy bạn nhận được một nửa toàn bộ số tiền.
- Số tiền gộp. \(P\) là số tiền gộp — nó được tính trước thuế thu nhập, khấu trừ tại nguồn, các khoản khấu trừ phúc lợi, hoặc các điều chỉnh khác. Số tiền ròng mà bạn thực sự nhận được sẽ thấp hơn khi các khoản đó được áp dụng.
Độ chính xác phụ thuộc vào việc dùng cơ sở ngày nhất quán: \(d\) và \(D\) phải được đo cùng một cách — hoặc cả hai đều là ngày theo lịch hoặc cả hai đều là ngày làm việc (ngày công) — khớp với bất kỳ điều gì mà hợp đồng lao động hoặc chính sách công ty của bạn quy định. Trộn lẫn các cơ sở (ví dụ, ngày làm việc ở tử số và ngày theo lịch ở mẫu số) làm sai lệch phần tỷ lệ và kết quả. Các quy tắc về cách chia theo tỷ lệ khoản thanh toán cuối cùng và trợ cấp thôi việc khác nhau tùy theo người sử dụng lao động, hợp đồng, và khu vực pháp lý, vì vậy hãy xác nhận cơ sở ngày đúng và quy ước làm tròn với văn bản điều chỉnh.
Đây là thông tin chung, không phải lời khuyên chuyên môn. Đối với các quyết định về một khoản thanh toán cuối cùng, trợ cấp thôi việc cụ thể, hoặc thuế áp dụng cho khoản đó, hãy tham khảo hợp đồng, chính sách liên quan, hoặc một chuyên gia có chuyên môn.
Câu hỏi thường gặp
Một "kỳ" được tính như thế nào? Là bất kỳ khoảng thời gian nhất quán nào mà khoản thanh toán bao trùm, chẳng hạn một tháng, một quý hay một năm. Hãy dùng cùng một đơn vị cho cả số ngày làm việc lẫn tổng số ngày.
Nên tính theo ngày lịch hay ngày công? Hãy dùng cơ sở mà hợp đồng hoặc chính sách của bạn quy định, nhưng phải nhất quán ở cả hai ô nhập liệu để tỷ lệ được chính xác.
Có tính được lương tháng lẻ cho nhân viên mới không? Có. Nhập số ngày đã làm kể từ ngày bắt đầu và tổng số ngày trong tháng đó để ra được khoản thanh toán công bằng cho phần thời gian tương ứng.