ما المقصود بتناسب الدفعة النهائية؟
عندما يترك الموظف عمله أو يلتحق به أو يتغيّر وضعه في منتصف فترة أجر أو استحقاق، غالبًا ما يُحتسب أي مبلغ ثابت — مثل مكافأة نهاية الخدمة أو المكافأة السنوية أو البدل — بشكل تناسبي. ويعني التناسب دفع الجزء المقابل للوقت الذي عُمل فيه فعليًا فقط، بدلًا من صرف المبلغ الكامل دفعةً واحدة. تحدّد هذه الحاسبة هذا النصيب العادل انطلاقًا من ثلاثة مدخلات بسيطة: قيمة الدفعة الكاملة، وعدد أيام العمل، وإجمالي عدد أيام الفترة.
شرح المعادلة
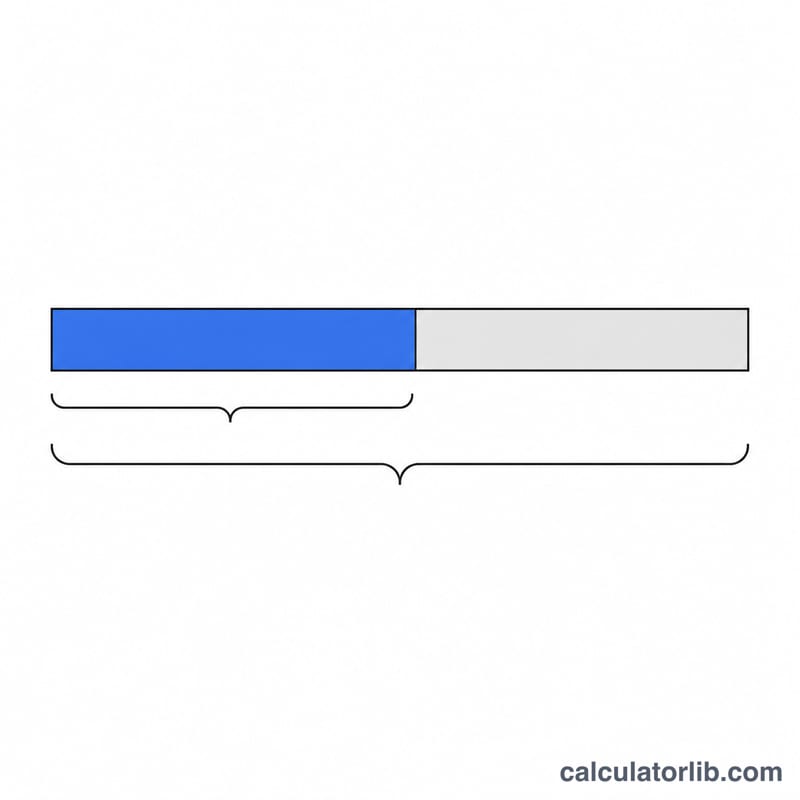
الدفعة التناسبية هي المبلغ الكامل مضروبًا في نسبة الجزء الذي تم العمل فيه من الفترة:
$$P = A \times \frac{d}{D}$$حيث \(A\) = قيمة الدفعة الكاملة، و\(d\) = عدد أيام العمل خلال الفترة، و\(D\) = إجمالي أيام الفترة. وتمثّل النسبة \(\frac{d}{D}\) الجزء المكتمل من الفترة. أما المعدّل اليومي فهو \(r = \frac{A}{D}\)، وتُحسب النسبة المئوية للجزء الذي عُمل فيه من الفترة بالعلاقة \(\frac{d}{D} \times 100\).
طريقة الاستخدام
أدخل الدفعة الكاملة المستحقة عن فترة كاملة، وعدد الأيام التي عمل فيها الشخص فعليًا، وإجمالي الأيام التي تتألف منها الفترة (على سبيل المثال 30 للشهر أو 365 للسنة). تعرض لك الحاسبة المبلغ التناسبي، والمعدّل اليومي المكافئ، والنسبة المئوية للجزء الذي تم العمل فيه من الفترة.
مثال تطبيقي
لنفترض أن مكافأة نهاية خدمة قدرها 10,000 دولار تغطي فترة مدتها 30 يومًا، لكن الموظف عمل 15 يومًا فقط منها. تكون نسبة الجزء الذي عُمل فيه \(\frac{15}{30} = 0.5\)، ومن ثمّ:
$$P = \$10{,}000 \times \frac{15}{30} = \$5{,}000$$يستحق الموظف 5,000 دولار، أي نصف المكافأة الكاملة تمامًا، بمعدّل يومي قدره \(r = \frac{\$10{,}000}{30} = \$333.33\) لكل يوم.
مقارنة سيناريوهات التقسيم النسبي
يطبّق كل صف الصيغة نفسها للتقسيم النسبي، \( P = A \times \dfrac{d}{D} \)، حيث \(A\) هو المبلغ الكامل، و\(d\) هو أيام العمل، و\(D\) هو إجمالي الأيام في الفترة. الكسر المُنجَز \(d/D\) هو حصة الفترة المُكتملة، والمعدل اليومي \(r = A/D\) هو القيمة المكتسبة في اليوم الواحد. المبالغ إجمالية (قبل الضريبة أو الاستقطاعات) ومُقرَّبة إلى أقرب سنت.
| السيناريو | المبلغ الكامل \(A\) | أيام العمل \(d\) | إجمالي الأيام \(D\) | الكسر \(d/D\) | المعدل اليومي \(A/D\) | المبلغ المُقسَّم نسبيًا \(P\) |
|---|---|---|---|---|---|---|
| موظف جديد في منتصف الشهر | $6,000 | 12 | 30 | 0.4000 (40.0%) | $200.00 | $2,400.00 |
| مغادِر عند ¾ السنة | $12,000 | 273 | 365 | 0.7479 (74.8%) | $32.88 | $8,975.34 |
| تعويض إنهاء خدمة لنصف الفترة | $10,000 | 15 | 30 | 0.5000 (50.0%) | $333.33 | $5,000.00 |
| فترة شبه كاملة | $4,000 | 28 | 30 | 0.9333 (93.3%) | $133.33 | $3,733.33 |
التحقق المحسوب للموظف الجديد: \( P = \$6{,}000 \times \dfrac{12}{30} = \$6{,}000 \times 0.4 = \$2{,}400.00 \). وبالنسبة للمغادِر عند ¾ السنة: \( P = \$12{,}000 \times \dfrac{273}{365} = \$12{,}000 \times 0.74795 = \$8{,}975.34 \).
تفسير نتيجتك
الدفعة المُقسَّمة نسبيًا \(P\) هي حصة من دفعة ثابتة \(A\) تقابل الكسر من الفترة الذي عملت فيه فعليًا. وهي ليست منحة جديدة أو منفصلة — إنها ببساطة تقسّم المبلغ الكامل بالتناسب مع الوقت، باستخدام \( P = A \times \dfrac{d}{D} \).
- المعدل اليومي. الكمية \( r = \dfrac{A}{D} \) هي القيمة المكتسبة في اليوم الواحد من الفترة. وضربها في أيام العمل يعطي النتيجة نفسها: \( P = r \times d \). على سبيل المثال، دفعة قدرها $10,000 على مدى فترة من 30 يومًا لها معدل يومي قدره \( \dfrac{\$10{,}000}{30} = \$333.33 \) في اليوم.
- النسبة المئوية للفترة المُكتملة. القيمة \( \dfrac{d}{D} \times 100 \) هي النسبة المئوية للفترة التي أكملتها. العمل 15 من 30 يومًا يعطي \( \dfrac{15}{30} \times 100 = 50\% \)، لذا تحصل على نصف المبلغ الكامل.
- الرقم الإجمالي. \(P\) هو مبلغ إجمالي — يُحسب قبل ضريبة الدخل، أو الاقتطاع، أو استقطاعات المزايا، أو أي تعديلات أخرى. سيكون المبلغ الصافي الذي تتقاضاه فعليًا أقل بمجرد تطبيق هذه العناصر.
تعتمد الدقة على أساس أيام متسق: يجب قياس \(d\) و\(D\) بالطريقة نفسها — إما كلاهما كأيام تقويمية أو كلاهما كأيام عمل (أيام دوام) — بما يتوافق مع ما يحدده عقد عملك أو سياسة الشركة. خلط الأسس (على سبيل المثال، أيام العمل في البسط والأيام التقويمية في المقام) يشوّه الكسر والنتيجة. تختلف القواعد الخاصة بكيفية تقسيم الدفعة النهائية وتعويض إنهاء الخدمة نسبيًا باختلاف صاحب العمل والعقد والولاية القضائية، لذا تأكد من أساس الأيام الصحيح وعرف التقريب المعتمد بالرجوع إلى الوثيقة الحاكمة.
هذه معلومات عامة، وليست استشارة مهنية. لاتخاذ قرارات بشأن دفعة نهائية محددة، أو تعويض إنهاء خدمة، أو الضريبة المطبّقة عليها، راجع العقد أو السياسة ذات الصلة أو أحد المختصين المؤهلين.
الأسئلة الشائعة
ما الذي يُعدّ فترة؟ أي مدة متّسقة تغطيها الدفعة، كالشهر أو الربع السنوي أو السنة. استخدم الوحدة نفسها لكلٍّ من أيام العمل وإجمالي الأيام.
هل أحتسب الأيام التقويمية أم أيام العمل؟ استخدم الأساس الذي ينصّ عليه عقدك أو سياسة جهة العمل، مع الالتزام بالاتساق في المدخلين معًا حتى تكون النسبة دقيقة.
هل يمكن احتساب شهر جزئي لموظف جديد؟ نعم. أدخل عدد أيام العمل منذ تاريخ المباشرة وإجمالي أيام ذلك الشهر للحصول على الدفعة الجزئية العادلة.