ماذا تفعل هذه الحاسبة
تقدّر هذه الحاسبة نتيجة التسوية السنوية (quyết toán) لضريبة الدخل الشخصي في فيتنام عن سنة ضريبية واحدة: هل الضريبة المقتطعة خلال السنة أكبر من الضريبة المستحقة فعلًا (فتحصل على استرداد) أم أقل (فتدفع الفرق)؟ تغيّرت القواعد بدءًا من السنة الضريبية 2026، لذا اختر أولًا السنة التي تسوّيها: 2025 (تُسوّى في ربيع 2026) أو 2026 (تُسوّى في ربيع 2027).
طريقة الاستخدام
- السنة الضريبية: السنة التي تسوّي دخلها. لكل سنة خصوماتها وشرائحها.
- الدخل السنوي: إجمالي دخل العمل الخاضع للضريبة خلال السنة (راتب، مكافآت، مدفوعات عرضية) قبل الخصومات.
- المعالون: المعالون المسجّلون؛ يُحتسب كل منهم 12 شهرًا.
- التأمين الإلزامي: التأمين الاجتماعي والصحي وتأمين البطالة الذي دفعته، ويُخصم كاملًا.
- خصومات أخرى (اختيارية): التقاعد الطوعي أو التكميلي والتأمين على الحياة، والنفقات الطبية داخل فيتنام، والرسوم الدراسية داخل فيتنام، والتبرعات الموثّقة. تطبّق الحاسبة سقوف كل سنة تلقائيًا.
- الضريبة المقتطعة: كل الضريبة المقتطعة أو المدفوعة عن تلك السنة.
تعرض النتيجة الاسترداد (موجب) أو الضريبة الإضافية (سالب)، وضريبة السنة، والمعدل الحدّي، وكل خصم مطبّق، وهل يجب عليك تقديم التسوية بنفسك. مخصّصة للمقيمين ضريبيًا فقط.
المعادلة
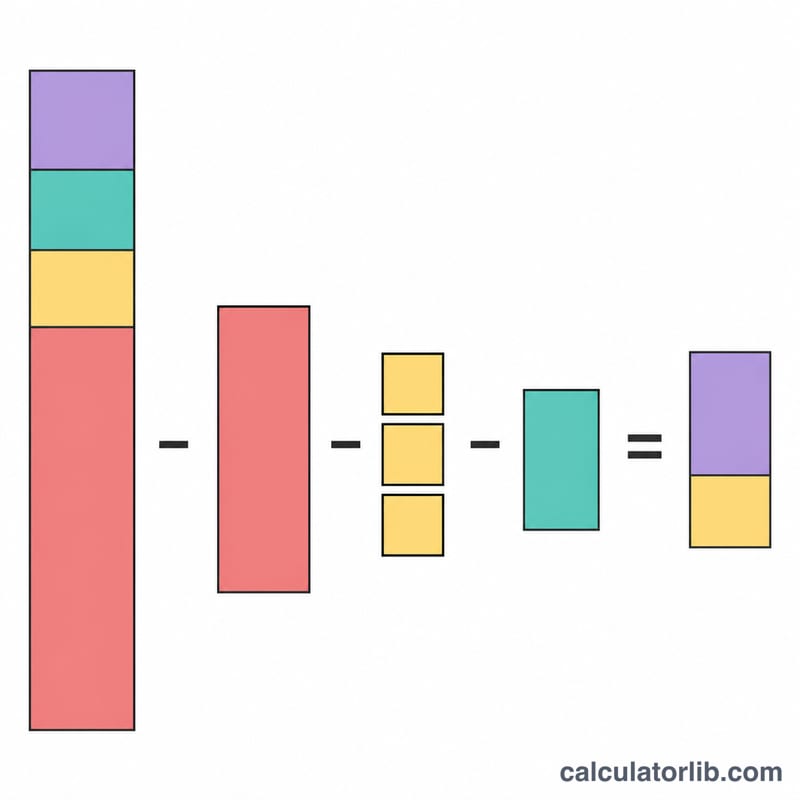
الدخل الخاضع للضريبة السنوي \(T\) هو الدخل مطروحًا منه كل الخصومات، ولا يقل عن الصفر:
$$T = I - 12G - 12P \times n - S - \min(V,\,12V_{\max}) - \min(M,\,M_{\max}) - \min(E,\,E_{\max}) - C,\qquad T \ge 0$$حيث \(I\) = الدخل السنوي، \(G\) = الخصم الشخصي الشهري، \(P\) = الخصم الشهري لكل معال، \(n\) = عدد المعالين، \(S\) = التأمين الإلزامي، \(V\) = التقاعد الطوعي / التأمين على الحياة (سقف شهري \(V_{\max}\))، \(M\) و\(E\) = النفقات الطبية والدراسية (سقفان سنويان \(M_{\max}\) و\(E_{\max}\))، \(C\) = التبرعات. تُطبَّق الشرائح التصاعدية للسنة المختارة على \(T\)، وتكون نتيجة التسوية
$$R = W - \text{PIT}(T)$$حيث \(W\) = الضريبة المقتطعة. \(R\) الموجب استرداد، و\(R\) السالب ضريبة متبقية.
الأرقام حسب السنة الضريبية
يطبّق قانون ضريبة الدخل الشخصي رقم 109/2025/QH15 أحكام الأجور اعتبارًا من السنة الضريبية 2026 (المادة 29.2)، لذا تُسوّى سنة 2026 كلها، بما فيها يناير إلى يونيو، بالأرقام الجديدة رغم أن القانون نفذ في 1 يوليو 2026. ويضيف المرسوم 253/2026/ND-CP خصمَي النفقات الطبية والتعليمية وسقف التأمين الطوعي للسنة نفسها.
| البند | السنة الضريبية 2025 | السنة الضريبية 2026 |
|---|---|---|
| الخصم الشخصي (VND/شهر) | 11,000,000 | 15,500,000 |
| لكل معال (VND/شهر) | 4,400,000 | 6,200,000 |
| الشرائح التصاعدية | 7 شرائح، من 5% إلى 35% | 5 شرائح: 5، 10، 20، 30، 35% |
| سقف التقاعد الطوعي / التأمين على الحياة (VND/شهر) | 1,000,000 | 3,000,000 |
| سقف النفقات الطبية (VND/سنة) | غير متاح | 23,000,000 |
| سقف الرسوم الدراسية (VND/سنة) | غير متاح | 24,000,000 |
| الحد الأقصى لمتوسط دخل المعال (VND/شهر) | 1,000,000 | 3,000,000 |
| الأساس القانوني | القانون 04/2007 (المعدَّل)، التعميم 111/2013/TT-BTC، القرار 954/2020 | القانون 109/2025/QH15، المرسوم 253/2026/ND-CP، التعميم 87/2026/TT-BTC |
في 2026 يبلغ الخصم الشخصي 186,000,000 VND سنويًا ويضيف كل معال 74,400,000 VND سنويًا. أما أرقام 2025 (132,000,000 و52,800,000 سنويًا) فلا تُستخدم إلا عند تسوية دخل 2025.
الشرائح التصاعدية السنوية
تُحسب ضريبة الدخل الخاضع السنوي في سطر واحد بطريقة الخصم السريع، حيث \(t\) معدل الشريحة التي يقع فيها \(T\) و\(Q\) الخصم السريع:
$$\text{PIT}(T) = T \times t - Q$$
السنة الضريبية 2026 (القانون 109/2025/QH15، المادة 9)
| الشريحة | الدخل الخاضع السنوي T (VND) | المعدل | الخصم السريع Q (VND) |
|---|---|---|---|
| 1 | حتى 120,000,000 | 5% | 0 |
| 2 | أكثر من 120,000,000 حتى 360,000,000 | 10% | 6,000,000 |
| 3 | أكثر من 360,000,000 حتى 720,000,000 | 20% | 42,000,000 |
| 4 | أكثر من 720,000,000 حتى 1,200,000,000 | 30% | 114,000,000 |
| 5 | أكثر من 1,200,000,000 | 35% | 174,000,000 |
السنة الضريبية 2025 (التعميم 111/2013/TT-BTC)
| الشريحة | الدخل الخاضع السنوي T (VND) | المعدل | الخصم السريع Q (VND) |
|---|---|---|---|
| 1 | حتى 60,000,000 | 5% | 0 |
| 2 | أكثر من 60,000,000 حتى 120,000,000 | 10% | 3,000,000 |
| 3 | أكثر من 120,000,000 حتى 216,000,000 | 15% | 9,000,000 |
| 4 | أكثر من 216,000,000 حتى 384,000,000 | 20% | 19,800,000 |
| 5 | أكثر من 384,000,000 حتى 624,000,000 | 25% | 39,000,000 |
| 6 | أكثر من 624,000,000 حتى 960,000,000 | 30% | 70,200,000 |
| 7 | أكثر من 960,000,000 | 35% | 118,200,000 |
المبلغ المساوي لحدّ الشريحة يبقى في الشريحة الأدنى ("حتى" تشمل الحد). مثال 2026: \(T = 1{,}115{,}200{,}000\) يقع في شريحة 30%، فتكون الضريبة \(30\% \times 1{,}115{,}200{,}000 - 114{,}000{,}000 = 220{,}560{,}000\) VND.
أمثلة محسوبة
السنة الضريبية 2026. دخل 300,000,000 VND، معال واحد، بلا خصومات أخرى، واقتُطع 20,000,000 VND:
$$T = 300{,}000{,}000 - 186{,}000{,}000 - 74{,}400{,}000 = 39{,}600{,}000$$$$\text{PIT} = 5\% \times 39{,}600{,}000 = 1{,}980{,}000$$$$R = 20{,}000{,}000 - 1{,}980{,}000 = 18{,}020{,}000$$الشخص نفسه في السنة الضريبية 2025 (الخصومات القديمة و7 شرائح) — الاسترداد أقل:
$$T = 300{,}000{,}000 - 132{,}000{,}000 - 52{,}800{,}000 = 115{,}200{,}000$$$$\text{PIT} = 10\% \times 115{,}200{,}000 - 3{,}000{,}000 = 8{,}520{,}000$$$$R = 20{,}000{,}000 - 8{,}520{,}000 = 11{,}480{,}000$$2026 مع نفقات طبية ودراسية. دخل 500,000,000 VND، معالان، 40,000,000 تأمين إلزامي، 30,000,000 نفقات طبية (السقف 23,000,000)، 20,000,000 رسوم دراسية، واقتُطع 25,000,000:
$$T = 500{,}000{,}000 - 186{,}000{,}000 - 148{,}800{,}000 - 40{,}000{,}000 - 23{,}000{,}000 - 20{,}000{,}000 = 82{,}200{,}000$$$$\text{PIT} = 5\% \times 82{,}200{,}000 = 4{,}110{,}000,\qquad R = 25{,}000{,}000 - 4{,}110{,}000 = 20{,}890{,}000$$
خصما النفقات الطبية والتعليمية (من 2026)
اعتبارًا من السنة الضريبية 2026، يسمح المرسوم 253/2026/ND-CP (المادة 49) بخصم النفقات الطبية داخل فيتنام المشمولة بقائمة التأمين الصحي حتى 23,000,000 VND سنويًا، والرسوم الدراسية داخل فيتنام (من الروضة إلى الجامعة والتدريب المهني) حتى 24,000,000 VND سنويًا. كل سقف هو حد واحد لكل مكلّف في السنة لك ولجميع معاليك معًا، ولا يتضاعف بعدد المعالين. تلزم الفواتير وكشف تفصيلي (المادة 49.3)، ومن يطلب هذه الخصومات يجب أن يقدّم التسوية بنفسه إلى مكتب الضرائب لا عبر صاحب العمل (المادة 51.3). ويُخصم التقاعد الطوعي أو التكميلي والتأمين على الحياة حتى 3,000,000 VND شهريًا (36,000,000 سنويًا) إجمالًا من 2026. ولا يُحتسب المعال إلا إذا لم يتجاوز متوسط دخله الشهري 3,000,000 VND، وهو حد يسري على كامل السنة الضريبية 2026 (التعميم 87/2026/TT-BTC).
حد الاقتطاع بنسبة 10% (للسياق فقط)
يقتطع الدافعون 10% من الدخل العرضي (بلا عقد عمل أو بعقد أقل من 3 أشهر). ارتفع الحد لكل دفعة من 2,000,000 VND إلى 5,000,000 VND اعتبارًا من 1 يوليو 2026 (المرسوم 253/2026/ND-CP، المادة 50.2)، ودونه لا يُقتطع إلا بطلبك. هذا لا يغيّر معادلة التسوية، بل يغيّر فقط المبلغ المقتطع خلال السنة الذي تُدخله. مثال: راتب 20,000,000 VND شهريًا مع اثنتي عشرة دفعة عرضية بقيمة 4,000,000 VND يعطي ضريبة 2026 نفسها وهي 3,840,000 VND؛ فإذا اقتُطعت الـ10% من الدفعات العرضية من يناير إلى يونيو فقط كان المقتطع 3,840,000 تمامًا بلا استرداد، أما الاقتطاع طوال السنة فكان سيعطي استردادًا قدره 2,400,000 VND.
الأسئلة الشائعة
أي سنة ضريبية أختار؟ السنة التي تحقّق فيها الدخل. تسوية دخل 2025 في 2026 تستخدم عمود 2025؛ ودخل 2026 الذي يُسوّى في 2027 يستخدم الأرقام الجديدة.
ماذا لو كانت النتيجة سالبة؟ دفعت أقل من المستحق ويجب دفع الفرق عند التسوية.
هل هذا رقم رسمي؟ لا، إنه تقدير؛ يحدد مكتب الضرائب المبلغ النهائي.
هل تصلح لغير المقيمين؟ لا. يدفع غير المقيمين 20% ثابتة على دخل العمل في فيتنام ولا يسوّون وفق هذه الشرائح.