Bu hesaplayıcı ne yapar
Bu hesaplayıcı, Vietnam kişisel gelir vergisinde bir vergi yılı için yıllık mahsuplaşmanızın (quyết toán) sonucunu tahmin eder: yıl içinde kesilen vergi gerçekte ödemeniz gerekenden fazlaysa iade alırsınız, azsa farkı ödersiniz. Kurallar 2026 vergi yılıyla değişti; bu yüzden önce mahsuplaştığınız yılı seçin: 2025 (2026 baharında mahsuplaşılır) veya 2026 (2027 baharında mahsuplaşılır).
Nasıl kullanılır
- Vergi yılı: geliri mahsuplaştırılan yıl. Her yılın kendi indirimleri ve dilimleri vardır.
- Yıllık gelir: yılın indirim öncesi toplam vergiye tabi ücret geliri (maaş, prim, arızi ödemeler).
- Bakmakla yükümlü kişiler: kayıtlı bakmakla yükümlü kişiler; her biri 12 ay sayılır.
- Zorunlu sigorta: ödediğiniz sosyal, sağlık ve işsizlik sigortası; tamamı düşülür.
- Diğer indirimler (isteğe bağlı): gönüllü / tamamlayıcı emeklilik ve hayat sigortası, Vietnam'daki sağlık giderleri, Vietnam'daki öğrenim ücretleri ve belgeli bağışlar. Her yılın tavanları otomatik uygulanır.
- Kesilen vergi: o yıl için kesilen veya ödenen tüm vergi.
Sonuç; iadeyi (pozitif) veya ek vergiyi (negatif), yıllık vergiyi, marjinal oranı, uygulanan her indirimi ve mahsuplaşmayı kendiniz yapmanız gerekip gerekmediğini gösterir. Yalnızca vergi mukimleri içindir.
Formül
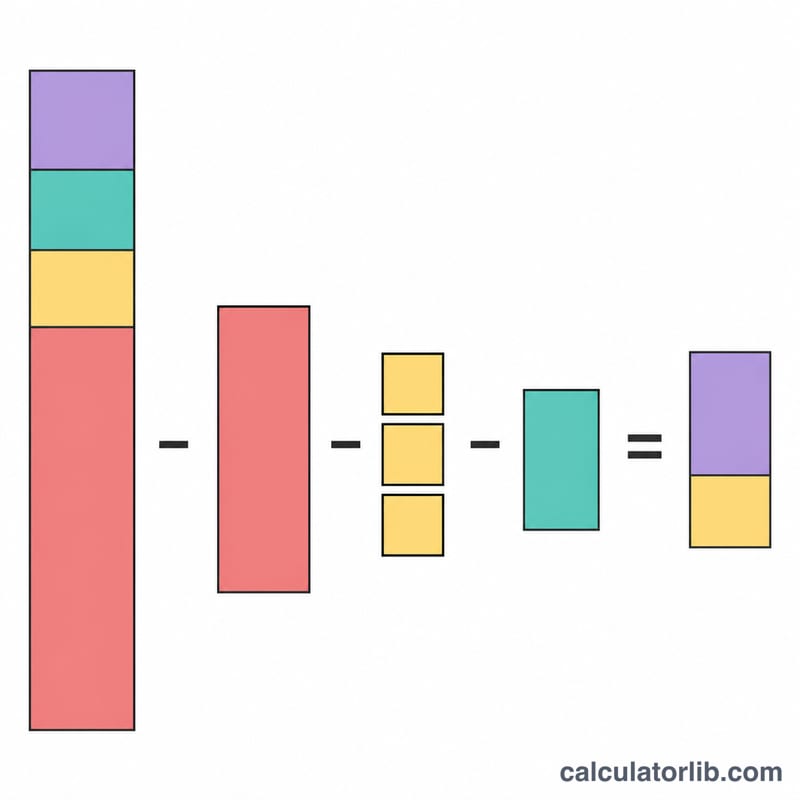
Yıllık vergi matrahı \(T\), gelirden tüm indirimler düşülerek bulunur ve sıfırın altına inmez:
$$T = I - 12G - 12P \times n - S - \min(V,\,12V_{\max}) - \min(M,\,M_{\max}) - \min(E,\,E_{\max}) - C,\qquad T \ge 0$$burada \(I\) = yıllık gelir, \(G\) = aylık kişisel indirim, \(P\) = kişi başı aylık bakmakla yükümlü indirimi, \(n\) = kişi sayısı, \(S\) = zorunlu sigorta, \(V\) = gönüllü emeklilik / hayat sigortası (aylık tavan \(V_{\max}\)), \(M\) ve \(E\) = sağlık ve öğrenim giderleri (yıllık tavanlar \(M_{\max}\), \(E_{\max}\)), \(C\) = bağışlar. Seçilen yılın artan oranlı tarifesi \(T\)'ye uygulanır ve mahsuplaşma sonucu
$$R = W - \text{PIT}(T)$$olur; \(W\) = kesilmiş vergi. Pozitif \(R\) iade, negatif \(R\) ödenecek vergidir.
Vergi yılına göre tutarlar
Kişisel Gelir Vergisi Kanunu 109/2025/QH15 ücret hükümlerini 2026 vergi yılından itibaren uygular (madde 29.2); kanun 1 Temmuz 2026'da yürürlüğe girse de 2026'nın tamamı, ocak–haziran dahil, yeni tutarlarla mahsuplaşılır. 253/2026/ND-CP sayılı Kararname aynı yıl için sağlık ve eğitim indirimlerini ve gönüllü sigorta tavanını ekler.
| Kalem | 2025 vergi yılı | 2026 vergi yılı |
|---|---|---|
| Kişisel indirim (VND/ay) | 11.000.000 | 15.500.000 |
| Kişi başı bakmakla yükümlü (VND/ay) | 4.400.000 | 6.200.000 |
| Artan oranlı dilimler | 7 dilim, %5 ile %35 arası | 5 dilim: %5, 10, 20, 30, 35 |
| Gönüllü emeklilik / hayat sigortası tavanı (VND/ay) | 1.000.000 | 3.000.000 |
| Sağlık gideri tavanı (VND/yıl) | yok | 23.000.000 |
| Öğrenim ücreti tavanı (VND/yıl) | yok | 24.000.000 |
| Bakmakla yükümlü kişinin azami ortalama geliri (VND/ay) | 1.000.000 | 3.000.000 |
| Yasal dayanak | Kanun 04/2007 (değişik), Genelge 111/2013/TT-BTC, Karar 954/2020 | Kanun 109/2025/QH15, Kararname 253/2026/ND-CP, Genelge 87/2026/TT-BTC |
2026'da kişisel indirim yılda 186.000.000 VND'dir ve her bakmakla yükümlü kişi yılda 74.400.000 VND ekler. 2025 tutarları (yılda 132.000.000 ve 52.800.000) yalnızca 2025 gelirlerinin mahsuplaşmasında kullanılır.
Yıllık artan oranlı dilimler
Yıllık matrah üzerindeki vergi, hızlı indirim yöntemiyle tek satırda hesaplanır; \(t\), \(T\)'nin düştüğü dilimin oranı, \(Q\) ise hızlı indirimdir:
$$\text{PIT}(T) = T \times t - Q$$
2026 vergi yılı (Kanun 109/2025/QH15, madde 9)
| Dilim | Yıllık vergi matrahı T (VND) | Oran | Hızlı indirim Q (VND) |
|---|---|---|---|
| 1 | 120.000.000 tutarına kadar | 5% | 0 |
| 2 | 120.000.000 üzeri 360.000.000 tutarına kadar | 10% | 6.000.000 |
| 3 | 360.000.000 üzeri 720.000.000 tutarına kadar | 20% | 42.000.000 |
| 4 | 720.000.000 üzeri 1.200.000.000 tutarına kadar | 30% | 114.000.000 |
| 5 | 1.200.000.000 üzeri | 35% | 174.000.000 |
2025 vergi yılı (Genelge 111/2013/TT-BTC)
| Dilim | Yıllık vergi matrahı T (VND) | Oran | Hızlı indirim Q (VND) |
|---|---|---|---|
| 1 | 60.000.000 tutarına kadar | 5% | 0 |
| 2 | 60.000.000 üzeri 120.000.000 tutarına kadar | 10% | 3.000.000 |
| 3 | 120.000.000 üzeri 216.000.000 tutarına kadar | 15% | 9.000.000 |
| 4 | 216.000.000 üzeri 384.000.000 tutarına kadar | 20% | 19.800.000 |
| 5 | 384.000.000 üzeri 624.000.000 tutarına kadar | 25% | 39.000.000 |
| 6 | 624.000.000 üzeri 960.000.000 tutarına kadar | 30% | 70.200.000 |
| 7 | 960.000.000 üzeri | 35% | 118.200.000 |
Tam sınırdaki tutar alt dilimde kalır ("kadar" sınırı içerir). 2026 örneği: \(T = 1{,}115{,}200{,}000\) %30 dilimine düşer; vergi \(30\% \times 1{,}115{,}200{,}000 - 114{,}000{,}000 = 220{,}560{,}000\) VND'dir.
Örnekler
2026 vergi yılı. Gelir 300.000.000 VND, bir bakmakla yükümlü kişi, başka indirim yok, 20.000.000 VND kesilmiş:
$$T = 300{,}000{,}000 - 186{,}000{,}000 - 74{,}400{,}000 = 39{,}600{,}000$$$$\text{PIT} = 5\% \times 39{,}600{,}000 = 1{,}980{,}000$$$$R = 20{,}000{,}000 - 1{,}980{,}000 = 18{,}020{,}000$$Aynı kişi, 2025 vergi yılı (eski indirimler ve 7 dilim) — iade daha düşüktür:
$$T = 300{,}000{,}000 - 132{,}000{,}000 - 52{,}800{,}000 = 115{,}200{,}000$$$$\text{PIT} = 10\% \times 115{,}200{,}000 - 3{,}000{,}000 = 8{,}520{,}000$$$$R = 20{,}000{,}000 - 8{,}520{,}000 = 11{,}480{,}000$$Sağlık ve öğrenim giderli 2026. Gelir 500.000.000 VND, iki bakmakla yükümlü kişi, 40.000.000 zorunlu sigorta, 30.000.000 sağlık gideri (tavan 23.000.000), 20.000.000 öğrenim ücreti, 25.000.000 kesilmiş:
$$T = 500{,}000{,}000 - 186{,}000{,}000 - 148{,}800{,}000 - 40{,}000{,}000 - 23{,}000{,}000 - 20{,}000{,}000 = 82{,}200{,}000$$$$\text{PIT} = 5\% \times 82{,}200{,}000 = 4{,}110{,}000,\qquad R = 25{,}000{,}000 - 4{,}110{,}000 = 20{,}890{,}000$$
Sağlık ve eğitim indirimleri (2026'dan itibaren)
2026 vergi yılından itibaren 253/2026/ND-CP sayılı Kararname (madde 49), sağlık sigortası listesindeki Vietnam içi tedavi giderlerini yılda 23.000.000 VND'ye, Vietnam içi öğrenim ücretlerini (okul öncesinden üniversiteye ve mesleki eğitim) yılda 24.000.000 VND'ye kadar düşmeye izin verir. Her tavan, siz ve tüm bakmakla yükümlü kişileriniz için birlikte vergi mükellefi başına yılda tek bir sınırdır; kişi sayısıyla çarpılmaz. Fatura ve ayrıntılı liste gerekir (madde 49.3) ve bu indirimleri talep eden kişi mahsuplaşmayı işveren yerine vergi dairesine kendisi vermelidir (madde 51.3). Gönüllü / tamamlayıcı emeklilik ve hayat sigortası 2026'dan itibaren toplam ayda 3.000.000 VND'ye (yılda 36.000.000) kadar düşülür. Bakmakla yükümlü kişi, aylık ortalama geliri 3.000.000 VND'yi aşmıyorsa sayılır; bu sınır 2026 vergi yılının tamamı için geçerlidir (Genelge 87/2026/TT-BTC).
%10 stopaj eşiği (yalnızca bilgi için)
Ödeme yapanlar arızi gelirlerden (iş sözleşmesi olmadan veya 3 aydan kısa sözleşmeyle) %10 keser. Ödeme başına eşik 1 Temmuz 2026'dan itibaren 2.000.000 VND'den 5.000.000 VND'ye çıktı (Kararname 253/2026/ND-CP, madde 50.2); eşiğin altında yalnızca talep ederseniz kesilir. Bu, mahsuplaşma formülünü değiştirmez; yalnızca yıl içinde kesilen tutarı, yani girdiğiniz kesilen vergiyi değiştirir. Örnek: ayda 20.000.000 VND maaş artı on iki adet 4.000.000 VND arızi ödeme her durumda aynı 3.840.000 VND 2026 vergisini verir; arızi ödemelerden yalnızca ocak–haziran arası kesinti yapıldıysa kesinti tam 3.840.000'dir ve iade yoktur, tüm yıl kesilseydi 2.400.000 VND iade çıkardı.
Sık sorulan sorular
Hangi vergi yılını seçmeliyim? Gelirin elde edildiği yılı. 2025 gelirini 2026'da mahsuplaştırırken 2025 sütunu; 2027'de mahsuplaşılan 2026 geliri için yeni tutarlar kullanılır.
Sonuç negatifse? Eksik ödediniz ve mahsuplaşmada farkı ödemelisiniz.
Bu resmi bir rakam mı? Hayır, bir tahmindir; nihai tutarı vergi dairesi belirler.
Mukim olmayanlar için geçerli mi? Hayır. Mukim olmayanlar Vietnam ücret gelirinden sabit %20 öder ve bu dilimlerle mahsuplaşmaz.