यह कैलकुलेटर क्या करता है
यह कैलकुलेटर किसी एक कर वर्ष के लिए आपके वियतनाम व्यक्तिगत आयकर के वार्षिक निपटान (quyết toán) का परिणाम अनुमानित करता है: साल भर में काटा गया कर आपकी वास्तविक देनदारी से ज़्यादा है (आपको रिफ़ंड मिलता है) या कम (आपको अंतर चुकाना होगा)। 2026 कर वर्ष से नियम बदल गए हैं, इसलिए पहले वह वर्ष चुनें जिसका निपटान कर रहे हैं: 2025 (2026 के वसंत में निपटान) या 2026 (2027 के वसंत में निपटान)।
इसका उपयोग कैसे करें
- कर वर्ष: वह वर्ष जिसकी आय का निपटान हो रहा है। हर वर्ष की अपनी छूटें और स्लैब हैं।
- वार्षिक आय: वर्ष की कुल कर योग्य रोज़गार आय (वेतन, बोनस, आकस्मिक भुगतान), छूटों से पहले।
- आश्रित: पंजीकृत आश्रित; हर एक 12 महीने के लिए गिना जाता है।
- अनिवार्य बीमा: आपके द्वारा चुकाया गया सामाजिक, स्वास्थ्य और बेरोज़गारी बीमा — पूरा घटाया जाता है।
- अन्य छूटें (वैकल्पिक): स्वैच्छिक / पूरक पेंशन और जीवन बीमा, वियतनाम में चिकित्सा खर्च, वियतनाम में ट्यूशन फ़ीस और प्रमाणित दान। कैलकुलेटर हर वर्ष की सीमाएँ स्वयं लगाता है।
- काटा गया कर: उस वर्ष का पहले से काटा या चुकाया गया पूरा कर।
परिणाम में रिफ़ंड (धनात्मक) या अतिरिक्त देय कर (ऋणात्मक), वर्ष का कर, सीमांत दर, हर लागू छूट और क्या आपको स्वयं निपटान दाखिल करना होगा — यह दिखता है। केवल कर निवासियों के लिए।
सूत्र
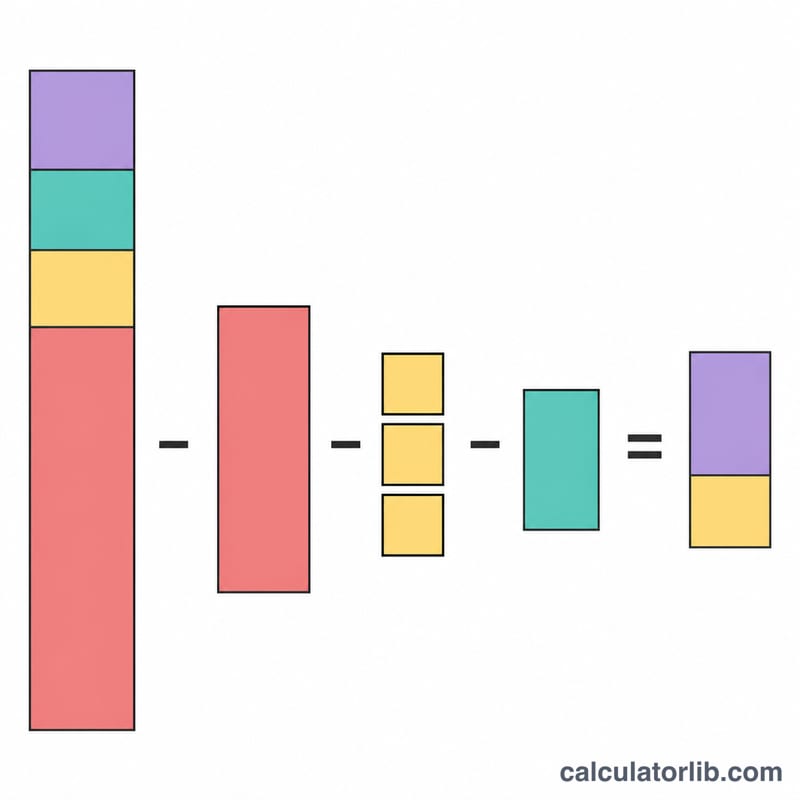
वार्षिक कर योग्य आय \(T\) = आय में से सभी छूटें घटाकर, कभी शून्य से कम नहीं:
$$T = I - 12G - 12P \times n - S - \min(V,\,12V_{\max}) - \min(M,\,M_{\max}) - \min(E,\,E_{\max}) - C,\qquad T \ge 0$$जहाँ \(I\) = वार्षिक आय, \(G\) = प्रति माह व्यक्तिगत छूट, \(P\) = प्रति आश्रित प्रति माह छूट, \(n\) = आश्रितों की संख्या, \(S\) = अनिवार्य बीमा, \(V\) = स्वैच्छिक पेंशन / जीवन बीमा (प्रति माह सीमा \(V_{\max}\)), \(M\) और \(E\) = चिकित्सा और ट्यूशन खर्च (वार्षिक सीमा \(M_{\max}\), \(E_{\max}\)), \(C\) = दान। चुने गए वर्ष की प्रगतिशील दरें \(T\) पर लगती हैं और निपटान परिणाम है
$$R = W - \text{PIT}(T)$$जहाँ \(W\) = पहले से काटा गया कर। धनात्मक \(R\) रिफ़ंड है; ऋणात्मक \(R\) बाकी देय कर है।
कर वर्ष के अनुसार आँकड़े
व्यक्तिगत आयकर कानून 109/2025/QH15 अपने वेतन संबंधी नियम 2026 कर वर्ष से लागू करता है (अनुच्छेद 29.2), इसलिए पूरा 2026 — जनवरी से जून सहित — नए आँकड़ों पर निपटाया जाता है, भले ही कानून 1 जुलाई 2026 से प्रभावी हुआ। डिक्री 253/2026/ND-CP उसी वर्ष के लिए चिकित्सा और शिक्षा छूट तथा स्वैच्छिक बीमा की सीमा जोड़ती है।
| मद | कर वर्ष 2025 | कर वर्ष 2026 |
|---|---|---|
| व्यक्तिगत छूट (VND/माह) | 11,000,000 | 15,500,000 |
| प्रति आश्रित (VND/माह) | 4,400,000 | 6,200,000 |
| प्रगतिशील स्लैब | 7 स्लैब, 5% से 35% | 5 स्लैब: 5, 10, 20, 30, 35% |
| स्वैच्छिक पेंशन / जीवन बीमा सीमा (VND/माह) | 1,000,000 | 3,000,000 |
| चिकित्सा खर्च सीमा (VND/वर्ष) | उपलब्ध नहीं | 23,000,000 |
| ट्यूशन सीमा (VND/वर्ष) | उपलब्ध नहीं | 24,000,000 |
| आश्रित की अधिकतम औसत आय (VND/माह) | 1,000,000 | 3,000,000 |
| कानूनी आधार | कानून 04/2007 (संशोधित), परिपत्र 111/2013/TT-BTC, प्रस्ताव 954/2020 | कानून 109/2025/QH15, डिक्री 253/2026/ND-CP, परिपत्र 87/2026/TT-BTC |
2026 के लिए व्यक्तिगत छूट 186,000,000 VND प्रति वर्ष है और हर आश्रित 74,400,000 VND प्रति वर्ष जोड़ता है। 2025 के आँकड़े (132,000,000 और 52,800,000 प्रति वर्ष) केवल 2025 की आय के निपटान में लागू होते हैं।
वार्षिक प्रगतिशील स्लैब
वार्षिक कर योग्य आय पर कर क्विक-डिडक्शन विधि से एक पंक्ति में निकलता है, जहाँ \(t\) उस स्लैब की दर है जिसमें \(T\) आता है और \(Q\) क्विक डिडक्शन है:
$$\text{PIT}(T) = T \times t - Q$$
कर वर्ष 2026 (कानून 109/2025/QH15, अनुच्छेद 9)
| स्लैब | वार्षिक कर योग्य आय T (VND) | दर | क्विक डिडक्शन Q (VND) |
|---|---|---|---|
| 1 | 120,000,000 तक | 5% | 0 |
| 2 | 120,000,000 से अधिक 360,000,000 तक | 10% | 6,000,000 |
| 3 | 360,000,000 से अधिक 720,000,000 तक | 20% | 42,000,000 |
| 4 | 720,000,000 से अधिक 1,200,000,000 तक | 30% | 114,000,000 |
| 5 | 1,200,000,000 से अधिक | 35% | 174,000,000 |
कर वर्ष 2025 (परिपत्र 111/2013/TT-BTC)
| स्लैब | वार्षिक कर योग्य आय T (VND) | दर | क्विक डिडक्शन Q (VND) |
|---|---|---|---|
| 1 | 60,000,000 तक | 5% | 0 |
| 2 | 60,000,000 से अधिक 120,000,000 तक | 10% | 3,000,000 |
| 3 | 120,000,000 से अधिक 216,000,000 तक | 15% | 9,000,000 |
| 4 | 216,000,000 से अधिक 384,000,000 तक | 20% | 19,800,000 |
| 5 | 384,000,000 से अधिक 624,000,000 तक | 25% | 39,000,000 |
| 6 | 624,000,000 से अधिक 960,000,000 तक | 30% | 70,200,000 |
| 7 | 960,000,000 से अधिक | 35% | 118,200,000 |
सीमा के ठीक बराबर राशि निचले स्लैब में रहती है ("तक" में सीमा शामिल है)। 2026 का उदाहरण: \(T = 1{,}115{,}200{,}000\) 30% स्लैब में आता है, कर \(30\% \times 1{,}115{,}200{,}000 - 114{,}000{,}000 = 220{,}560{,}000\) VND है।
उदाहरण
कर वर्ष 2026. आय 300,000,000 VND, एक आश्रित, कोई अन्य छूट नहीं, 20,000,000 VND काटा गया:
$$T = 300{,}000{,}000 - 186{,}000{,}000 - 74{,}400{,}000 = 39{,}600{,}000$$$$\text{PIT} = 5\% \times 39{,}600{,}000 = 1{,}980{,}000$$$$R = 20{,}000{,}000 - 1{,}980{,}000 = 18{,}020{,}000$$वही व्यक्ति, कर वर्ष 2025 (पुरानी छूटें और 7 स्लैब) — रिफ़ंड कम है:
$$T = 300{,}000{,}000 - 132{,}000{,}000 - 52{,}800{,}000 = 115{,}200{,}000$$$$\text{PIT} = 10\% \times 115{,}200{,}000 - 3{,}000{,}000 = 8{,}520{,}000$$$$R = 20{,}000{,}000 - 8{,}520{,}000 = 11{,}480{,}000$$चिकित्सा और ट्यूशन खर्च के साथ 2026. आय 500,000,000 VND, दो आश्रित, 40,000,000 अनिवार्य बीमा, 30,000,000 चिकित्सा खर्च (सीमा 23,000,000), 20,000,000 ट्यूशन, 25,000,000 काटा गया:
$$T = 500{,}000{,}000 - 186{,}000{,}000 - 148{,}800{,}000 - 40{,}000{,}000 - 23{,}000{,}000 - 20{,}000{,}000 = 82{,}200{,}000$$$$\text{PIT} = 5\% \times 82{,}200{,}000 = 4{,}110{,}000,\qquad R = 25{,}000{,}000 - 4{,}110{,}000 = 20{,}890{,}000$$
चिकित्सा और शिक्षा छूट (2026 से)
2026 कर वर्ष से डिक्री 253/2026/ND-CP (अनुच्छेद 49) स्वास्थ्य बीमा सूची में आने वाले वियतनाम के चिकित्सा खर्च को प्रति वर्ष 23,000,000 VND तक और वियतनाम में ट्यूशन फ़ीस (प्री-स्कूल से विश्वविद्यालय और व्यावसायिक प्रशिक्षण) को प्रति वर्ष 24,000,000 VND तक घटाने देती है। हर सीमा आपके और आपके सभी आश्रितों के लिए मिलाकर प्रति करदाता प्रति वर्ष एक ही सीमा है — यह आश्रितों की संख्या से गुणा नहीं होती। बिल और विस्तृत सूची चाहिए (अनुच्छेद 49.3), और ये छूटें लेने वाले को नियोक्ता के बजाय कर कार्यालय में स्वयं निपटान दाखिल करना होता है (अनुच्छेद 51.3)। 2026 से स्वैच्छिक / पूरक पेंशन और जीवन बीमा कुल मिलाकर 3,000,000 VND प्रति माह (36,000,000 प्रति वर्ष) तक घटाए जा सकते हैं। आश्रित तभी गिना जाता है जब उसकी औसत मासिक आय 3,000,000 VND से अधिक न हो; यह सीमा पूरे 2026 कर वर्ष पर लागू है (परिपत्र 87/2026/TT-BTC)।
10% कटौती की सीमा (केवल संदर्भ के लिए)
भुगतानकर्ता आकस्मिक आय (बिना श्रम अनुबंध या 3 महीने से छोटे अनुबंध) से 10% काटते हैं। प्रति भुगतान सीमा 1 जुलाई 2026 से 2,000,000 VND से बढ़कर 5,000,000 VND हो गई (डिक्री 253/2026/ND-CP, अनुच्छेद 50.2); इससे कम पर कर तभी कटता है जब आप कहें। इससे निपटान का सूत्र नहीं बदलता — केवल साल में काटी गई राशि बदलती है, जिसे आप काटे गए कर में भरते हैं। उदाहरण: 20,000,000 VND मासिक वेतन और 4,000,000 VND के बारह आकस्मिक भुगतान पर 2026 का कर दोनों स्थितियों में 3,840,000 VND है; यदि आकस्मिक भुगतानों से केवल जनवरी–जून में 10% कटा, तो कुल कटौती ठीक 3,840,000 है और कोई रिफ़ंड नहीं, जबकि पूरे साल कटौती होती तो 2,400,000 VND रिफ़ंड मिलता।
अक्सर पूछे जाने वाले प्रश्न
कौन सा कर वर्ष चुनूँ? जिस वर्ष आय अर्जित हुई। 2026 में 2025 की आय का निपटान 2025 कॉलम से; 2027 में निपटाई जाने वाली 2026 की आय नए आँकड़ों से।
परिणाम ऋणात्मक हो तो? आपने कम कर चुकाया है और निपटान पर अंतर चुकाना होगा।
क्या यह आधिकारिक राशि है? नहीं, यह अनुमान है; अंतिम राशि कर कार्यालय तय करता है।
क्या यह अनिवासियों के लिए है? नहीं। अनिवासी वियतनाम की रोज़गार आय पर सपाट 20% कर देते हैं और इन स्लैब से निपटान नहीं करते।